Accueil
» Wiki
»
Ordures ménagères : qui paie la TEOM ? Propriétaire, locataire et exceptions
Ordures ménagères : qui paie la TEOM ? Propriétaire, locataire et exceptions
La réponse courte : en France, la taxe d’enlèvement des ordures ménagères (TEOM) est établie au nom du propriétaire du bien ou de l’usufruitier, et figure généralement sur le même avis que la taxe foncière. Dans un logement loué, le propriétaire peut ensuite récupérer auprès du locataire la part correspondant à la TEOM, mais pas les frais de gestion. Cette réponse vaut pour la TEOM classique : il faut d’abord vérifier que l’avis ou la facture ne concerne pas plutôt la redevance d’enlèvement des ordures ménagères (REOM), qui obéit à une autre logique.
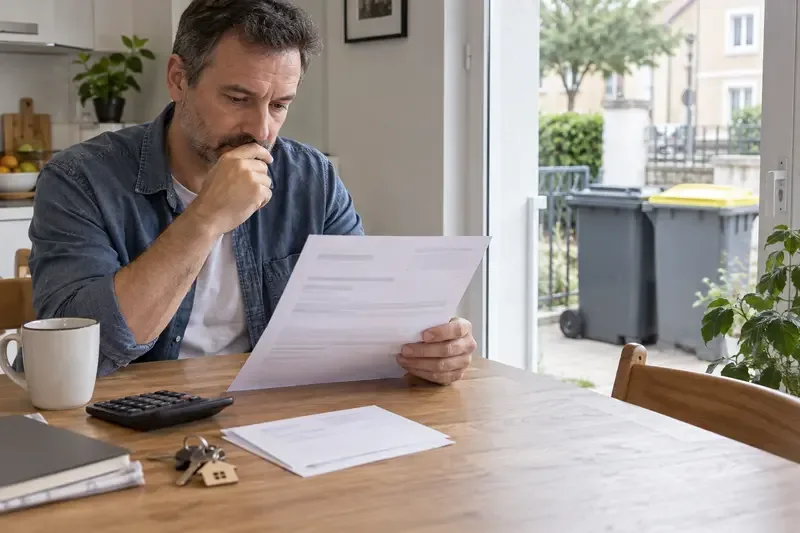
La lecture de l’avis d’imposition permet d’identifier la TEOM, son montant et l’administration à contacter avant toute contestation.
La règle vérifiée : le propriétaire paie la TEOM à l’administration
La TEOM est une imposition locale adossée à la taxe foncière sur les propriétés bâties. Le redevable légal est le propriétaire du bien au 1er janvier de l’année d’imposition ou, lorsqu’un usufruit existe, l’usufruitier. Le Trésor public ne demande donc pas en principe au locataire de régler directement cette taxe sur son espace fiscal personnel. Le montant apparaît sur l’avis de taxe foncière, dans une ligne ou une rubrique consacrée aux ordures ménagères.
Le mot « redevable » est important : il désigne la personne responsable du paiement envers l’administration. Il ne répond pas encore à la question de savoir qui supporte finalement la dépense dans une location. Un propriétaire occupant paie lui-même. Un propriétaire bailleur paie d’abord l’avis, puis peut éventuellement demander le remboursement prévu au titre des charges récupérables.
À faire : ouvrez l’avis de taxe foncière et repérez la ligne TEOM. Vérifiez aussi la situation juridique du bien au 1er janvier ; en cas de démembrement, c’est ce statut qui aide à identifier la personne imposée.
Dans une location, le locataire peut-il rembourser la TEOM ?
Vérifié pour une location d’habitation : le bailleur peut récupérer la TEOM auprès du locataire au titre des charges récupérables, à l’exclusion des frais de gestion. Le locataire ne devient pas pour autant le redevable fiscal inscrit sur l’avis : il rembourse au bailleur la dépense récupérable, selon les modalités de régularisation des charges.
Le montant réclamé doit pouvoir être expliqué. Lorsque le logement se trouve dans un immeuble collectif, le bailleur doit être en mesure de présenter le décompte et la répartition appliquée entre les occupants. L’administration fiscale ne calcule pas à la place du propriétaire la somme à réclamer à chaque locataire. Une demande globale, sans détail compréhensible, ne permet donc pas de vérifier facilement si seule la TEOM a été reprise ou si des frais non récupérables ont été ajoutés.
Ce qui dépend de la situation : pour un local commercial, un logement de fonction ou un contrat qui n’est pas un bail d’habitation classique, la répartition des charges peut dépendre du régime juridique et des clauses applicables. Il ne faut pas transposer automatiquement la règle d’une location d’habitation à tous les contrats.
À faire : demandez par écrit la copie de l’avis, le montant exact de la TEOM, la période concernée et, en immeuble collectif, la clé de répartition. Comparez cette somme avec la régularisation annuelle des charges ; ne confondez pas TEOM et frais de gestion locative.
TEOM, REOM et redevance spéciale : trois notions à distinguer
Une confusion fréquente vient du mot « ordures ». La TEOM est une taxe liée à la propriété bâtie : son calcul de base ne correspond pas directement au nombre de sacs déposés par un foyer. La REOM est une redevance liée au service rendu : elle est en principe payée par la personne qui utilise le service, et son calcul peut tenir compte de critères comme le volume, le nombre de personnes ou la fréquence de collecte selon les règles locales. Les deux dispositifs ne sont généralement pas cumulés pour le même service, mais le choix relève de la collectivité compétente.
Il existe aussi une redevance spéciale pour certains déchets non ménagers qui peuvent être assimilés aux déchets ménagers, notamment dans des activités professionnelles. Elle ne doit pas être confondue avec la TEOM d’un logement. Le libellé de la facture, l’émetteur et le mode de calcul sont donc déterminants.
À vérifier : le nom exact figurant sur votre document, l’émetteur et le service local compétent. La mairie, l’intercommunalité ou le service déchets peut confirmer le dispositif applicable sur le territoire ; le centre des impôts fonciers répond, lui, aux questions relatives à l’avis fiscal et à la base imposable.
Comment le montant de la TEOM est-il calculé ?
Règle nationale vérifiée : la TEOM classique repose sur la même base locative cadastrale que la taxe foncière, avec une base correspondant en pratique à la moitié de la valeur locative cadastrale, multipliée par le taux voté par la collectivité. Des frais de gestion peuvent ensuite apparaître. La valeur locative cadastrale est revalorisée selon les règles fiscales ; le taux, lui, est fixé localement. C’est pourquoi deux biens voisins peuvent afficher des montants différents.
Dans le régime classique, le montant n’est donc pas calculé simplement d’après le nombre de sacs, le poids des déchets ou la fréquence personnelle de sortie du bac. Cela ne signifie pas que la quantité est toujours sans effet : dans une TEOM incitative, une part variable peut être ajoutée à la part fixe en fonction de la quantité de déchets, des levées ou du volume, selon le dispositif local. Cette composante doit être décidée et organisée par la collectivité.
Ce qui reste inconnu sans votre avis : le taux applicable, la base retenue, la présence éventuelle d’une part incitative et les éventuelles exonérations ou zonages ne peuvent pas être déduits du seul mot « TEOM ». Ils dépendent du bien et des décisions locales de l’année concernée.
À faire : comparez la ligne TEOM avec l’avis de l’année précédente, puis consultez la délibération ou la page officielle de la collectivité. Si la variation paraît anormale, demandez d’abord le détail de la base et du taux au service indiqué sur l’avis plutôt que d’estimer la taxe à partir de vos habitudes de tri.
Idées reçues : ce qui est faux, conditionnel ou à vérifier
« Je ne produis presque pas de déchets, donc je ne dois pas la TEOM »
Faux pour la TEOM classique : cette taxe n’est pas proportionnelle au service effectivement utilisé. Le fait de composter, de trier beaucoup ou de sortir rarement le bac ne suffit pas, à lui seul, à supprimer la TEOM. Une TEOM incitative peut toutefois comporter une part variable, à condition que la collectivité ait mis en place ce mécanisme.
À faire : recherchez sur l’avis ou dans les informations locales les mentions « TEOM incitative », « TEOMI », levées, volume ou poids. En leur absence, ne réclamez pas une remise simplement parce que votre production de déchets est faible.
« Être exonéré de taxe foncière supprime automatiquement la TEOM »
Faux dans plusieurs situations : les exonérations de taxe foncière liées notamment à l’âge, aux revenus ou à certaines allocations ne s’étendent pas automatiquement à la TEOM. Il est donc possible de recevoir un avis où seule la ligne TEOM reste due. L’exonération temporaire de taxe foncière applicable à certaines constructions nouvelles ne dispense pas non plus, par principe, de la TEOM.
À faire : lisez le détail de l’avis au lieu de vous fier au mot « exonéré ». Si la ligne vous semble incompatible avec votre situation, contactez le service des impôts fonciers indiqué sur l’avis avec les justificatifs pertinents.
« Un logement vacant est automatiquement dispensé »
Conditionnel : une réduction ou une décharge peut être demandée lorsque la vacance est indépendante de la volonté du propriétaire, dure plus de trois mois et concerne la totalité de l’immeuble ou une partie susceptible d’être louée séparément. La demande n’est pas automatique : elle doit être adressée au service des impôts au plus tard le 31 décembre de l’année suivant celle de la vacance, avec des éléments permettant de l’établir. Une absence ponctuelle, des travaux choisis librement ou une vacance mal documentée ne suffisent pas nécessairement.
À faire : conservez les annonces, mandats, échanges avec les candidats, factures et dates d’entrée ou de sortie. Avant d’envoyer une réclamation, vérifiez que la vacance répond bien à chacune des conditions et demandez au service fiscal la liste des pièces adaptées à votre cas.
Qui paie selon la situation ?
Situation
Redevable de l’avis fiscal
Support final possible
Action utile
Propriétaire occupant
Propriétaire
Propriétaire
Vérifier la ligne TEOM et le taux local
Logement loué à usage d’habitation
Propriétaire
Locataire, pour la part récupérable
Demander le décompte des charges
Usufruit
Usufruitier
Selon le statut et les conventions applicables
Vérifier le démembrement au 1er janvier
REOM locale
Utilisateur ou occupant selon le règlement
Utilisateur du service
Lire la facture et contacter le service déchets
Vacance prolongée
Propriétaire au départ
Réduction éventuelle sous conditions
Documenter la vacance et déposer la demande à temps
Ce tableau résume les règles générales ; il ne remplace pas le règlement local, le bail ni l’examen du dossier fiscal. La date de référence, la nature exacte du bien et le dispositif choisi par la collectivité peuvent modifier l’analyse.
Que faire si la TEOM semble erronée ?
Identifier le document : avis de taxe foncière, appel de charges, facture de REOM ou facture professionnelle. Le bon interlocuteur dépend de cette première distinction.
Contrôler l’identité et la date : propriétaire ou usufruitier au 1er janvier, adresse du bien et année imposée.
Comparer le montant : base, taux local, frais de gestion et éventuelle part incitative. Une hausse n’est pas automatiquement une erreur.
En location, demander le détail : l’addition du bailleur doit isoler la TEOM récupérable et ne pas intégrer les frais de gestion.
Réclamer auprès du bon service : pour la base ou l’avis, utilisez la messagerie sécurisée ou les coordonnées du service des impôts fonciers ; pour le dispositif de collecte, interrogez la collectivité compétente.
À faire : gardez une copie de l’avis, de l’appel de charges, du bail et de toute réponse reçue. Une contestation précise, qui indique la ligne discutée et la pièce qui l’étaye, est plus utile qu’une demande générale d’annulation.
Informations vérifiées le 22 septembre 2026. Les taux, règlements locaux et modalités de collecte peuvent évoluer : pour un montant précis, l’avis de l’année et la collectivité compétente restent les références à jour.