Accueil
» Aujourd'hui
»
Cartes de paiement : fonctionnalités, frais et changements à connaître en 2026
Cartes de paiement : fonctionnalités, frais et changements à connaître en 2026
Vérifié le 19 novembre 2026 à 18 h 49, heure de Paris (CET, UTC+01:00). Les cartes de paiement évoluent surtout par l’ajout de fonctions — paiement sans contact, portefeuille mobile, carte virtuelle, contrôle dans l’application — et par les conditions tarifaires propres à chaque banque. La Banque de France rappelle qu’en France le paiement sans contact par carte est généralement limité à 50 € par opération ; après cinq paiements consécutifs ou 150 € cumulés, le terminal peut demander une insertion et le code. Avec un téléphone authentifié, le sans-contact peut dépasser 50 €.
Il n’existe pas une « nouvelle carte » unique ni une grille de frais commune à toutes les banques. Avant de remplacer votre carte, comparez la cotisation, les retraits, les paiements en devises et les services inclus. Les règles européennes encadrent certains coûts entre banques et interdisent, dans les cas concernés, les suppléments facturés au consommateur par le commerçant ; elles ne rendent pas pour autant toutes les cartes gratuites.
À retenir
Le sans-contact par carte reste soumis à des contrôles cumulés, même lorsque le paiement unitaire est inférieur à 50 €.
Le paiement mobile exige un téléphone NFC et un service compatible proposé par votre banque ou votre portefeuille numérique.
Les frais à comparer sont notamment la cotisation, les retraits hors réseau, le change et les éventuels intérêts d’une carte liée à un crédit.
Les plafonds, assurances, cartes virtuelles et options de blocage dépendent du contrat et de l’établissement.
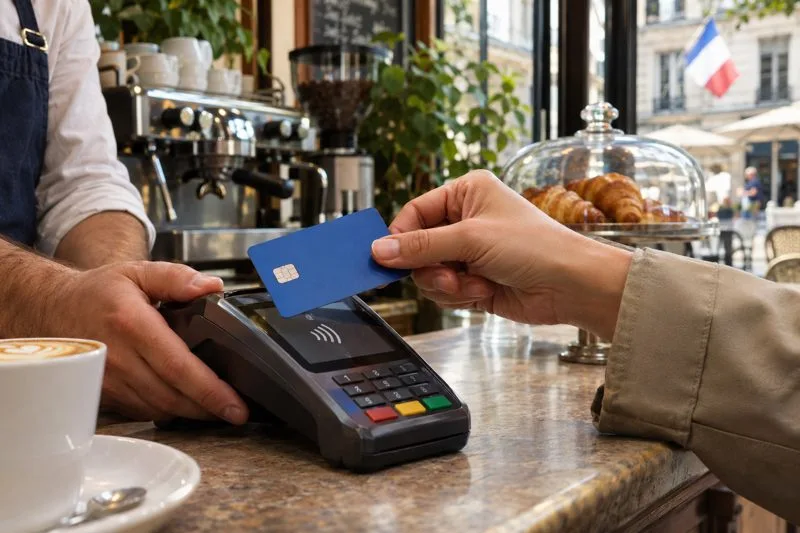
Illustration : paiement sans contact par carte dans un café ; le terminal et la carte ne représentent pas une offre bancaire particulière.
Quelles fonctions trouve-t-on sur les nouvelles cartes ?
Une carte récente peut proposer le paiement sans contact, les achats en ligne, les paiements à l’étranger et des réglages depuis l’application bancaire. Certaines banques offrent aussi une carte virtuelle pour les achats sur internet, une carte à usage unique ou des numéros virtuels renouvelables. Ces options ne sont pas universelles : vérifiez si elles sont incluses, limitées à certains appareils ou réservées à une formule payante.
Le portefeuille mobile permet d’enregistrer une carte compatible sur un téléphone ou une montre. Le paiement passe alors par le NFC ; selon la configuration, le porteur s’authentifie sur l’appareil avec un code ou la biométrie. La Banque de France précise qu’il faut un téléphone NFC et un service de paiement mobile pris en charge par la banque. Une carte physique et son équivalent dans un portefeuille mobile peuvent donc suivre des modalités d’authentification différentes.
Les cartes peuvent aussi se distinguer par le débit. Le débit immédiat prélève généralement l’achat rapidement ; avec le débit différé, les opérations sont regroupées selon les dates prévues au contrat. Une carte dite « de crédit » peut, elle, être associée à une réserve renouvelable et entraîner des intérêts si l’achat est financé à crédit. Lisez la mention inscrite sur la carte et les conditions contractuelles : le mot « crédit » ne désigne pas toujours le même produit.
Quel est le plafond du paiement sans contact en France ?
Pour une carte physique, le plafond courant est de 50 € par paiement. Pour limiter les risques en cas de perte, une vérification par insertion de la carte et saisie du code peut aussi être imposée après cinq paiements sans contact successifs ou 150 € cumulés. Ces contrôles peuvent varier dans leur déclenchement selon le réseau, le terminal et la banque, et le code peut être demandé même pour un montant plus faible.
Avec un téléphone ou un autre appareil connecté, le montant peut dépasser 50 € si le payeur s’authentifie, par exemple avec son empreinte ou son visage. Un refus sans contact ne signifie pas nécessairement que la carte est défectueuse : insérez-la et saisissez le code, vérifiez le solde et les plafonds disponibles dans l’application, puis contactez la banque si le problème persiste.
Quels frais comparer avant de choisir une carte ?
Le tarif dépend de l’offre et de l’usage. Comparez le coût annuel de la carte, les frais de retrait au distributeur, les commissions sur les paiements et retraits en devises, les frais de remplacement ou d’envoi éventuels, ainsi que le prix des assurances et services optionnels. Une carte annoncée sans cotisation peut être soumise à une condition d’utilisation, à un niveau de revenus ou à des frais spécifiques à l’étranger.
Lors d’un achat ou d’un retrait dans une devise autre que l’euro, le coût peut inclure une marge de conversion du réseau ou de la banque, plus une commission prévue au contrat. Dans l’Union européenne, les règles de transparence imposent de communiquer les informations de conversion pertinentes avant certaines opérations en devise, pour faciliter la comparaison. Au terminal ou au distributeur, si l’on vous propose de payer en euros plutôt qu’en monnaie locale, comparez le taux affiché et les frais avant d’accepter : la conversion dynamique n’est pas automatiquement la moins chère.
Les commissions d’interchange sont des frais entre prestataires de paiement, pas une ligne que le titulaire doit payer directement à chaque achat. Le règlement européen plafonne certaines commissions d’interchange des cartes de consommateurs à 0,2 % pour le débit et 0,3 % pour le crédit. Pour les opérations couvertes par ces plafonds, les commerçants ne peuvent pas ajouter un supplément au consommateur simplement parce qu’il paie par carte. Cela ne supprime pas la cotisation de votre carte ni les frais bancaires distincts.
Comment sécuriser et gérer sa carte au quotidien ?
Activez les notifications de paiement si elles sont disponibles et consultez régulièrement les opérations. Utilisez les contrôles de l’application pour verrouiller temporairement la carte, ajuster certains plafonds ou désactiver le sans-contact lorsque votre banque le permet. Pour les achats en ligne, une authentification forte peut être demandée, par exemple une validation dans l’application bancaire. La réglementation prévoit des exemptions dans certaines situations ; tous les paiements ne suivent donc pas exactement la même étape d’authentification.
En cas de perte, de vol ou d’opération que vous ne reconnaissez pas, faites opposition sans délai auprès de votre banque, puis contestez l’opération selon la procédure de l’établissement. La Banque de France rappelle que l’opposition à la carte doit être gratuite et que les opérations non autorisées doivent être signalées rapidement ; le délai maximal de contestation dépend de la situation et du lieu de l’établissement du bénéficiaire. Conservez les justificatifs et ne communiquez jamais votre code confidentiel ni un code de validation à une personne qui vous appelle ou vous écrit.
Ce qui pourrait changer pour les titulaires
La tendance est à la convergence entre carte physique, paiement mobile et contrôle depuis l’application. Elle peut simplifier les achats, mais les fonctions et les tarifs continueront de dépendre des banques, des réseaux et des contrats. Les informations officielles vérifiées pour cet article confirment les règles de sans-contact, d’authentification et de transparence des frais décrites ci-dessus ; elles ne signalent pas un changement récent qui rendrait toutes les cartes françaises identiques ou modifierait d’un coup leur tarification. Vérifiez la brochure tarifaire de votre banque avant toute souscription ou migration.
Questions fréquentes
Une carte sans contact peut-elle débiter plus de 50 € ?
La carte physique est généralement plafonnée à 50 € par opération. Un paiement mobile authentifié peut dépasser ce montant, selon le terminal et le service utilisé.
Une carte virtuelle est-elle forcément gratuite ?
Non. Sa disponibilité et son prix dépendent de la banque et de la formule ; vérifiez les conditions tarifaires.
Le commerçant peut-il facturer un supplément pour un paiement par carte ?
Pas pour les opérations de consommateurs couvertes par l’interdiction européenne de surfacturation. Les frais facturés par votre banque restent distincts.