Vérification des informations : 19 novembre 2026 à 18 h 59, heure de Paris (CET, UTC+01:00).
Un plafond de paiement adapté limite les dépenses possibles avec votre carte, mais ne remplace pas les bons réflexes de sécurité. Pour réduire les risques sans bloquer vos achats habituels, vérifiez les plafonds de paiement et de retrait dans votre application bancaire, activez les alertes de transaction si elles sont proposées et n’approuvez jamais une opération que vous n’avez pas initiée.
En France, les plafonds varient selon la carte et la banque : ils peuvent s’appliquer sur une semaine, un mois ou plusieurs jours glissants. La Banque de France recommande de les ajuster à vos besoins et de demander une hausse temporaire pour une dépense exceptionnelle ou un voyage, plutôt que de conserver en permanence une limite inutilement élevée. Les règles de remboursement en cas de fraude dépendent, elles, de la situation : agir vite reste essentiel.
À retenir
- Vérifiez séparément les plafonds de paiement et de retrait, ainsi que leur période de calcul.
- Activez les notifications et le verrouillage temporaire de la carte si votre banque les propose.
- Ne communiquez jamais votre code, mot de passe ou code de validation, même à une personne qui prétend appeler de votre banque.
- En cas d’opération inconnue, faites opposition sans attendre puis contestez le débit auprès de votre banque.
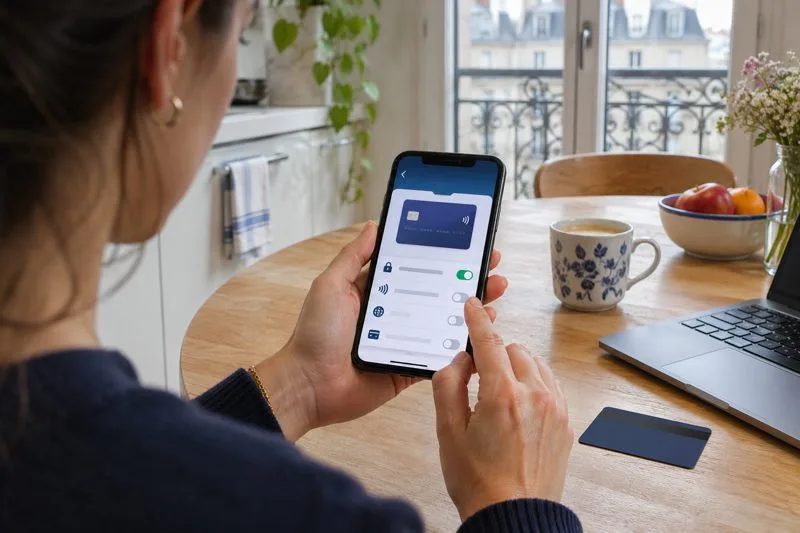
Légende : Les réglages de carte et les alertes peuvent être consultés dans l’application de la banque, selon les fonctions proposées par l’établissement.
À quoi servent les plafonds de paiement et de retrait ?
Le plafond de paiement fixe le montant maximal que vous pouvez régler par carte sur une période donnée. Le plafond de retrait concerne les espèces retirées aux distributeurs. Ces limites sont contractuelles et propres à la carte : elles ne sont pas identiques d’une banque à l’autre. La Banque de France indique que les périodes sont généralement mensuelles, hebdomadaires ou calculées sur plusieurs jours glissants.
Un plafond atteint peut entraîner le refus d’un achat ou d’un retrait, même si le solde du compte est suffisant. À l’inverse, une limite trop élevée ne protège pas à elle seule contre l’utilisation frauduleuse des données de la carte. Elle peut toutefois limiter certaines opérations, selon les contrôles appliqués par la banque et le type de paiement.
Comment choisir un montant adapté ?
Partez de vos dépenses ordinaires : achats quotidiens, abonnements et dépenses récurrentes. Vérifiez aussi les besoins prévisibles comme un billet de train, une réservation d’hôtel ou une location de voiture. Garder un plafond correspondant à votre usage réduit le risque d’un blocage intempestif tout en évitant de laisser une marge bien supérieure à vos besoins.
Avant un achat important ou un départ à l’étranger, vérifiez la limite disponible et la durée de calcul. Si nécessaire, demandez à votre banque une modification temporaire, puis ramenez le plafond à son niveau habituel après l’opération. La fonction peut être accessible dans l’espace client, mais sa disponibilité, sa durée et ses conditions dépendent de l’établissement.
Quels réglages renforcent la sécurité au quotidien ?
- Activez les alertes : une notification après chaque paiement ou retrait peut aider à repérer rapidement une opération inattendue.
- Verrouillez la carte inutilisée : certaines applications permettent de bloquer temporairement les paiements ou les retraits. Vérifiez les modalités avant d’en avoir besoin.
- Protégez vos données : ne photographiez pas votre carte et ne transmettez jamais son numéro complet, son cryptogramme, votre code confidentiel ou un code reçu par SMS.
- Validez la bonne opération : lors d’une authentification dans l’application, lisez le bénéficiaire et le montant. Refusez toute demande que vous n’avez pas déclenchée.
- Sécurisez vos achats en ligne : privilégiez les sites dont l’adresse est correcte et vérifiez la transaction dans l’application bancaire plutôt que via un lien reçu par message.
L’authentification forte sert à confirmer certaines opérations en ligne à l’aide d’au moins deux éléments parmi ce que vous connaissez, ce que vous possédez et ce qui vous caractérise, par exemple un code et une validation biométrique. Elle est requise pour la plupart des paiements en ligne dans l’Union européenne, avec des exemptions prévues. Elle ne rend pas toute fraude impossible : un fraudeur peut tenter de vous convaincre de valider lui-même une opération.
Que faire si vous voyez un paiement suspect ?
Contactez immédiatement votre banque par un canal officiel et faites opposition si la carte est perdue, volée ou si ses données semblent compromises. Utilisez le numéro indiqué par la banque ou la fonction d’opposition de son application. En France, le serveur interbancaire d’opposition est joignable au 0 892 705 705, 24 h/24 et 7 j/7 ; le service est payant. Notez le numéro d’enregistrement ou conservez la confirmation de votre démarche.
Contestez ensuite l’opération auprès de votre banque en suivant sa procédure et conservez les relevés, messages et échanges. La Banque de France indique un délai maximal de 13 mois pour contester une opération dans l’Espace économique européen et de 70 jours hors EEE, sous réserve des règles applicables au contrat. Pour une opération non autorisée, la banque doit en principe rembourser immédiatement et rétablir le compte, sauf exceptions prévues par la loi. En cas de refus, demandez les motifs et les éléments justifiant la décision. Un dépôt de plainte n’est pas un préalable que la banque peut imposer pour examiner une demande de remboursement.
Si votre carte est toujours en votre possession et que ses coordonnées ont servi à un achat en ligne que vous n’avez pas effectué, le signalement Perceval peut être adapté. La procédure a évolué le 14 octobre 2026 et est désormais accessible via la plateforme « Ma Sécurité » du ministère de l’Intérieur. Ce signalement ne remplace pas une plainte et ne remplace pas non plus la contestation auprès de la banque.
FAQ
Le plafond de ma carte est-il le même pour les paiements et les retraits ?
Non. Les plafonds de paiement et de retrait sont généralement distincts. Consultez les montants et périodes dans votre contrat ou votre application bancaire.
Une authentification forte garantit-elle qu’un paiement est sûr ?
Non. Elle renforce la vérification, mais ne protège pas contre une manipulation qui vous pousse à valider vous-même un paiement frauduleux. Contrôlez toujours le montant et le bénéficiaire.
Que faire en premier si ma carte est utilisée sans mon accord ?
Faites opposition immédiatement par un canal officiel, puis contestez l’opération auprès de votre banque et conservez une trace de vos démarches.
Sources officielles