Accueil
» Découvrir
»
Solde d’impôt 2026 : dates de prélèvement, échéancier et vérifications à faire
Solde d’impôt 2026 : dates de prélèvement, échéancier et vérifications à faire
Votre avis d’impôt 2026 affiche un montant restant à payer après la déclaration des revenus 2025 ? Le résultat à viser est simple : savoir combien sera prélevé, à quelles dates, sur quel compte et si l’échéancier affiché correspond bien à votre situation. En 2026, l’administration fiscale a publié un calendrier précis pour le solde d’impôt sur le revenu. Le point essentiel est le seuil de 300 € : jusqu’à ce montant, le prélèvement est unique ; au-delà, le solde est normalement réparti sur quatre échéances.
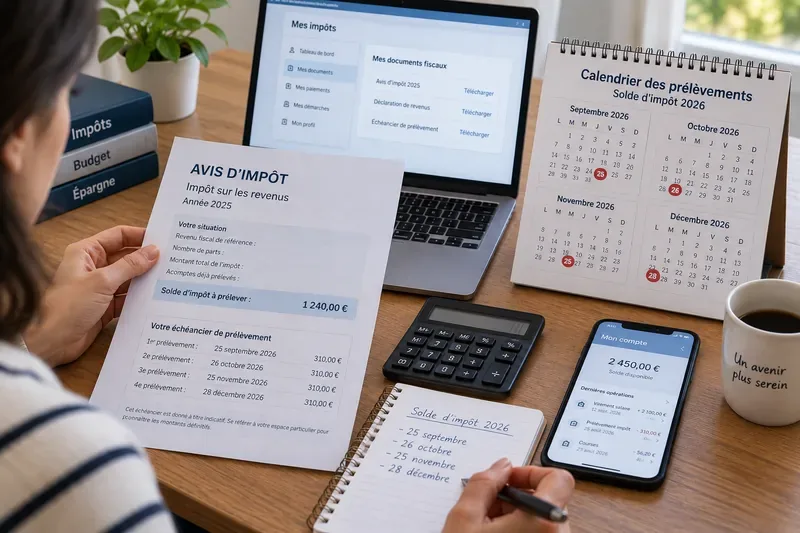
Un avis d’impôt avec un échéancier permet de contrôler le montant du solde, les dates de prélèvement et le compte bancaire à approvisionner.
À quelle date le solde d’impôt 2026 sera-t-il prélevé ?
25 septembre, 26 octobre, 25 novembre et 28 décembre 2026
Le calendrier fiscal officiel confirme le prélèvement unique du 25 septembre pour un solde inférieur ou égal à 300 €, ainsi que l’étalement jusqu’au 28 décembre pour les montants supérieurs. Le ministère de l’Économie reprend le même calendrier dans sa page consacrée au remboursement ou au solde d’impôt sur le revenu.
Comment savoir si votre échéancier est correct ?
Le bon réflexe n’est pas seulement de mémoriser une date. Il consiste à rapprocher trois informations : le montant du solde indiqué sur votre avis, l’échéancier de prélèvement et les coordonnées bancaires connues de la DGFiP. Si ces trois éléments concordent, vous avez une vision suffisamment fiable de ce qui va se passer.
1. Vérifiez d’abord le montant du solde
Le solde correspond à l’impôt définitif dû sur vos revenus de 2025, diminué notamment des sommes déjà prélevées à la source au cours de l’année. Un solde peut apparaître si les retenues 2025 étaient insuffisantes ou si l’avance de réductions et crédits d’impôt versée en janvier 2026 s’est révélée supérieure à ce à quoi vous aviez finalement droit. L’administration détaille ce mécanisme dans son guide sur l’avis d’impôt sur le revenu.
Le signe attendu est donc clair : le montant annoncé sur votre avis doit correspondre à la somme des échéances prévues. Par exemple, un solde de 1 240 € réparti normalement sur quatre échéances représente 310 € par prélèvement. À l’inverse, un solde de 275 € doit en principe être prélevé en une seule fois le 25 septembre.
2. Contrôlez les dates sur votre avis, pas seulement dans un calendrier général
Le calendrier national donne la règle générale, mais votre avis d’impôt reste le document de référence pour votre dossier. Il indique l’échéancier, les montants et le compte utilisé. C’est particulièrement important si votre avis a été établi plus tard que la campagne normale.
L’administration précise que, pour les avis édités en octobre 2026, un solde supérieur à 300 € peut être réparti en seulement deux prélèvements : le 25 novembre et le 28 décembre 2026. Cette situation justifie de privilégier l’échéancier figurant sur votre avis plutôt que de supposer automatiquement quatre débits.
3. Vérifiez le compte bancaire avant le premier débit
Le solde est normalement prélevé automatiquement sur le compte bancaire communiqué à l’administration. Si vous avez changé de banque, fermé un compte ou modifié vos coordonnées récemment, contrôlez les informations enregistrées dans votre espace fiscal. La DGFiP indique que ces coordonnées peuvent être consultées ou modifiées depuis l’espace particulier, dans la rubrique liée au prélèvement à la source.
Pour le premier prélèvement du 25 septembre 2026, l’administration mentionne la possibilité de mettre à jour les coordonnées bancaires jusqu’au 15 septembre dans sa page d’aide sur le solde après déclaration. Si vous intervenez très près d’une échéance, vérifiez néanmoins l’avis et les messages de votre espace personnel afin de vous assurer que la modification a bien été prise en compte.
Pourquoi peut-on voir plusieurs prélèvements fiscaux le même mois ?
Un débit lié au solde 2025 ne remplace pas forcément les prélèvements courants de 2026. C’est une source fréquente de confusion. Les travailleurs indépendants, les propriétaires percevant des revenus fonciers ou d’autres contribuables soumis à des acomptes peuvent continuer à être prélevés au titre du prélèvement à la source sur leurs revenus 2026, tout en réglant parallèlement le solde de l’impôt dû sur les revenus 2025.
Deux prélèvements fiscaux rapprochés ne signifient donc pas nécessairement qu’il existe un doublon. Pour distinguer les opérations, comparez le montant et la date avec l’échéancier de votre avis. L’administration explique cette coexistence dans sa fiche sur les prélèvements multiples de la DGFiP.
Quand faut-il changer d’approche et contacter l’administration ?
La simple surveillance de l’échéancier suffit lorsque le montant, les dates et le compte bancaire sont cohérents. En revanche, il est raisonnable de passer à une démarche active dans plusieurs situations : le compte bancaire indiqué est fermé, le montant total des échéances ne correspond pas au solde, votre avis mentionne une modalité différente de celle attendue, ou vous anticipez une difficulté réelle à honorer le prélèvement.
En cas de difficulté financière, une demande de délai de paiement peut être examinée au cas par cas. Il ne s’agit pas d’un droit automatique à obtenir davantage de mensualités. La DGFiP précise les conditions et délais sur sa page consacrée aux difficultés de paiement du solde. L’administration peut demander des éléments permettant d’apprécier votre situation.
Et si le prélèvement automatique n’est pas prévu ?
Certaines situations peuvent conduire à un paiement qui n’est pas effectué automatiquement. Dans ce cas, les modalités figurant sur l’avis deviennent déterminantes. Le calendrier fiscal prévoit notamment une échéance de paiement en septembre pour l’impôt sur le revenu lorsqu’il n’est pas prélevé automatiquement. Un paiement en ligne peut alors avoir sa propre date limite et son propre jour de débit.
Un cas particulier est signalé par l’administration pour certaines séparations, divorces ou ruptures de PACS déclarés avant l’édition de l’avis : le reste à payer peut ne pas être prélevé automatiquement. Là encore, il faut suivre les indications spécifiques figurant sur l’avis plutôt que transposer le calendrier standard.
Quel niveau de certitude peut-on avoir aujourd’hui ?
Au 17 septembre 2026, les dates générales de prélèvement sont publiées sur les pages officielles de la DGFiP : 25 septembre pour l’échéance initiale, puis 26 octobre, 25 novembre et 28 décembre lorsque le solde supérieur à 300 € est étalé sur quatre prélèvements. Ces dates sont donc suffisamment établies pour préparer votre trésorerie.
La limite est que le calendrier général ne remplace pas votre avis individuel. Un avis tardif, une absence de coordonnées bancaires exploitables ou une situation familiale particulière peut modifier la façon dont le solde sera encaissé. Le document le plus précis reste votre propre avis d’impôt, complété par les informations visibles dans votre espace fiscal.
Comment vérifier vous-même que tout est prêt ?
Avant le 25 septembre, vous pouvez faire un contrôle final très simple. Vous devez être capable de répondre oui à chacune des questions suivantes :
Le montant du solde restant dû est-il clairement identifié sur mon avis ?
Si le solde est inférieur ou égal à 300 €, ai-je bien une seule échéance le 25 septembre 2026 ?
Si le solde dépasse 300 € et que mon avis a été établi à l’été, les quatre échéances correspondent-elles aux dates annoncées ?
La somme de toutes les échéances correspond-elle au montant total restant à payer ?
Le compte bancaire indiqué est-il toujours actif et suffisamment approvisionné ?
En cas d’avis tardif ou de situation particulière, ai-je suivi les dates écrites sur mon avis plutôt qu’un calendrier générique ?
Si ces points sont cohérents, vous avez atteint le résultat utile : un échéancier compris, vérifié et anticipé. Si l’un d’eux ne l’est pas, consultez votre espace particulier sur impots.gouv.fr ou contactez votre service des impôts avant l’échéance concernée. Cela évite de découvrir un problème au moment du débit et permet d’utiliser les informations propres à votre dossier plutôt qu’une estimation générale.