Accueil
» Découvrir
»
SMIC 2026 : combien gagne-t-on par mois à 35 heures ?
SMIC 2026 : combien gagne-t-on par mois à 35 heures ?
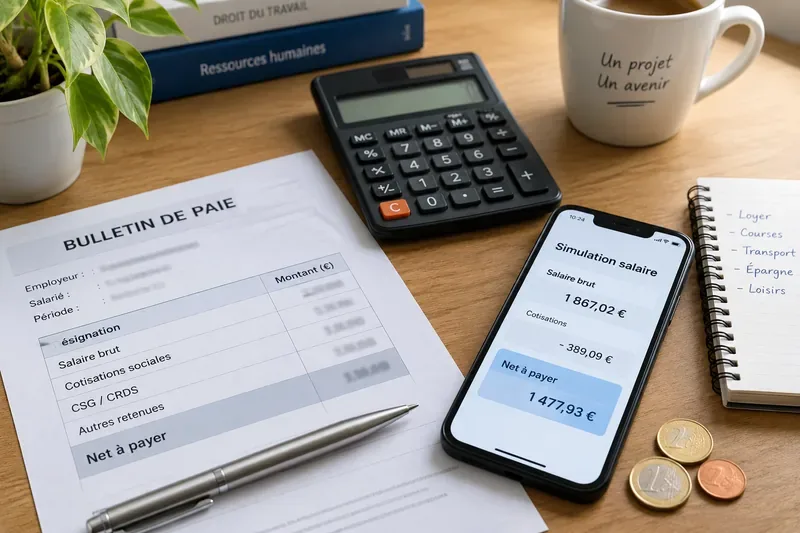
À partir du 1er juin 2026, le SMIC à 35 heures s’élève à 1 867,02 € brut par mois pour un salarié à temps plein en métropole et dans les territoires concernés par le même barème. Ce montant correspond à un taux horaire brut de 12,31 € et à 22 404,24 € brut sur douze mois. Le montant net versé est inférieur, mais il ne peut pas être déduit avec une règle unique : il dépend des cotisations, de la mutuelle, du prélèvement à la source et de la situation de paie.
Une fiche de paie, un calendrier de travail et une calculatrice réunis pour contrôler le salaire mensuel correspondant à 35 heures.
Quel est le montant exact du SMIC 2026 à 35 heures ?
Le montant légal de référence est le SMIC brut mensuel de 1 867,02 € pour 35 heures par semaine, soit 151,67 heures mensualisées. Le décret de revalorisation est entré en vigueur le 1er juin 2026. La hausse porte le SMIC horaire brut à 12,31 € dans les territoires couverts par ce barème.
Zone
SMIC horaire brut
SMIC mensuel brut à 35 h
Équivalent brut annuel
Métropole, Guadeloupe, Guyane, Martinique, La Réunion, Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon
Pourquoi 35 heures correspondent-elles à 151,67 heures par mois ?
Un mois ne compte pas exactement quatre semaines. Pour mensualiser une durée hebdomadaire de 35 heures, on utilise la moyenne annuelle : 35 × 52 ÷ 12 = 151,67 heures par mois. Le calcul du salaire de base est donc :
Cette méthode explique pourquoi le nombre d’heures réellement présentes sur le calendrier peut varier d’un mois à l’autre sans modifier automatiquement le salaire mensuel d’un salarié mensualisé. Les congés payés, les absences non rémunérées, les arrêts et les éléments variables peuvent toutefois modifier le montant effectivement payé.
Combien gagne-t-on réellement en net ?
La réponse la plus sûre est la suivante : 1 867,02 € est un montant brut, pas le salaire net reçu sur le compte. Le net avant impôt est obtenu après déduction des cotisations salariales. Il varie notamment selon la complémentaire santé, les garanties de prévoyance, le statut, les avantages en nature, les remboursements de transport et les paramètres appliqués par la paie.
Pour un cas standard sans élément inhabituel, le net avant prélèvement à la source se situe généralement autour de 1 470 à 1 500 € par mois. Il s’agit seulement d’un ordre de grandeur, et non d’un montant officiel garanti. Le salaire net payé peut encore être différent, car le prélèvement à la source de l’impôt sur le revenu est ensuite appliqué selon le taux personnel du salarié. Une personne non imposable peut donc recevoir un montant différent d’une personne ayant un taux de prélèvement positif, même avec le même salaire brut.
Pour connaître son chiffre exact, il faut regarder la ligne « net à payer avant impôt sur le revenu », puis la ligne « net payé » ou « montant effectivement versé » sur la fiche de paie. Un simulateur peut donner une estimation, mais seul le bulletin établi pour le contrat et le mois concernés permet de tenir compte des retenues réellement appliquées.
Exemple concret : un salarié payé au SMIC pendant tout le mois
Imaginons un salarié majeur en métropole, en CDI à temps plein, sans absence, sans heure supplémentaire et sans salaire conventionnel supérieur au SMIC. Son bulletin peut être résumé ainsi :
durée contractuelle : 35 heures par semaine ;
base mensualisée : 151,67 heures ;
taux horaire brut : 12,31 € ;
salaire de base brut : 1 867,02 € ;
net avant impôt : montant variable, souvent proche de 1 480 € dans une situation courante ;
net après prélèvement à la source : montant dépendant du taux fiscal personnel.
Si ce salarié réalise des heures supplémentaires, sa rémunération ne se limite plus au seul salaire de base. Les heures supplémentaires et leurs majorations doivent apparaître séparément ou être traitées conformément à l’organisation du temps de travail applicable dans l’entreprise. À l’inverse, une absence non rémunérée peut réduire le montant du mois concerné.
Le salaire peut-il être supérieur à 1 867,02 € ?
Oui. Le SMIC est un minimum légal, pas un salaire maximal. La convention collective applicable à l’emploi peut prévoir un minimum conventionnel supérieur. Dans ce cas, l’employeur doit appliquer le montant le plus favorable au salarié. Le poste, le niveau, le coefficient, l’expérience reconnue et la classification conventionnelle peuvent donc conduire à un salaire de base supérieur au SMIC.
Il faut aussi distinguer le salaire de base des primes. Une prime d’ancienneté, une prime liée aux conditions de travail ou une majoration pour travail de nuit peut améliorer la rémunération totale, mais il ne faut pas supposer automatiquement que toutes les primes remplacent le salaire minimum. Leur prise en compte pour vérifier le respect du SMIC dépend de leur nature et des règles applicables. En cas de doute, comparez le contrat, la convention collective et les lignes détaillées du bulletin de paie.
Que se passe-t-il pour un contrat à temps partiel ?
À temps partiel, le salaire est en principe proportionnel à la durée prévue, sous réserve des règles particulières du contrat et de la convention collective. Par exemple, un contrat de 28 heures par semaine représente 80 % d’un temps plein de 35 heures. En appliquant uniquement le SMIC légal, le calcul indicatif est donc : 1 867,02 € × 28 ÷ 35 = 1 493,62 € brut par mois.
Ce résultat reste un repère. Il peut être modifié par un minimum conventionnel plus élevé, une répartition différente des horaires, des heures complémentaires, des absences ou des éléments variables. Pour un contrat à 24 heures, le même raisonnement donne 68,57 % d’un temps plein, soit environ 1 280,24 € brut sur cette seule base légale.
Le montant est-il différent à Mayotte ?
Oui. Depuis le 1er juin 2026, le barème publié pour Mayotte est de 9,56 € brut par heure et 1 449,93 € brut par mois pour 35 heures. Il ne faut donc pas appliquer automatiquement le montant de 1 867,02 € à un contrat exécuté à Mayotte. Le lieu de travail et les règles territoriales doivent être vérifiés avant de comparer une fiche de paie avec le barème métropolitain.
Quels éléments vérifier sur sa fiche de paie ?
Pour savoir si la rémunération correspond bien à un emploi à 35 heures au SMIC, vérifiez dans cet ordre :
la période de paie et la date d’application du nouveau taux ;
le nombre d’heures rémunérées et la base mensualisée de 151,67 heures pour un temps plein ;
le taux horaire et le salaire de base brut ;
les heures supplémentaires, complémentaires, absences et retenues ;
la convention collective et le minimum correspondant à la classification ;
les lignes « net avant impôt » et « net payé ».
Le minimum garanti, fixé à 4,35 € au même moment selon l’Urssaf, n’est pas le salaire minimum mensuel. Il sert notamment de référence pour certains frais professionnels et avantages en nature. Il ne faut donc pas le confondre avec le SMIC horaire de 12,31 €.
À retenir pour le SMIC 2026 à 35 heures
Pour un temps plein en métropole et dans les territoires relevant du barème principal, le chiffre à retenir est 1 867,02 € brut par mois depuis le 1er juin 2026. Le montant net dépend de la fiche de paie et du taux d’impôt : une estimation autour de 1 480 € net avant prélèvement peut servir de repère, mais elle ne remplace pas un calcul personnalisé. Le contrat à temps partiel, les heures supplémentaires, la convention collective, le lieu de travail et les absences sont les principaux éléments à contrôler.
Sources officielles consultées
Les montants de cet article ont été vérifiés le 17 septembre 2026 à partir de l’Urssaf, de l’arrêté du Journal officiel et des informations du Code du travail numérique. Une revalorisation ultérieure ou une situation contractuelle particulière peut modifier le résultat.