Accueil
» Découvrir
»
Prime d’activité 2026 : quels revenus sont pris en compte ?
Prime d’activité 2026 : quels revenus sont pris en compte ?
Pour la prime d’activité en 2026, la Caf ne regarde pas seulement le salaire de la personne qui fait la demande. Elle examine les ressources de l’ensemble du foyer sur une période de référence, en appliquant des règles différentes selon qu’il s’agit d’un revenu professionnel, d’un revenu de remplacement, d’une pension ou d’une prestation sociale. Le point de départ à vérifier sur les justificatifs est le montant net social, et non le montant versé sur le compte bancaire.
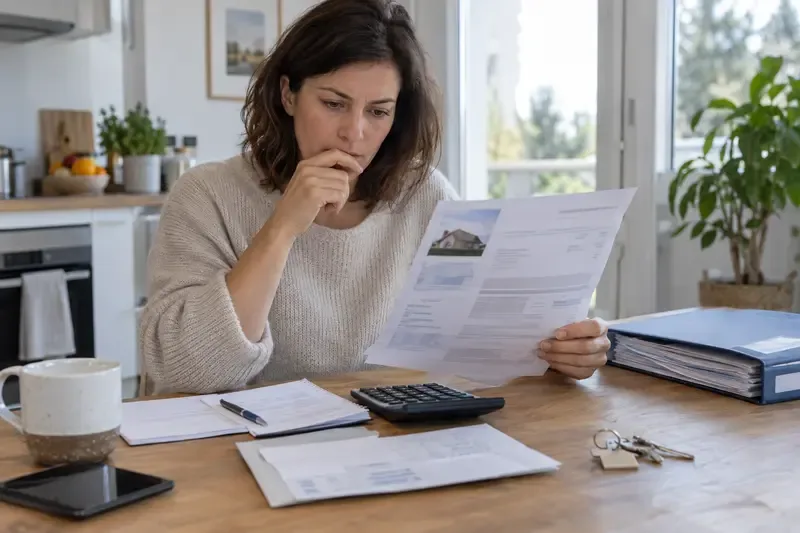
Un couple vérifie des fiches de paie, des documents administratifs et une calculatrice avant de déclarer les ressources du foyer.
Exemple illustratif : Nadia, salariée à temps partiel, vit avec Julien. Leur situation est entièrement fictive et sert uniquement à comprendre la méthode ; elle ne constitue ni un témoignage, ni une simulation réelle, ni une garantie de droit.
Quels revenus sont pris en compte pour la prime d’activité 2026 ?
La réponse courte est la suivante : les revenus professionnels de Nadia et de Julien sont pris en compte, mais aussi certains revenus qui les remplacent et plusieurs ressources du foyer. La composition familiale, le logement et les prestations déjà perçues peuvent également modifier le calcul. La prime d’activité est donc une prestation calculée à l’échelle du foyer, même si une seule personne travaille.
La formule officielle distingue deux ensembles. D’un côté, le montant forfaitaire lié à la composition du foyer, auquel s’ajoutent 59,85 % des revenus professionnels et les bonifications individuelles. De l’autre, les ressources prises en compte du foyer, qui sont retranchées. Pour 2026, le montant forfaitaire de base indiqué par Service-Public est de 638,28 € pour une personne seule sans enfant, avant les autres éléments du calcul. Cette donnée ne permet pas, à elle seule, de déduire le montant final.
La formule est donc à lire ainsi : (montant forfaitaire éventuellement majoré + 59,85 % des revenus professionnels + bonifications) – ressources prises en compte du foyer. Un revenu professionnel n’a ainsi pas exactement le même effet qu’une pension ou qu’une aide au logement : certaines ressources alimentent la partie “revenus professionnels”, d’autres diminuent directement le montant calculé, et certaines sont exclues.
Le salaire doit-il être déclaré en brut, en net à payer ou en montant net social ?
Pour la déclaration trimestrielle préremplie de la Caf, la référence à contrôler est le montant net social figurant sur le bulletin de salaire ou le relevé de prestation. Le montant net à payer peut être différent, notamment lorsque des éléments sont prélevés ou versés séparément. Remplacer mécaniquement le montant net social par le virement reçu peut donc fausser la déclaration.
Depuis l’évolution du dispositif en 2025, les salaires, revenus de remplacement et certaines allocations du foyer sont préremplis en montant net social. Le déclarant doit les relire, les valider et ajouter les ressources demandées qui ne sont pas préremplies. Avec ce préremplissage, les mois utilisés sont M-2 à M-4. Pour une déclaration effectuée en mars, il faut donc généralement vérifier les données de novembre, décembre et janvier de la période concernée, selon le calendrier affiché dans l’espace Caf.
Dans l’exemple illustratif, Nadia ne recopierait pas le total de ses virements bancaires. Elle comparerait les trois montants nets sociaux affichés avec ses bulletins, vérifierait que Julien est bien inclus dans le foyer et signalerait séparément une ressource qui n’apparaît pas dans le formulaire.
Quels revenus d’activité sont concernés ?
Le premier groupe comprend les revenus tirés d’une activité salariée ou non salariée. Il peut s’agir d’un salaire à temps plein ou à temps partiel, d’une rémunération variable, d’heures supplémentaires ou d’autres sommes liées au travail lorsqu’elles figurent dans les éléments déclarables. Les revenus d’un conjoint, partenaire de Pacs ou concubin sont également à considérer : la Caf ne limite pas l’examen au demandeur.
Les revenus de formation professionnelle et certaines rémunérations particulières sont aussi visés par le Code de la sécurité sociale. Pour un travailleur indépendant, la détermination du revenu obéit à des dispositions spécifiques : il ne faut pas transposer directement la ligne d’un bulletin de salaire à une activité indépendante. Le chiffre d’affaires, les recettes, les abattements et le régime fiscal peuvent conduire à une appréciation différente.
Les indemnités de chômage partiel, certaines indemnités de maternité, de paternité ou d’adoption et les indemnités journalières de Sécurité sociale peuvent être assimilées à des revenus professionnels dans les limites prévues par les textes. La durée d’un arrêt de travail peut donc compter : les indemnités journalières ne sont pas traitées de manière identique selon qu’elles sont perçues pendant ou au-delà des trois premiers mois de l’arrêt.
Les allocations chômage, pensions et pensions alimentaires sont-elles comptées ?
Oui, plusieurs revenus de remplacement entrent dans les ressources du foyer. Les allocations versées aux personnes privées d’emploi, les avantages de vieillesse ou d’invalidité, certaines indemnités journalières versées après trois mois d’arrêt et les rentes liées aux accidents du travail ou aux maladies professionnelles sont notamment visés par l’article R844-2 du Code de la sécurité sociale.
Les pensions alimentaires et certaines rentes fixées par décision ou par accord dans le cadre prévu par le Code civil font également partie des revenus de remplacement pris en compte. C’est un point important pour Nadia : si elle ou Julien perçoit une pension alimentaire qui n’est pas présente dans les données préremplies, elle doit être ajoutée lorsqu’elle est demandée dans la déclaration.
Inversement, une pension versée par le foyer à une autre personne ne doit pas être traitée comme un revenu encaissé. La situation exacte et la nature juridique de la somme peuvent modifier la règle ; en cas de doute, il est préférable de conserver le jugement, la convention ou le justificatif de paiement et de demander une confirmation à la Caf.
Les aides sociales et le logement modifient-ils le calcul ?
Le logement peut intervenir sans que l’aide reçue soit ajoutée comme un salaire. Les aides personnelles au logement sont incluses dans les ressources dans la limite d’un forfait. Un logement occupé gratuitement ou un logement dont le demandeur est propriétaire peut aussi entraîner l’évaluation forfaitaire d’un avantage en nature, selon la composition du foyer. Il faut donc renseigner la situation de logement avec précision plutôt que convertir soi-même l’aide en revenu professionnel.
Certaines prestations familiales sont prises en compte selon un forfait ou des règles particulières. D’autres sont expressément exclues. Le Code exclut notamment, sous les conditions prévues, la prime à la naissance ou à l’adoption, l’allocation de rentrée scolaire, le complément de libre choix du mode de garde, l’allocation d’éducation de l’enfant handicapé, certaines bourses d’études, le RSA et des aides irrégulières ou affectées à l’insertion. Cette liste n’est pas une invitation à supprimer une ligne du formulaire : il faut suivre le préremplissage et les rubriques proposées par la Caf.
Dans l’exemple fictif, Nadia et Julien sont locataires et perçoivent une aide au logement. Ils ne l’ajouteraient pas à leurs salaires ; ils vérifieraient plutôt que leur situation de logement est correctement déclarée et que le calcul tient compte du forfait applicable. Si leur situation change, le résultat peut évoluer même si les salaires restent identiques.
Pourquoi le montant peut-il changer alors que le salaire ne bouge pas ?
Le montant versé est déterminé pour une période de trois mois. La Caf indique une période de référence et le montant reste normalement fixe pendant ce trimestre, sans suivre immédiatement chaque variation mensuelle. Lors du renouvellement, en revanche, un changement dans les trois mois de référence peut être intégré. Une prime exceptionnelle, une période de chômage, une pension nouvellement perçue, une séparation ou l’arrivée d’un enfant peuvent donc modifier le calcul.
La bonification individuelle dépend aussi des revenus professionnels mensuels moyens de chaque membre du foyer. Elle ne se confond pas avec le salaire et ne signifie pas qu’un montant identique sera versé à toutes les personnes ayant le même salaire : la composition du foyer et les autres ressources restent déterminantes.
Comment vérifier les ressources avant de valider la déclaration ?
Une vérification utile consiste à rapprocher le formulaire des documents du trimestre de référence :
relever le montant net social de chaque bulletin ou relevé, mois par mois ;
inclure les revenus des autres membres du foyer, y compris une activité indépendante ou une pension ;
contrôler les allocations chômage, indemnités journalières, retraites et pensions alimentaires ;
ne pas ajouter une somme déjà préremplie, afin d’éviter un double comptage ;
vérifier la situation familiale, professionnelle, patrimoniale et de logement ;
conserver les justificatifs jusqu’à la fin de la période de versement et pendant le délai utile en cas de contrôle.
Pour Nadia, le bon résultat ne serait pas un chiffre “proche” de ses relevés, mais une déclaration où chaque mois, chaque membre du foyer et chaque ressource demandée peut être expliqué par un document. Si une donnée préremplie est erronée, elle ne doit pas être validée telle quelle : Nadia demanderait une correction à l’employeur ou à l’organisme payeur, puis utiliserait les modalités de rectification indiquées par la Caf.
Quelles sont les limites d’une estimation en ligne ?
Un simulateur peut donner un ordre de grandeur, mais il ne remplace pas l’instruction du dossier. Le résultat dépend de la période exacte, de la composition du foyer, du statut professionnel, des prestations et de règles parfois forfaitaires. Il ne faut pas déduire un droit définitif d’un seul mois de salaire ni d’une estimation réalisée avec un montant brut.
Pour une situation complexe — activité indépendante, revenus perçus à l’étranger, séparation récente, pension alimentaire contestée, arrêt de longue durée ou changement de logement — la meilleure démarche est de rassembler les justificatifs et de solliciter la Caf ou la MSA compétente. Les règles pouvant évoluer en cours d’année, le présent article est à lire avec la date de vérification des sources : Service-Public était indiqué comme vérifié le 1er juin 2026 et le Code consulté dans sa version en vigueur au 16 septembre 2026.