Accueil
» Aujourd'hui
»
Paiement en plusieurs fois : nouvelles règles et risques pour votre budget au 20 novembre 2026
Paiement en plusieurs fois : nouvelles règles et risques pour votre budget au 20 novembre 2026
Informations vérifiées le 20 novembre 2026 à 10 h 19, heure de Paris (CET, UTC+01:00), soit 09 h 19 UTC.
Le paiement en trois ou quatre fois permet de répartir une dépense, mais il ne réduit pas son coût réel ni la pression exercée sur le budget des mois suivants. Depuis le 20 novembre 2026, une réforme française du crédit à la consommation encadre davantage certaines offres de paiement fractionné, y compris de courte durée. Pour les ménages, le changement réglementaire améliore l’information et les vérifications, sans supprimer le risque d’accumuler des remboursements impossibles à honorer.
Ce risque est documenté : selon la Banque de France, les paiements fractionnés représentaient 9,8 milliards d’euros de production en 2025 et 16,4 % des dossiers de surendettement traités cette année-là comportaient une dette liée au paiement fractionné ou au minicrédit. Ces proportions ne permettent pas de conclure que tous les utilisateurs se trouvent en difficulté ; elles montrent toutefois pourquoi il faut regarder le total des échéances et non la seule mensualité affichée.
Destaques
Nouvelles règles depuis le 20 novembre 2026 : certaines facilités de paiement entrent désormais dans le régime du crédit à la consommation, avec des obligations adaptées à leur nature.
« Sans frais » ne signifie pas « sans risque » : trois achats à 40 € par mois mobilisent déjà 120 € du budget mensuel.
Le bon réflexe : additionner toutes les échéances existantes avant un nouvel achat et conserver une marge pour les dépenses imprévues.
En cas d’alerte : contacter rapidement le créancier et solliciter gratuitement un Point conseil budget ou la Banque de France.
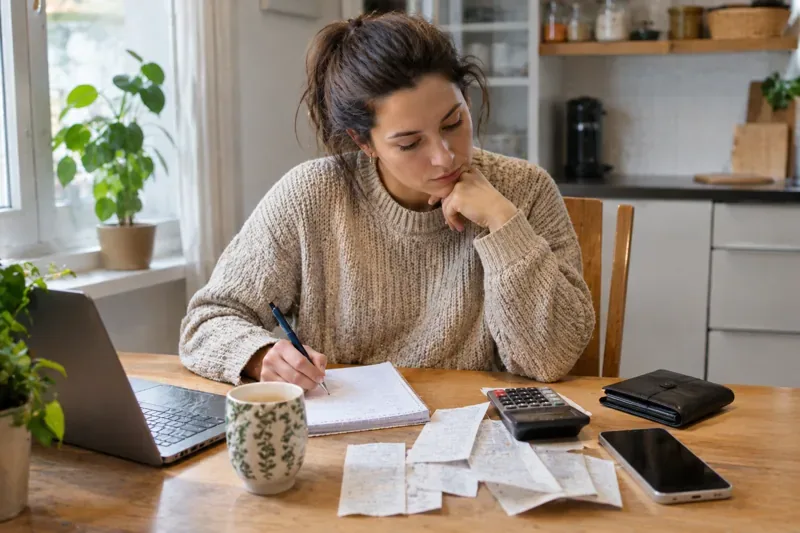
Illustration : le suivi des échéances et des dépenses du foyer aide à mesurer le poids réel du paiement en plusieurs fois.
Qu’est-ce qui change pour le paiement fractionné en France le 20 novembre 2026 ?
La réforme issue de la transposition de la directive européenne sur le crédit aux consommateurs étend les protections à des opérations auparavant largement exclues, notamment certains paiements en trois ou quatre fois et les petits crédits. Le direction des affaires juridiques du ministère de l’Économie précise que les nouvelles dispositions visent les offres émises à compter du 20 novembre 2026. Les contrats déjà en cours ne sont pas automatiquement réécrits : des dispositions transitoires existent.
Selon le rapport annuel 2025 de l’Observatoire de l’inclusion bancaire, l’encadrement comprend notamment une appréciation de la solvabilité adaptée, la communication d’informations standardisées et des indications sur le taux annuel effectif global (TAEG), lorsque ces règles sont applicables. Les obligations exactes dépendent des caractéristiques du contrat. Il ne faut donc pas supposer que toutes les offres commerciales sont identiques ou que toutes bénéficient exactement du même régime.
Comment le paiement en plusieurs fois pèse-t-il sur un budget mensuel ?
Le piège le plus fréquent est de raisonner achat par achat. Un panier à 160 € réglé en quatre échéances de 40 € paraît accessible. Mais si l’on ajoute un équipement à 240 € réglé à raison de 60 € et des vêtements à 120 € réglés à raison de 30 €, le même mois comporte 130 € de paiements à effectuer. Même sans frais supplémentaires, ces prélèvements peuvent entrer en concurrence avec l’alimentation, l’énergie, les transports ou l’assurance.
Exemple de budget avant et après trois paiements fractionnés
Poste mensuel
Montant illustratif
Revenus disponibles
1 800 €
Loyer, charges et dépenses essentielles
1 350 €
Épargne de précaution et frais prévisibles
150 €
Marge avant paiements fractionnés
300 €
Échéances de trois achats
130 €
Marge restante
170 €
Ces montants sont un exemple pédagogique, pas une moyenne nationale ni une règle d’endettement. Une marge de 170 € peut s’avérer insuffisante si une réparation, une facture annuelle ou une baisse de revenus survient. Il faut aussi tenir compte des dates de prélèvement : plusieurs paiements concentrés avant le salaire peuvent provoquer un découvert, alors même que le budget mensuel semble équilibré sur le papier.
Le paiement en quatre fois sans frais est-il vraiment gratuit ?
Une offre annoncée « sans frais » peut ne pas comporter d’intérêts pour un remboursement effectué dans les conditions prévues. Cela ne dispense pas de lire le coût total, les conditions de retard, la possibilité de remboursement anticipé et le calendrier précis des échéances. Les frais liés à des incidents, les éventuelles prestations accessoires et les conséquences d’un prélèvement rejeté peuvent transformer une facilité pratique en source de dépenses additionnelles. Vérifiez aussi les conditions de retour ou de remboursement d’un achat si un plan de paiement a déjà commencé.
La bonne comparaison n’est pas seulement « 50 € par mois » contre « 200 € aujourd’hui » ; elle consiste à examiner le prix comptant, le montant total effectivement dû et les autres engagements déjà souscrits. Le guide officiel sur le crédit à la consommation rappelle que le paiement fractionné peut comporter ou non des frais et que sa qualification juridique varie selon les modalités.
Comment éviter le surendettement avec plusieurs paiements en 3x ou 4x ?
1. Construire un calendrier unique de remboursement
Regroupez les achats sur un tableau ou dans une application de budget : organisme, montant restant, échéance, compte prélevé et date de fin. Ajoutez les abonnements, les crédits habituels et les dépenses saisonnières. Une liste complète est plus utile que plusieurs courriels de confirmation isolés.
2. Tester sa capacité à payer avant la commande
Calculez les revenus réellement attendus, déduisez les charges fixes, les dépenses variables indispensables et une réserve pour les imprévus. Soustrayez ensuite toutes les échéances simultanées. Si l’achat fait disparaître la marge de sécurité, il vaut mieux le reporter ou épargner le montant nécessaire. Il est particulièrement risqué de financer des courses courantes ou des factures récurrentes par des paiements différés successifs.
3. Limiter les engagements qui se chevauchent
Une règle personnelle simple consiste à terminer un plan de remboursement avant d’en ouvrir un autre, surtout lorsque les revenus sont irréguliers. Il ne s’agit pas d’un plafond légal universel : chacun doit ajuster sa prudence à sa situation. Un paiement fractionné ne doit pas servir à masquer un déficit budgétaire permanent.
4. Repérer les premiers signaux de fragilité
Les signaux d’alerte comprennent les prélèvements rejetés, le recours répété au découvert, l’impossibilité de constituer une réserve, les achats indispensables financés à crédit et la nécessité d’ouvrir une nouvelle facilité pour honorer la précédente. Dès qu’un de ces phénomènes se répète, évitez de nouveaux engagements et demandez un point sur votre situation.
Que faire si vous ne pouvez plus payer une échéance ?
Ne laissez pas un incident se multiplier sans réponse. Prenez contact avec l’établissement ou l’intermédiaire dès que possible, expliquez la difficulté et demandez les options éventuellement offertes par votre contrat. Conservez les échanges, vérifiez les frais indiqués et priorisez les dépenses essentielles. Évitez de souscrire un nouveau crédit pour payer des échéances déjà dues : cela peut aggraver le problème.
Un Point conseil budget propose un accompagnement gratuit et confidentiel. Le page de la Banque de France consacrée aux difficultés financières présente également l’orientation vers les services sociaux et le numéro 34 14 pour les questions liées aux difficultés financières. Lorsque les dettes ne peuvent plus être honorées durablement, la procédure de surendettement peut être envisagée ; les modalités de dépôt figurent sur le service officiel de dépôt d’un dossier de surendettement. Déposer un dossier n’équivaut pas à une acceptation automatique : la commission examine la situation.
Quel impact peut avoir la réforme sur les consommateurs dans les prochains mois ?
Le fait établi est l’entrée en application des nouvelles dispositions au 20 novembre 2026 pour les offres concernées. Il est raisonnable d’envisager que les consommateurs rencontrent davantage d’étapes d’information ou de vérification lors de certains achats, mais leur forme précise dépendra des prêteurs et des produits. Il serait prématuré d’affirmer que le nombre d’incidents de paiement ou de dossiers de surendettement va automatiquement diminuer : il faudra observer des données postérieures à la réforme pour l’évaluer.
Pour l’utilisateur, le principe reste inchangé : une somme payée plus tard reste une dépense engagée aujourd’hui. L’enjeu n’est pas de bannir systématiquement le paiement fractionné, mais de le réserver à un achat anticipé dont toutes les échéances peuvent être couvertes sans déséquilibrer les besoins du foyer.
FAQ : paiement fractionné et budget
Peut-on cumuler plusieurs paiements en quatre fois ?
Plusieurs offres peuvent coexister selon les décisions des établissements, mais chaque échéance supplémentaire diminue votre marge budgétaire. Additionnez-les avant de confirmer un nouvel achat.
Le paiement fractionné sans frais peut-il créer des dettes ?
Oui. Même sans intérêts, le capital doit être remboursé. Un retard ou un cumul de plans peut entraîner des difficultés de trésorerie et, selon le contrat, des frais ou incidents.
Où trouver de l’aide en cas de difficultés de remboursement ?
Contactez le créancier, puis un Point conseil budget ou la Banque de France. En cas de difficultés durables, renseignez-vous sur la procédure officielle de surendettement.