Accueil
» Découvrir
»
Déclaration de revenus 2026 : que faire si vous avez oublié un revenu ?
Déclaration de revenus 2026 : que faire si vous avez oublié un revenu ?
Vous avez validé votre déclaration de revenus 2026, puis retrouvé un salaire, une pension, un revenu foncier, un revenu de placement ou une autre somme qui aurait dû y figurer. L’objectif n’est pas seulement de « modifier une case » : une bonne correction doit aboutir à une déclaration cohérente, à un nouvel avis d’impôt lorsque cela est nécessaire et à une trace claire de votre démarche.
Au 17 septembre 2026, la procédure la plus simple pour une déclaration faite en ligne est encore ouverte. La Direction générale des Finances publiques (DGFiP) indique que le service « Accédez à la correction en ligne » est disponible du 29 juillet au 30 novembre 2026 inclus pour modifier la déclaration des revenus 2025 déposée en 2026. La quasi-totalité des revenus, charges et éléments servant au calcul de l’impôt peuvent être rectifiés. Les règles et dates citées ci-dessous ont été vérifiées sur les pages officielles d’impots.gouv.fr consacrées à la correction d’une déclaration déjà déposée et sur le communiqué d’ouverture du service de correction 2026.
Premier contrôle utile : rapprocher la déclaration, les relevés et les justificatifs afin d’identifier exactement le revenu oublié et son montant.
Le résultat à viser : une correction complète, pas simplement un montant ajouté
Une correction de qualité doit vous permettre de répondre « oui » à trois questions : le revenu oublié a-t-il été reporté dans la bonne catégorie ? Les autres rubriques de la déclaration restent-elles cohérentes après cette modification ? Avez-vous conservé une preuve de la déclaration corrigée et, si l’impôt change, reçu ensuite un nouvel avis ?
Cette approche est importante parce qu’un revenu oublié peut avoir des conséquences au-delà du montant d’impôt immédiat : revenu fiscal de référence, taux de prélèvement à la source, acomptes, plafonds ou avantages soumis à conditions de ressources. Il n’est donc pas prudent de corriger uniquement le chiffre qui vous a alerté sans relire le récapitulatif final.
1. Identifier précisément ce qui manque
Commencez par réunir la source du revenu : bulletin de salaire, attestation de pension, relevé bancaire ou fiscal, déclaration d’un intermédiaire financier, relevé de loyers, document d’une plateforme, attestation d’indemnités ou autre justificatif. Vérifiez ensuite si le revenu était totalement absent ou simplement sous-évalué.
Une somme préremplie n’est pas nécessairement exhaustive. La déclaration préremplie facilite le contrôle, mais le contribuable reste responsable de la vérification et de la correction des informations. La page officielle « Les modalités de la déclaration de revenus en 2026 » rappelle que la déclaration peut être modifiée lorsqu’une information a été oubliée ou doit être complétée.
Signe que cette étape est réussie : vous connaissez le montant brut ou net fiscal à déclarer selon la catégorie concernée, vous savez à quelle rubrique il appartient et vous disposez d’un justificatif concordant.
Quand changer d’approche : si vous ne savez pas si la somme est imposable, si elle relève d’une catégorie particulière ou si un abattement spécifique s’applique, ne choisissez pas une case au hasard. Consultez la notice du formulaire correspondant, la documentation officielle ou votre service des impôts des particuliers.
2. Choisir la procédure selon la façon dont vous avez déclaré
Déclaration initiale faite en ligne
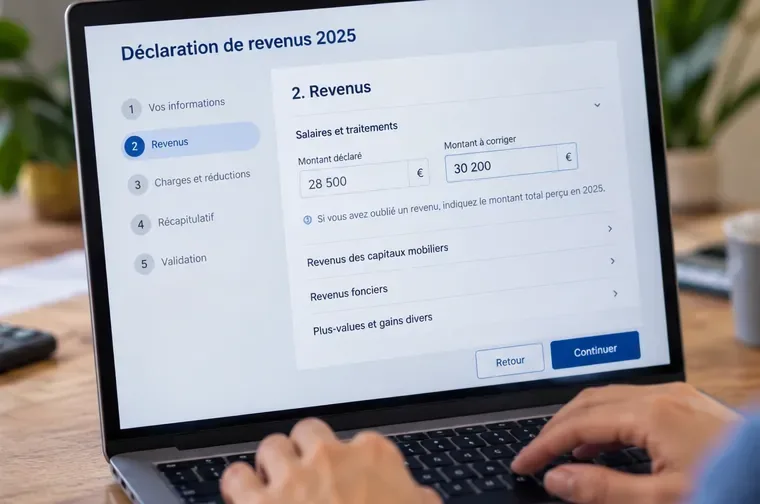
En septembre 2026, la voie normale consiste à vous connecter à votre espace Finances publiques puis à sélectionner « Accédez à la correction en ligne ». La DGFiP précise que ce service est ouvert jusqu’au 30 novembre 2026 inclus. Il peut également être utilisé si vous aviez bénéficié de la déclaration automatique.
Vous pouvez notamment corriger les revenus, les charges, les personnes à charge, les données servant au calcul des réductions et crédits d’impôt, certains éléments de l’impôt sur la fortune immobilière et les éléments de la déclaration sociale des indépendants. Vous pouvez aussi ajouter ou supprimer des déclarations annexes. Ces possibilités sont détaillées sur la page officielle « Puis-je modifier tous les éléments de ma déclaration de revenus en ligne ? ».
Lors de la correction, modifiez la rubrique de revenu concernée puis poursuivez jusqu’au récapitulatif ; ne vous arrêtez pas après avoir saisi le nouveau montant.
Déclaration initiale faite sur papier
Si votre déclaration 2026 a été déposée sur papier et que la date limite est dépassée, vous ne pouvez pas utiliser le service de correction en ligne pour modifier cette déclaration papier. Une fois l’avis reçu, la correction passe par une réclamation. La DGFiP permet de la faire depuis la messagerie sécurisée de l’espace Finances publiques, par courrier adressé au centre des finances publiques ou au guichet du service des impôts des particuliers.
Si la correction avait été faite avant la date limite de dépôt, une nouvelle déclaration papier complète devait être envoyée avec la mention « DÉCLARATION RECTIFICATIVE, ANNULE ET REMPLACE ». En septembre 2026, ce scénario appartient déjà à la période passée de la campagne 2026.
3. Corriger le revenu, puis relire l’ensemble du récapitulatif
Une fois dans le service de correction, remplacez le montant erroné ou ajoutez la rubrique manquante. Si le type de revenu nécessite une déclaration annexe, vérifiez que celle-ci est bien ajoutée et complétée. Ensuite, poursuivez jusqu’au récapitulatif final.
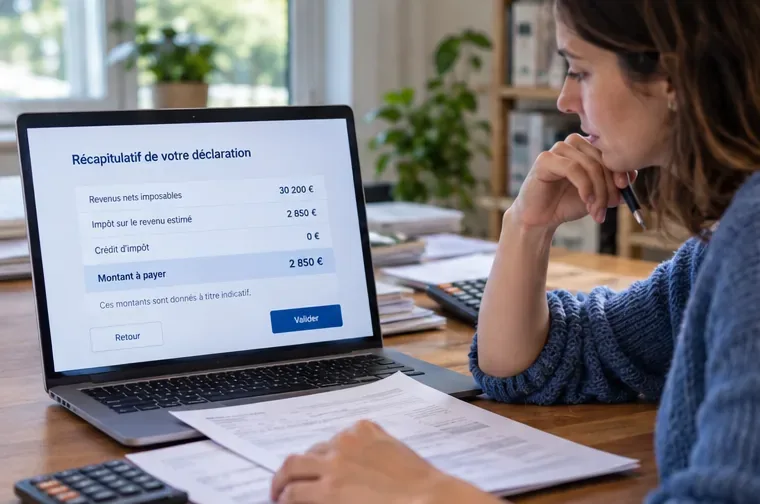
Le point essentiel est de comparer les informations avant et après correction. Pour un revenu oublié, le revenu imposable peut augmenter, mais il faut également vérifier si d’autres calculs sont affectés : frais réels, déficits, charges déductibles, prélèvements sociaux, réductions ou crédits d’impôt, selon la nature du revenu et votre situation.
Avant de valider, relisez le récapitulatif complet : le bon résultat est une déclaration cohérente dans son ensemble, pas seulement une case corrigée.
Signe que cette étape est réussie : le revenu corrigé apparaît dans la bonne rubrique, les totaux sont plausibles par rapport à vos justificatifs et aucune autre donnée n’a été modifiée involontairement.
Quand changer d’approche : si la correction entraîne un résultat manifestement incohérent ou si vous découvrez plusieurs erreurs liées entre elles, interrompez la validation et reprenez les justificatifs. Pour une situation complexe — revenus étrangers, cession de titres, location meublée, revenus professionnels ou changement de résidence fiscale — une vérification spécifique peut être nécessaire.
4. Valider et conserver une preuve
Après avoir contrôlé le récapitulatif, validez la déclaration corrigée. La DGFiP indique que si la correction entraîne une modification de l’impôt et qu’elle est acceptée par l’administration, un nouvel avis d’impôt sera établi. Le taux de prélèvement à la source sera mis à jour ultérieurement après la réception de cet avis corrigé.
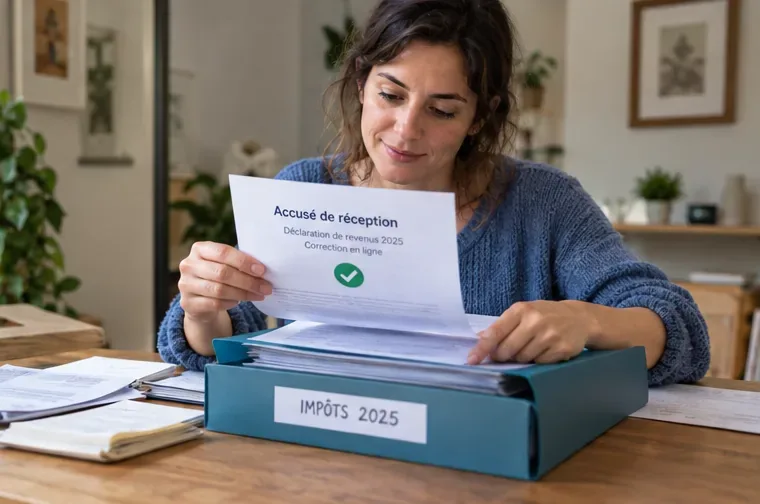
Conservez le document ou l’accusé de dépôt disponible après la démarche, ainsi que les justificatifs qui expliquent la correction. Cela vous permettra de démontrer facilement ce qui a été rectifié et à quelle date si l’administration demande des précisions.
Après validation, conservez l’accusé de réception, la déclaration corrigée et les justificatifs jusqu’à ce que le nouvel avis soit disponible et vérifié.
Comment savoir si la correction a réellement abouti ?
Le meilleur indicateur n’est pas seulement l’envoi de la correction. Lorsque la modification change l’impôt, attendez le nouvel avis et comparez-le avec l’ancien. Vérifiez le revenu imposable, le montant d’impôt, le revenu fiscal de référence et, lorsque cela vous concerne, l’évolution ultérieure du prélèvement à la source.
La correction n’est pas nécessairement instantanée dans toutes les rubriques de votre espace. La DGFiP précise notamment que le taux et les acomptes de prélèvement à la source ne sont pas toujours mis à jour immédiatement après une déclaration rectificative ; ils peuvent n’apparaître qu’après traitement et émission de l’avis corrigé.
Résultat satisfaisant : les données de l’avis corrigé concordent avec la déclaration rectifiée et vos justificatifs.
Résultat à recontrôler : le nouvel avis ne reflète pas la correction, une somme reste absente ou une nouvelle anomalie apparaît. Dans ce cas, utilisez la messagerie sécurisée ou la procédure de réclamation plutôt que d’accumuler des corrections incertaines.
Que faire si le service de correction en ligne est fermé ?
Après le 30 novembre 2026, ou si l’information concernée ne peut pas être modifiée par le service en ligne, vous pouvez demander une correction via la messagerie sécurisée de votre espace Finances publiques : « Écrire » puis la rubrique relative à la réclamation ou contestation en matière d’impôt sur le revenu. Une demande peut aussi être adressée par courrier au service compétent.
Pour l’impôt sur le revenu mis en recouvrement en 2026, le délai général de réclamation court jusqu’au 31 décembre 2028. C’est l’exemple donné par la DGFiP dans sa page officielle sur les délais de réclamation. Il reste préférable d’agir dès la découverte de l’erreur plutôt que d’attendre la fin de ce délai.
Les limites du service de correction en ligne
Le service permet de modifier la plupart des éléments déclaratifs, mais pas tout. La DGFiP indique notamment que certains changements liés à l’état civil, à la situation de famille — mariage, Pacs, rupture de Pacs, divorce ou décès —, à l’adresse ou à certains renseignements administratifs ne peuvent pas être traités dans ce service et nécessitent une démarche distincte.
Si votre « revenu oublié » est en réalité lié à un changement de situation familiale ou fiscale plus large, la simple modification d’une rubrique de revenus peut donc être insuffisante.
Faut-il craindre une pénalité lorsque l’on corrige spontanément ?
Une omission de revenu peut conduire à un supplément d’impôt et, selon les circonstances, à des intérêts ou sanctions. Toutefois, le Code général des impôts prévoit, sous conditions, une réduction de 50 % du montant de l’intérêt de retard lorsqu’un contribuable dépose spontanément une déclaration rectificative de bonne foi avant l’expiration du délai de reprise et paie les droits selon les conditions prévues. Le texte applicable figure à l’article 1727 du Code général des impôts.
Cela ne signifie pas que toute correction est automatiquement exonérée de conséquence financière. Le traitement dépend de la nature de l’omission, de la bonne foi, du moment de la régularisation et du paiement. Pour un montant important ou une situation atypique, il est préférable de demander une réponse écrite au service des impôts.
Checklist de contrôle avant de considérer le dossier comme terminé
Le revenu oublié est identifié et justifié par un document fiable.
La bonne catégorie de revenu a été utilisée.
La déclaration annexe nécessaire a été ajoutée, le cas échéant.
Le récapitulatif final a été relu dans son ensemble.
La déclaration corrigée a été validée.
Une preuve de dépôt et les justificatifs sont conservés.
Si l’impôt change, le nouvel avis est comparé à la correction.
Si le résultat reste incohérent, la messagerie sécurisée ou une réclamation est utilisée.
En pratique : agir vite, puis vérifier le résultat
Pour une déclaration 2026 faite en ligne, un revenu 2025 oublié peut encore être corrigé directement jusqu’au 30 novembre 2026. La bonne méthode consiste à identifier précisément la somme, la saisir dans la rubrique correcte, relire l’ensemble de la déclaration et conserver la preuve de la démarche. Ensuite, si l’impôt est modifié, le nouvel avis devient votre principal point de contrôle.
Si le service en ligne n’est plus disponible, si la déclaration initiale était sur papier ou si l’élément concerné sort du périmètre de la correction en ligne, passez à la réclamation via la messagerie sécurisée ou le service des impôts compétent. Le but n’est pas de multiplier les démarches : c’est d’obtenir une déclaration et un avis qui reflètent correctement vos revenus 2025.