Accueil
» Découvrir
»
Déclaration de revenus 2026 : comment corriger une erreur après validation ?
Déclaration de revenus 2026 : comment corriger une erreur après validation ?
Vous avez validé votre déclaration de revenus 2026 et vous découvrez ensuite un montant oublié, une case mal remplie ou un crédit d’impôt incomplet. La validation ne signifie pas que toute correction devient impossible. La bonne procédure dépend surtout de trois éléments : la manière dont vous avez déposé la déclaration, la nature de l’erreur et la date à laquelle vous intervenez.
Commencez par ce tableau. Il évite de chercher un bouton qui n’apparaîtra pas dans votre espace si votre situation ne relève pas de la correction en ligne.
Votre situation
Procédure à privilégier
Point de vigilance
Déclaration en ligne, service ouvert
« Accéder à la correction en ligne » dans l’espace Finances publiques
Corrigez les rubriques autorisées puis validez à nouveau.
Service fermé ou information exclue
Messagerie sécurisée : « Écrire » puis « Réclamation / Contestation / Impôt sur le revenu »
Décrivez l’erreur et joignez les justificatifs utiles.
Déclaration papier déjà déposée
Déclaration rectificative avant la date limite ; réclamation ensuite
La correction en ligne ne remplace pas une réclamation papier.
Déclaration en mode EDI
Procédure EDI-Correction
Le circuit dépend du logiciel ou du professionnel qui a transmis la déclaration.
Étape 1 : identifier l’erreur et le type de déclaration
Avant de modifier quoi que ce soit, comparez le récapitulatif validé avec vos bulletins de salaire, relevés de pension, justificatifs de dons, dépenses ouvrant droit à crédit d’impôt et documents familiaux. Notez la rubrique concernée, le montant déclaré et le montant qui devrait être indiqué. Cette préparation est utile si l’administration vous demande une explication.
Le cas le plus simple est une déclaration déposée en ligne avec une erreur portant sur les revenus, les charges, les personnes à charge, les réductions ou crédits d’impôt autorisés. Le service peut aussi être utilisé après une déclaration automatique. Une déclaration effectuée dans l’application mobile « Impots.gouv » peut être retrouvée sur le web lorsque le dossier relève du périmètre prévu.
En revanche, certaines données sont exclues du service de correction en ligne. La page officielle de la DGFiP sur la correction d’une déclaration déjà déposée cite notamment l’état civil, le mariage, le Pacs, la rupture de Pacs, le divorce, le décès, le changement d’adresse, l’adresse d’un étudiant rattaché et la désignation d’un tiers de confiance. La résidence fiscale au 1er janvier 2026 figure également parmi les informations qui ne peuvent pas être modifiées par cette voie.
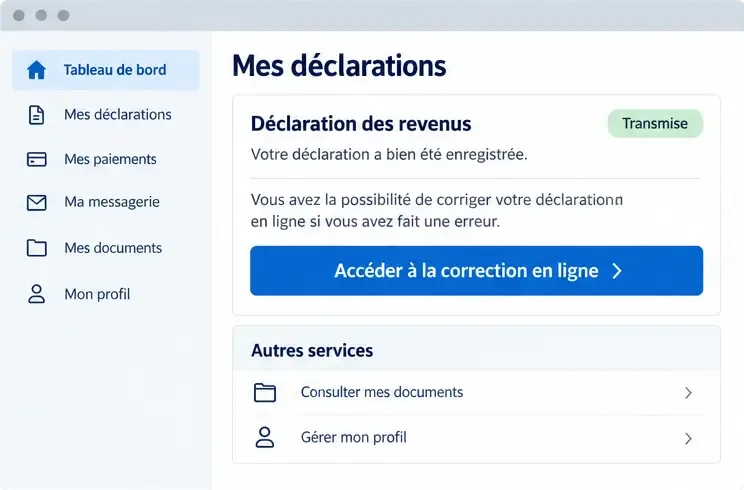
Repère visuel : dans l’espace fiscal, le bouton « Accéder à la correction en ligne » permet d’ouvrir la procédure lorsque le service est disponible.
Étape 2 : ouvrir la correction en ligne quand elle est disponible
Connectez-vous à votre espace particulier sur impots.gouv.fr, puis recherchez l’accès à la correction en ligne. Pour la campagne 2026, il est ouvert du 29 juillet au 30 novembre inclus. Le libellé officiel à rechercher est « Accéder à la correction en ligne ». Vous ne devez pas créer une nouvelle déclaration vide : la procédure reprend les informations déjà transmises.
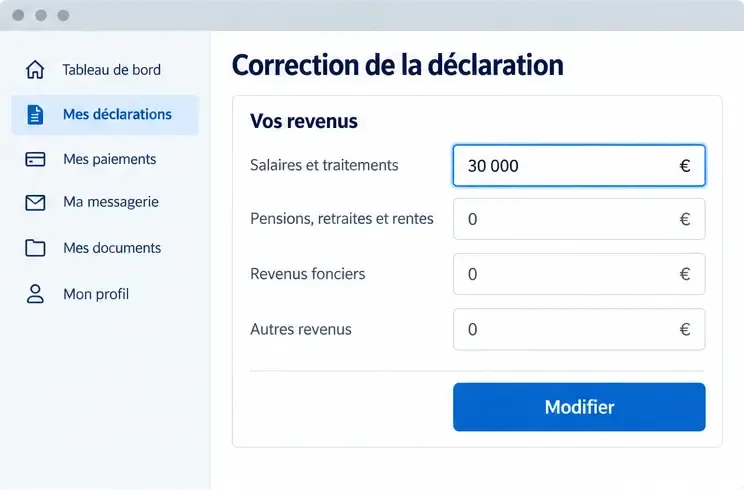
Parcourez les rubriques jusqu’à la donnée erronée. Vous pouvez, par exemple, rectifier un salaire prérempli, une pension, une pension alimentaire, une personne à charge ou certains montants de réduction et de crédit d’impôt, à condition que la rubrique soit proposée par le service. Ne modifiez pas un montant au hasard pour compenser une autre erreur : corrigez la donnée à son origine et conservez le justificatif correspondant.
Lorsque l’erreur concerne une situation familiale ou une adresse, arrêtez-vous plutôt que de forcer la procédure. Une demande dans la messagerie sécurisée sera plus adaptée. L’administration peut demander des précisions et peut refuser la correction si les éléments transmis ne permettent pas de la traiter.
Repère visuel : la rubrique erronée doit être modifiée directement, avec le montant exact et vérifiable.
Étape 3 : vérifier le récapitulatif avant de valider
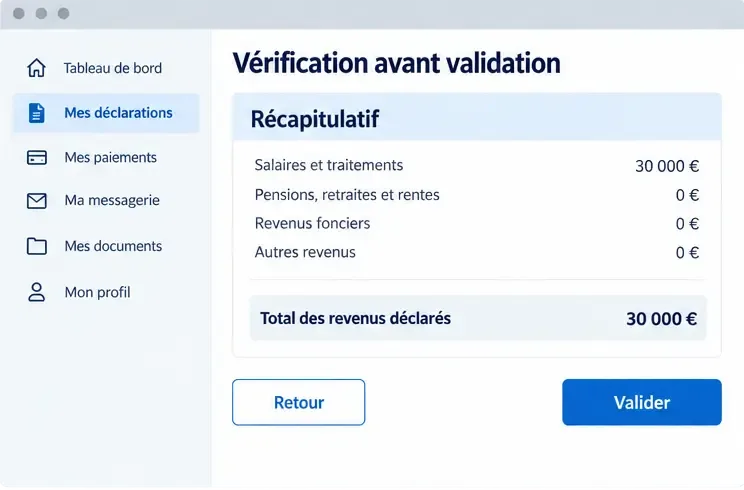
La phase de vérification mérite autant d’attention que la saisie. Relisez les montants corrigés, mais aussi les rubriques qui n’ont pas changé. Une modification du revenu imposable peut modifier le calcul de l’impôt, le revenu fiscal de référence, certains plafonds et l’éligibilité à des dispositifs associés.
Vérifiez que le montant corrigé est dans la bonne année et dans la bonne catégorie de revenus.
Contrôlez que la personne à charge ou le rattachement est cohérent avec la situation déclarée.
Pour un crédit ou une réduction d’impôt, comparez la somme saisie avec le justificatif et avec les plafonds applicables.
Relisez le nouveau montant d’impôt estimé, sans le considérer comme l’avis définitif.
Enregistrez ou téléchargez le justificatif de la déclaration corrigée après validation.
Une correction en ligne n’est pas automatiquement acceptée parce que le formulaire a été validé. La DGFiP précise que l’administration peut demander des explications et, le cas échéant, refuser la modification. Si la correction acceptée change le montant de l’impôt, un nouvel avis d’impôt sera établi.
Repère visuel : avant la validation finale, contrôlez le récapitulatif complet et non la seule ligne modifiée.
Étape 4 : utiliser la messagerie sécurisée si le service ne convient pas
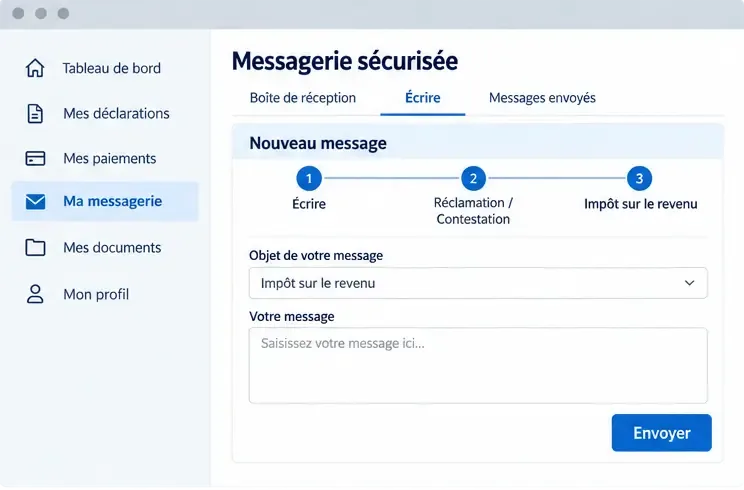
Si le service est fermé, si l’erreur porte sur une donnée exclue ou si vous ne pouvez pas modifier votre déclaration par voie électronique, connectez-vous à votre espace Finances publiques et ouvrez la messagerie sécurisée. Le chemin indiqué par la DGFiP est : « Écrire » puis « Réclamation / Contestation / Impôt sur le revenu ». Expliquez ce qui a été déclaré, ce qui doit être corrigé, la raison de l’erreur et la conséquence attendue.
Joignez les pièces qui permettent de vérifier votre demande : document fiscal, justificatif de revenus, attestation de situation familiale, reçu de don ou document relatif à la dépense concernée. Dans le message, indiquez votre numéro fiscal, l’année concernée et la référence de l’avis si vous l’avez déjà reçu. Gardez une copie du message, des pièces jointes et de l’accusé de réception.
Repère visuel : lorsque la correction en ligne n’est pas possible, le parcours de messagerie conduit vers « Réclamation / Contestation / Impôt sur le revenu ».
Cas particulier : vous avez envoyé une déclaration papier
Une déclaration papier ne peut pas être rectifiée avec le service de correction en ligne. Avant la date limite de dépôt, adressez une nouvelle déclaration au service des impôts des particuliers dont vous dépendez. Elle doit reprendre toutes les rubriques qui vous concernent, y compris celles qui ne changent pas, et porter sur la première page la mention « DÉCLARATION RECTIFICATIVE, ANNULE ET REMPLACE ».
Après la date limite et après réception de l’avis, il faut formuler une réclamation. La DGFiP indique qu’elle peut être déposée en ligne par la messagerie sécurisée, par courrier au centre des finances publiques ou au guichet du service des impôts des particuliers. La réclamation doit présenter votre identité, votre adresse, votre numéro fiscal, l’impôt concerné, le motif et les justificatifs utiles. Le délai va jusqu’au 31 décembre de la deuxième année suivant celle de la mise en recouvrement indiquée sur l’avis. Pour un avis mis en recouvrement en 2026, cela conduit en principe au 31 décembre 2028, sous réserve de la date figurant sur votre avis.
Que se passe-t-il après la correction ?
Si la modification est acceptée et qu’elle change l’impôt, un nouvel avis est édité. Le taux de prélèvement à la source peut être mis à jour ultérieurement, après réception de l’avis corrigé ; il n’est donc pas anormal qu’il ne change pas immédiatement dans la rubrique de gestion du prélèvement à la source.
Une correction qui augmente l’impôt n’a pas le même effet qu’une correction qui diminue la somme due. Les informations de Bercy précisent qu’aucune pénalité n’est normalement appliquée lorsque la déclaration initiale a été déposée dans les délais et que l’erreur est corrigée, mais des intérêts de retard à taux réduit peuvent être appliqués aux sommes qui n’ont pas été déclarées à temps. La bonne pratique consiste à corriger rapidement et à expliquer clairement la situation.
Checklist avant de considérer la démarche terminée
La rubrique erronée et l’année fiscale ont été identifiées.
Le canal choisi correspond au dépôt initial : en ligne, papier, mobile ou EDI.
Les justificatifs concordent avec les nouveaux montants.
La déclaration corrigée a été validée ou la réclamation a reçu un accusé de réception.
Le nouvel avis d’impôt a été consulté si la correction modifie le calcul.
Le prélèvement à la source et les acomptes ont été revérifiés après traitement.
Le point essentiel est de ne pas confondre validation et impossibilité de recours. Une erreur ordinaire peut souvent être corrigée en ligne pendant la période prévue ; une erreur familiale, une déclaration papier ou une demande tardive nécessite un autre canal. En suivant cette distinction et en conservant une trace de chaque envoi, vous limitez le risque de corriger la mauvaise information ou de manquer la réponse de l’administration.