Accueil
» Wiki
»
Chômage et micro-entreprise : peut-on cumuler les revenus en 2026 ?
Chômage et micro-entreprise : peut-on cumuler les revenus en 2026 ?
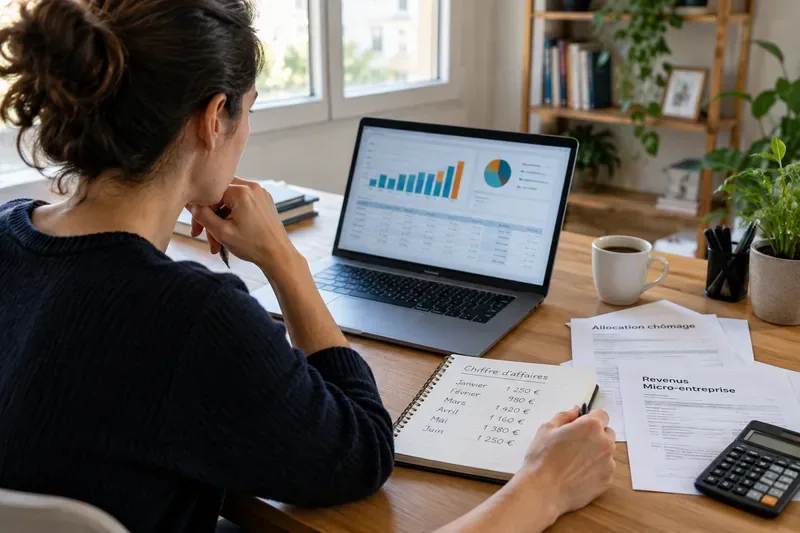
Oui, il est possible de cumuler l’allocation d’aide au retour à l’emploi (ARE) et les revenus d’une micro-entreprise, mais l’ARE n’est généralement pas versée intégralement lorsque l’activité génère du chiffre d’affaires. France Travail calcule un complément mensuel en tenant compte d’une rémunération forfaitaire dérivée du chiffre d’affaires, avec un abattement qui dépend de la nature de l’activité. Pour les droits ouverts après certaines pertes d’emploi intervenues à compter du 1er avril 2025, le maintien de l’ARE lié à une activité non salariée est en outre plafonné à 60 % du reliquat de droits existant au démarrage de l’activité.
Le cumul ARE–micro-entreprise dépend du chiffre d’affaires déclaré, de l’abattement applicable à l’activité et de la situation exacte de vos droits France Travail.
Le principe : vous pouvez garder une partie de l’ARE pendant le lancement
Le maintien partiel de l’ARE vise à permettre à un demandeur d’emploi de créer ou reprendre une activité sans perdre immédiatement tout son revenu de remplacement. Pour en bénéficier, vous devez notamment rester inscrit à France Travail, continuer votre actualisation mensuelle et déclarer votre activité ainsi que les revenus ou le chiffre d’affaires demandé.
France Travail présente le calcul de base ainsi : montant mensuel de l’ARE moins 70 % de la rémunération issue de l’activité non salariée. Pour un micro-entrepreneur, la « rémunération » retenue n’est pas simplement le chiffre d’affaires encaissé : un abattement forfaitaire pour frais professionnels est d’abord appliqué. Les règles officielles sont détaillées par France Travail sur le cumul avec une reprise d’activité et dans le rappel réglementaire de l’Unédic sur le cumul ARE-rémunération.
Quel chiffre d’affaires France Travail retient-il pour une micro-entreprise ?
Pour les micro-entrepreneurs, l’Unédic indique que le revenu pris en compte correspond au chiffre d’affaires après application de l’abattement forfaitaire lié à l’activité. Les principaux taux sont les suivants :
Type d’activité
Abattement appliqué
Part du CA restant après abattement
Achat-revente et certaines activités de fourniture de logement
71 %
29 %
Prestations de services relevant des BIC
50 %
50 %
Activités libérales relevant des BNC
34 %
66 %
Ces taux sont importants parce qu’ils modifient fortement le montant de revenu retenu par France Travail. Le règlement général consolidé de l’assurance chômage confirme que, pour les créateurs ou repreneurs sous régime micro-social, la rémunération correspond au chiffre d’affaires auquel s’applique l’abattement forfaitaire prévu par la réglementation fiscale.
Exemple concret : 1 000 € de chiffre d’affaires dans le mois
Prenons une ARE mensuelle théorique de 1 500 € avant prise en compte de l’activité. Les montants ci-dessous sont des exemples pédagogiques : le paiement réel peut différer à cause du nombre de jours indemnisables, des arrondis, du salaire de référence, des justificatifs et de la situation individuelle.
Cas 1 : activité libérale en BNC
Avec 1 000 € de chiffre d’affaires, l’abattement de 34 % laisse 660 € de revenu pris en compte. Soixante-dix pour cent de 660 € représentent 462 €. Le complément d’ARE calculé sur cette base serait donc d’environ 1 038 € avant application des autres limites : 1 500 € - 462 €.
Cas 2 : prestation de services en BIC
Avec un abattement de 50 %, 1 000 € de chiffre d’affaires donnent 500 € de revenu retenu. La déduction correspondant à 70 % de ce revenu est de 350 €. Sur une ARE théorique de 1 500 €, le complément ressortirait donc à environ 1 150 €, toujours sous réserve des autres règles applicables.
Cas 3 : achat-revente
Avec un abattement de 71 %, seuls 290 € sont retenus sur 1 000 € de chiffre d’affaires. Soixante-dix pour cent représentent 203 €. Le complément théorique serait d’environ 1 297 €. Cet exemple montre pourquoi deux micro-entrepreneurs réalisant le même chiffre d’affaires peuvent recevoir un complément d’ARE différent.
Le cumul n’est pas illimité : deux plafonds sont à surveiller
Première limite : le cumul entre le revenu de la nouvelle activité et l’allocation ne peut pas conduire à dépasser le niveau de rémunération de référence utilisé par France Travail selon les règles applicables au dossier. C’est pourquoi une simple soustraction ne suffit pas toujours à prévoir le versement final.
Deuxième limite, particulièrement importante depuis la réforme entrée en vigueur en 2025 : France Travail précise que, lorsque l’ARE a été attribuée à la suite d’une fin de contrat de travail ou de l’engagement d’une procédure de licenciement intervenu à compter du 1er avril 2025, le cumul lié à une activité non salariée est possible dans la limite de 60 % des droits restant au démarrage effectif de l’activité. Cette règle est rappelée sur la page officielle « Devenir entrepreneur : les aides pour financer son projet en 2026 ».
Si vos droits ont été ouverts dans un contexte antérieur à cette date, votre dossier peut relever de règles transitoires ou précédentes. Il est donc prudent de vérifier la date de la perte d’emploi qui a ouvert vos droits et la date de démarrage réel de la micro-entreprise plutôt que d’appliquer automatiquement le plafond de 60 %.
Que se passe-t-il si votre chiffre d’affaires varie beaucoup ?
Un mois à zéro chiffre d’affaires ne signifie pas forcément qu’il n’y a aucune formalité : vous devez continuer à vous actualiser et signaler votre situation. Inversement, un mois très élevé peut réduire fortement, voire annuler, le complément d’ARE du mois sans forcément supprimer immédiatement tous les droits restants.
France Travail distingue aussi les situations où le revenu non salarié est déjà connu de celles où il ne l’est pas encore. Lorsque les revenus ne sont pas connus, un paiement provisoire peut être effectué puis régularisé lorsque les revenus réels sont disponibles. Lorsque les revenus sont connus, une avance peut être calculée à partir des montants déclarés, sous réserve de la transmission des justificatifs. Les modalités pratiques sont détaillées sur la page France Travail consacrée à la reprise d’une activité.
Quelles démarches effectuer chaque mois ?
Restez inscrit à France Travail si vous souhaitez continuer à percevoir l’ARE.
Actualisez votre situation tous les mois dans les délais prévus.
Déclarez l’activité non salariée et les informations demandées sur votre chiffre d’affaires ou votre revenu.
Conservez vos justificatifs de déclaration de chiffre d’affaires auprès de l’Urssaf et transmettez-les lorsque France Travail les demande.
Signalez rapidement une cessation d’activité ou un changement de statut susceptible d’influer sur vos droits.
De son côté, le micro-entrepreneur continue à déclarer son chiffre d’affaires à l’Urssaf mensuellement ou trimestriellement selon l’option retenue. Le simulateur officiel Mon-entreprise de l’Urssaf permet d’estimer cotisations et revenu disponible, mais il ne remplace pas le calcul individuel de France Travail.
ARE ou ARCE : quel mécanisme correspond à votre besoin ?
Le maintien de l’ARE et l’ARCE répondent à deux logiques différentes. Le maintien de l’ARE procure un complément mensuel ajusté au niveau de revenu. L’ARCE transforme une partie des droits restant en capital. France Travail indique que l’ARCE correspond à 60 % du capital de droits ARE restants pour les droits concernés, après une déduction de 3 % destinée au financement des retraites complémentaires, et qu’elle est versée en deux fois sous conditions. ARE et ARCE ne se cumulent pas pour la même création ou reprise d’entreprise. Les conditions sont détaillées sur la page officielle de l’ARCE.
En pratique, le maintien de l’ARE peut être pertinent lorsque le chiffre d’affaires est incertain ou progressif et que vous recherchez un revenu mensuel de sécurité. L’ARCE répond plutôt à un besoin de trésorerie initiale plus important. Ce n’est pas une règle universelle : le bon choix dépend notamment du rythme attendu des encaissements, du besoin de financement au démarrage et du reliquat de droits.
L’Acre change-t-elle le calcul de l’ARE ?
L’Acre est une aide distincte : elle réduit certaines cotisations sociales au démarrage pour les personnes éligibles, mais elle ne remplace ni l’ARE ni l’ARCE. Depuis le 1er janvier 2026, l’Urssaf précise que les créateurs concernés doivent notamment déposer leur demande d’Acre dans un délai maximal de 60 jours suivant le début d’activité. Les critères d’éligibilité et les modalités ont évolué en 2026 ; ils sont présentés sur la page officielle de l’Urssaf consacrée à l’Acre.
Comment savoir si le cumul vous convient vraiment ?
Avant de créer la micro-entreprise, notez quatre données : votre ARE journalière ou mensuelle, votre reliquat de droits, la date de la perte d’emploi ayant ouvert ces droits et la catégorie fiscale de votre future activité. Ajoutez ensuite une estimation réaliste du chiffre d’affaires mensuel. Vous pourrez alors simuler plusieurs mois faibles, moyens et élevés.
Le point décisif n’est donc pas simplement « puis-je toucher le chômage et facturer ? », mais « quel revenu France Travail retiendra-t-il, quelles limites s’appliquent à mon droit et combien de droits seront consommés ? ». Pour un dossier avec revenus irréguliers, plusieurs activités ou une ouverture de droits proche d’un changement réglementaire, une simulation avec France Travail reste la manière la plus sûre d’obtenir un montant adapté à votre situation.
À retenir
Le cumul entre ARE et revenus de micro-entreprise est possible sous conditions.
France Travail ne retient pas directement tout le chiffre d’affaires : un abattement forfaitaire est appliqué selon l’activité.
Le complément est ensuite calculé à partir de l’ARE et de 70 % du revenu ainsi déterminé, avec d’autres plafonds et règles de jours indemnisables.
Pour certains droits liés à une perte d’emploi à compter du 1er avril 2025, le maintien de l’ARE avec une activité non salariée est limité à 60 % du reliquat de droits au démarrage.
L’actualisation mensuelle et les justificatifs sont essentiels pour éviter une régularisation importante ou une suspension de paiement.
L’ARCE est une alternative en capital au maintien mensuel de l’ARE, pas un complément à ajouter par-dessus.
Informations vérifiées le 20 septembre 2026 à partir de sources officielles France Travail, Unédic et Urssaf. Les règles d’indemnisation dépendent de la date d’ouverture des droits et de la situation individuelle ; le décompte France Travail reste la référence pour le montant effectivement versé.