Accueil
» Aujourd'hui
»
Pourquoi l'action Meta est-elle en vogue ? Les développements en IA que les investisseurs surveillent de près.
Pourquoi l'action Meta est-elle en vogue ? Les développements en IA que les investisseurs surveillent de près.
Mise à jour du 21 septembre 2026. L'action Meta attire l'attention, l'entreprise recentrant sa stratégie d'IA sur les agents personnels, les abonnements et les fonctionnalités quotidiennes de ses applications, délaissant ainsi les annonces de modèles. Le dernier produit phare est Muse, un agent IA lancé en septembre ; Meta One, annoncé une semaine plus tard, propose des formules payantes avec une utilisation plus poussée de l'IA. Les investisseurs évaluent ce potentiel face à un investissement d'infrastructure bien plus important.
Ces lancements permettent de comprendre pourquoi les investisseurs suivent Meta (NASDAQ : META), mais ils ne prouvent pas que l'IA soit déjà une source de revenus majeure. Les derniers résultats de Meta témoignent toujours d'une activité axée sur la publicité, tandis que l'investissement de l'entreprise dans l'IA est coûteux et que son retour sur investissement sera long à mesurer. Les dernières publications de l'entreprise n'attribuent aucune variation du cours de l'action sur une seule journée au lancement d'un produit.
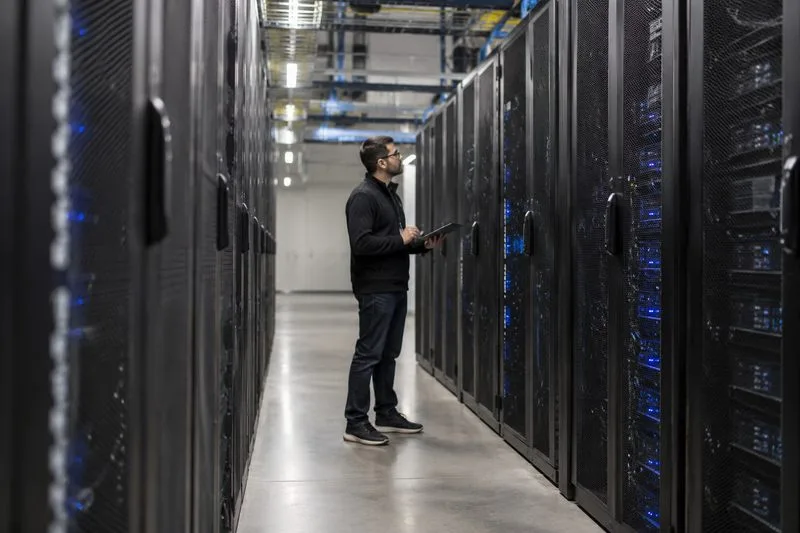
L'infrastructure serveur représente une partie des investissements consacrés aux produits d'IA de Meta ; les investisseurs observent si les nouveaux services peuvent générer des retours sur investissement qui justifient les coûts.
Pourquoi l'action Meta est-elle en vogue actuellement ?
Deux lancements récents ont concrétisé les projets de Meta en matière d'IA. Le 8 septembre, Meta a présenté Muse, un assistant personnel IA capable d'effectuer des actions telles que l'envoi d'e-mails ou la réservation de voyages, et qui peut continuer à fonctionner même après la fermeture de l'application par l'utilisateur. Le 15 septembre, Meta a annoncé Meta One, un service d'abonnement offrant une utilisation étendue de l'IA, des outils pour les créateurs et les entreprises, ainsi que des fonctionnalités supplémentaires sur Facebook, Instagram, WhatsApp et Meta AI.
Ces annonces soulèvent deux questions essentielles pour les investisseurs : Meta peut-elle convertir son immense audience d’utilisateurs en clients payants réguliers ? Et peut-elle tirer parti de l’IA pour améliorer son activité publicitaire, qui représente déjà la majeure partie de ses dépenses ? Les lancements de produits amorcent une réflexion, mais ce sont les résultats financiers qui détermineront si cette réflexion se traduira par une rentabilité durable.
Qu'est-ce que Muse, et pourquoi les investisseurs s'y intéressent-ils ?
Muse est conçu pour agir sur des tâches plutôt que de simplement répondre à des invites. Meta affirme qu'il peut aider les utilisateurs à planifier leurs objectifs, ouvrir un navigateur, remplir des formulaires et coordonner leurs tâches entre différentes applications. Basé sur Muse Spark, le dernier modèle de l'entreprise, il est déployé aux États-Unis sur iOS, Android et le Web, avec une compatibilité via WhatsApp. Meta précise que les utilisateurs contrôlent le niveau d'accès de l'agent et que ce dernier demande une approbation avant d'effectuer des actions telles que l'envoi d'un e-mail ou la réalisation d'un achat.
Pour les investisseurs, l'attrait stratégique réside dans la distribution. Meta peut intégrer un assistant IA aux produits que les utilisateurs utilisent déjà, sans exiger de chacun qu'il adopte une plateforme distincte. Un agent facilitant les tâches pratiques pourrait encourager l'utilisation de Meta AI et inciter les utilisateurs à revenir sur WhatsApp ou d'autres applications Meta. Toutefois, l'adoption, la fiabilité, la sécurité et la confiance des utilisateurs ne sont pas garanties. L'annonce d'un produit ne constitue pas une preuve de son utilisation régulière ni de sa rentabilité pour l'entreprise.
Muse s'appuie également sur un effort de modélisation plus vaste. Meta a lancé Muse Spark en avril, premier modèle issu de Meta Superintelligence Labs. L'entreprise a étendu les fonctionnalités d'IA de Meta, basées sur Muse Spark, à l'ensemble de ses applications et a par ailleurs lancé Muse Image , son premier modèle de génération d'images développé par le même laboratoire. L'ampleur de la distribution pourrait s'avérer précieuse, mais les investisseurs devraient privilégier les données d'utilisation et les résultats financiers publiés plutôt que de supposer que l'ajout de fonctionnalités d'IA génère automatiquement davantage de revenus.
Meta One peut-il transformer l'intérêt pour l'IA en revenus récurrents ?
Meta One est un test de monétisation plus direct. Meta propose des abonnements individuels avec une utilisation plus poussée des fonctionnalités d'IA gourmandes en ressources de calcul, notamment la génération d'images et de vidéos, ainsi que des abonnements pour les créateurs et les entreprises. L'entreprise a indiqué que le service a été lancé avec plus de 50 fonctionnalités et a enregistré 15 millions d'abonnements et d'essais à ce jour. Ce chiffre inclut les abonnements et les essais ; il ne doit pas être interprété comme le nombre d'abonnés payants.
Meta précise que l'expérience de base sur ses applications et Meta AI restera gratuite. Les abonnements payants visent à proposer des limites plus élevées, des outils créatifs supplémentaires et des fonctionnalités professionnelles aux utilisateurs plus exigeants. Cela pourrait générer des revenus d'abonnement et contribuer au financement des services d'IA coûteux. Cependant, Meta n'a pas communiqué dans son communiqué le chiffre d'affaires généré par ces abonnements, le taux de conversion des utilisateurs d'essai en abonnements payants, ni les dépenses moyennes des abonnés. Ces indicateurs clés seront à suivre de près dans les prochains rapports de l'entreprise.
L'IA contribue-t-elle déjà au cœur de métier de Meta ?
Le lien financier le plus évident actuellement est la publicité. Selon le document déposé par Meta, ses initiatives en matière d'IA comprennent des recommandations de contenu et des outils publicitaires, et son moteur de découverte basé sur l'IA a déjà amélioré l'engagement et la monétisation de ses produits. Il s'agit d'une distinction importante : l'IA peut soutenir l'activité publicitaire existante même si les consommateurs ne paient jamais séparément pour un assistant IA.
Les résultats du deuxième trimestre 2026 de Meta fournissent des données chiffrées sur son activité sous-jacente, même s'ils n'isolent pas la part imputable à l'IA. Le chiffre d'affaires s'est élevé à 60,8 milliards de dollars, en hausse de 28 % sur un an. Sur l'ensemble des applications de la famille Meta, les impressions publicitaires ont progressé de 14 % et le prix moyen par publicité de 12 %. Meta a enregistré en moyenne 3,6 milliards d'utilisateurs actifs quotidiens en juin, soit une augmentation de 3 % sur un an. Ces chiffres témoignent d'une plateforme vaste et en pleine expansion, propice au développement de recommandations et d'outils publicitaires basés sur l'IA.
Quels sont les principaux chiffres que les investisseurs devraient comparer ?
Signal
Dernier chiffre communiqué par l'entreprise
Pourquoi c'est important
Chiffre d'affaires du deuxième trimestre
60,80 milliards de dollars, en hausse de 28 % sur un an
Cela montre que l'activité globale est en croissance, mais ne distingue pas les revenus liés à l'IA.
Diffusion et tarification des publicités
Les impressions ont augmenté de 14 % ; le prix moyen par annonce a augmenté de 12 %.
La publicité demeure la preuve la plus évidente de la monétisation.
Coûts et résultat d'exploitation
Les coûts et les charges ont augmenté de 55 % ; le résultat d'exploitation a diminué de 8 %.
Les dépenses et les éléments exceptionnels peuvent peser sur les bénéfices même en cas de hausse des ventes.
Perspectives des dépenses d'investissement pour 2026
130 à 145 milliards de dollars
Cela illustre l'ampleur des investissements en infrastructures que les investisseurs espèrent rentabiliser.
La comparaison des dépenses mérite d'être replacée dans son contexte. Meta a enregistré 42,03 milliards de dollars de coûts et de charges au deuxième trimestre, dont 2,40 milliards de dollars de frais juridiques et 1,18 milliard de dollars d'indemnités de départ liées à la réduction de ses effectifs prévue en mai 2026. Ces éléments impliquent que la hausse de 55 % ne doit pas être considérée comme une simple mesure des dépenses en IA. Par ailleurs, le résultat d'exploitation a reculé de 8 % à 18,78 milliards de dollars, ce qui souligne qu'une croissance rapide du chiffre d'affaires n'élimine pas la pression sur les coûts.
La fourchette actualisée des dépenses d'investissement de Meta pour 2026 s'établit entre 130 et 145 milliards de dollars, incluant les remboursements de principal des contrats de location-financement, afin de soutenir ses efforts en matière d'IA et son activité principale. L'entreprise a resserré sa fourchette précédente de 125 à 145 milliards de dollars en relevant sa borne inférieure. Les investisseurs observent si les nouveaux centres de données, serveurs et capacités réseau se traduisent par une amélioration des performances publicitaires, une utilisation accrue de l'IA payante, ou les deux. Ces investissements importants pourraient renforcer les futurs produits de Meta, mais ils augmentent également le seuil de rentabilité et peuvent impacter les flux de trésorerie et les charges d'amortissement.
Qu'est-ce qui pourrait rendre l'histoire de l'IA décevante ?
Premièrement, les utilisateurs peuvent tester un agent sans pour autant l'intégrer à leurs habitudes. Les agents doivent également gérer des informations personnelles et agir de manière fiable ; les problèmes de confidentialité, de sécurité et les risques d'erreurs pourraient freiner leur adoption. Deuxièmement, les services d'IA consomment des ressources de calcul ; par conséquent, même une fonctionnalité populaire peut rester peu rentable si les coûts d'exploitation augmentent plus vite que les revenus. Troisièmement, Meta reste fortement dépendant de la publicité. Les modifications des règles de confidentialité, la concurrence, les budgets publicitaires ou l'engagement des utilisateurs peuvent impacter les résultats, quelles que soient les performances de ses modèles.
Il existe également un risque d'exécution. Meta est en concurrence avec d'autres entreprises technologiques pour attirer les talents en IA, capter l'attention des clients et investir dans l'infrastructure. Le lancement d'un nouvel assistant ou d'un nouvel abonnement pourrait prendre du temps avant de séduire suffisamment d'utilisateurs, et certains pourraient privilégier des alternatives gratuites. Les documents déposés par Meta abordent les risques liés à la réglementation, à la concurrence, à la mesure de la publicité et aux importants investissements dans l'infrastructure. Les perspectives de l'entreprise sont donc essentielles, au même titre que les annonces de produits.
Quels sont les prochains points à surveiller pour les investisseurs ?
Adoption réelle : examinez l’utilisation, la fidélisation et l’expansion géographique de Muse, et pas seulement le nombre de fonctionnalités au lancement.
Conversion payante : Suivez les abonnés payants séparément des essais, ainsi que les renouvellements et les revenus des forfaits Meta One.
Retours publicitaires : comparez les impressions publicitaires, le prix moyen par publicité et la croissance des revenus pour voir si les améliorations apportées par l’IA continuent de soutenir l’activité principale.
Bénéfices et flux de trésorerie : Surveillez les charges d’exploitation, les revenus d’exploitation, les dépenses d’investissement et l’amortissement à mesure que de nouvelles capacités d’IA sont mises en service.
Confiance et réglementation : Surveillez la manière dont Meta gère la confidentialité, les autorisations des agents, la sécurité des utilisateurs et les obligations réglementaires.
L'actualité liée à l'IA fait-elle de l'action Meta un bon investissement ?
Pas à elle seule. Un nouvel agent et un service d'abonnement peuvent certes accroître les opportunités de Meta, mais les investisseurs doivent néanmoins comparer le cours de l'action aux bénéfices attendus, aux risques et à leur propre horizon de placement. La preuve la plus convaincante serait une adoption payante durable ou des gains mesurables de productivité publicitaire sans augmentation incontrôlée des coûts. Tant que Meta n'aura pas communiqué ces résultats, les avancées en IA constituent des catalyseurs à suivre, et non la garantie d'un rendement boursier optimal.