Accueil
» Aujourd'hui
»
Les primes de la partie B de Medicare réduiront-elles votre ajustement au coût de la vie (COLA) de la sécurité sociale en 2027 ?
Les primes de la partie B de Medicare réduiront-elles votre ajustement au coût de la vie (COLA) de la sécurité sociale en 2027 ?
Pour de nombreux retraités, ce n'est pas tant l'ajustement au coût de la vie de la Sécurité sociale en lui-même qui importe, mais plutôt le montant qui arrive réellement sur leur compte bancaire après déduction des cotisations à l'assurance maladie. C'est pourquoi une prime d'assurance maladie plus élevée (Medicare Partie B) peut donner l'impression que l'ajustement au coût de la vie de la Sécurité sociale est moindre, même si ce dernier n'a pas été réduit.
Au 15 septembre 2026, deux chiffres clés pour 2027 restent incertains. La Sécurité sociale américaine (SSA) annonce que le prochain ajustement au coût de la vie (COLA) sera publié en octobre 2026, et les Centres pour les services Medicare et Medicaid (CMS) n'ont pas encore communiqué le montant définitif de la prime standard de la partie B pour 2027. Les hypothèses des administrateurs de la Sécurité sociale pour 2026 reposent sur un COLA de 2,7 % pour l'augmentation applicable en décembre 2026 et généralement versée à partir de janvier 2027, tandis que le rapport des administrateurs de Medicare pour 2026 estime la prime standard de la partie B à 209,50 $ pour 2027. Ces deux chiffres doivent être considérés comme des projections et non comme vos montants définitifs.
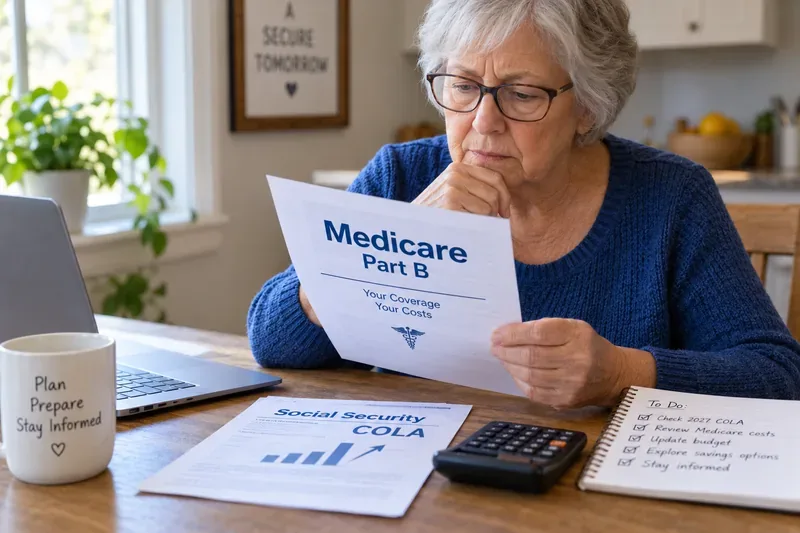
Une personne âgée examine les informations relatives à la partie B de Medicare ainsi que les documents sur l'ajustement au coût de la vie de la sécurité sociale, illustrant pourquoi les retraités devraient comparer l'augmentation brute des prestations avec la prime déduite du paiement mensuel.
Tout d'abord, comprenez les deux chiffres qui affectent votre chèque.
L'ajustement au coût de la vie (COLA) est utilisé par la Sécurité sociale pour augmenter les prestations lorsque l'indice des prix à la consommation pour les salariés et employés de bureau (IPC-S) augmente, selon la formule légale. La SSA compare l'IPC-S moyen de juillet, août et septembre avec la moyenne du troisième trimestre précédent. La SSA a annoncé que le prochain ajustement au coût de la vie sera publié en octobre 2026. Vous pouvez suivre le calcul officiel sur la page dédiée au COLA du site web de la SSA .
L’assurance-maladie Medicare Partie B couvre généralement les services médicaux, les soins ambulatoires, certains services de soins à domicile, le matériel médical durable et d’autres services médicaux. La plupart des personnes assurées par la Partie B paient une prime mensuelle. Pour 2026, la prime standard est de 202,90 $, selon l’ annonce officielle des primes 2026 du CMS .
Pour la plupart des personnes bénéficiant de la sécurité sociale, la prime de la partie B est automatiquement déduite de leur versement mensuel. Medicare explique cela clairement sur sa page dédiée au paiement des primes . Ainsi, même si votre prestation brute de sécurité sociale augmente, une prime plus élevée pour la partie B peut absorber une partie de cette augmentation avant même que vous ne receviez le versement net.
Ce que l'on sait de 2027 — et ce que l'on ignore
Élément
Situation au 15 septembre 2026
Ce que cela signifie
Indexation du coût de la vie de la sécurité sociale 2027
Pas encore finalisé
La SSA indique que la prochaine indexation sur le coût de la vie sera annoncée en octobre 2026.
Prise en charge par les administrateurs de l'ajustement au coût de la vie payable en 2027
Estimation de 2,7 %
Les hypothèses des administrateurs de la sécurité sociale pour 2026 utilisent un taux de 2,7 % pour l'ajustement au coût de la vie (COLA) applicable en décembre 2026. Il ne s'agit pas du COLA officiel.
prime standard de la partie B de 2026
202,90 $, officiel
Il s'agit du point de référence actuel pour comparer une éventuelle augmentation en 2027.
Prime standard estimée de la partie B pour 2027
Estimation de 209,50 $
Le rapport 2026 des administrateurs de Medicare utilise cette estimation, mais le CMS peut annoncer un montant final différent.
L'estimation de 209,50 $ des administrateurs de Medicare représenterait une prime mensuelle supérieure de 6,60 $ à la prime standard de 2026. Le rapport précise que les taux de financement de la partie B n'ont été fixés que jusqu'au 31 décembre 2026 ; le chiffre de 2027 ne doit donc pas être considéré comme définitif. Source : Rapport 2026 des administrateurs de Medicare .
La partie B pourrait-elle réellement réduire votre ajustement au coût de la vie (COLA) de 2027 ?
Pour bien comprendre, il faut savoir que l'assurance-maladie Medicare Part B ne modifie pas le pourcentage d'ajustement au coût de la vie (COLA) appliqué par la Sécurité sociale à votre prestation. En revanche, une prime plus élevée peut réduire la part de l'augmentation brute qui reste dans votre versement net.
Prenons un exemple simple basé sur les estimations des administrateurs, et non sur les chiffres définitifs de 2027. Supposons que votre prestation brute de sécurité sociale, avant la nouvelle indexation sur le coût de la vie (COLA), soit de 2 000 $ par mois. Une COLA de 2,7 % augmenterait cette prestation brute d'environ 54 $, pour atteindre approximativement 2 054 $. Si la prime standard de la partie B passait de 202,90 $ à 209,50 $ (estimation des administrateurs), l'augmentation de la prime serait de 6,60 $. Dans cet exemple simplifié, vous conserveriez environ 47,40 $ de l'augmentation brute de 54 $ avant toute autre déduction ou ajustement.
Cela ne signifie pas que chaque bénéficiaire obtiendra le même résultat. Le montant de votre prestation, votre catégorie de prime de la partie B, les majorations liées au revenu, votre statut d'inscription, votre mode de paiement de prime et d'autres déductions peuvent tous influencer le résultat.
Avant d'estimer votre paiement de janvier, rassemblez ces quatre éléments
Vous n’avez pas besoin d’outils financiers sophistiqués. Commencez par les informations que vous recevez déjà de la Sécurité sociale et de l’assurance-maladie :
Votre prestation brute actuelle de sécurité sociale avant les déductions de Medicare.
Votre prime actuelle de la partie B.
Que votre prime de la partie B soit déduite de la sécurité sociale ou facturée séparément.
Que vous payiez un montant d’ajustement mensuel lié au revenu, communément appelé IRMAA .
L'IRMAA correspond à une surprime d'assurance-maladie appliquée à certains bénéficiaires à revenus élevés. Pour 2026, le CMS indique qu'environ 8 % des personnes couvertes par la partie B de Medicare sont concernées par cette surprime. La SSA calcule cette surprime à partir des informations fiscales fournies par l'IRS. Les règles et seuils de revenus en vigueur sont disponibles sur la page de la SSA consacrée aux primes d'assurance-maladie .
Ensuite, estimez l'effet en trois étapes simples.
1. Estimez votre augmentation brute du coût de la vie.
Multipliez le montant brut mensuel actuel de votre prestation de sécurité sociale par le pourcentage d'ajustement au coût de la vie (COLA) que vous souhaitez tester. En attendant la publication du pourcentage officiel par la SSA, utilisez ces projections uniquement à des fins de planification et indiquez clairement qu'il s'agit d'estimations.
Exemple : 2 000 $ × 2,7 % = augmentation brute estimée de 54 $.
2. Estimez l'augmentation de votre prime d'assurance de la partie B
Soustrayez votre prime mensuelle actuelle de la partie B de la prime estimée pour 2027. En utilisant l'estimation des administrateurs de Medicare à titre d'illustration uniquement : 209,50 $ − 202,90 $ = 6,60 $.
3. Soustraire l'augmentation de la prime de l'augmentation brute du coût de la vie
Reprenons l'exemple simplifié : 54 $ − 6,60 $ = 47,40 $. Cela représente la part approximative de l'augmentation brute restante après la seule modification de la prime standard de la partie B. Ce montant ne correspond pas à votre versement exact, car d'autres déductions peuvent s'appliquer.
La règle de non-responsabilité peut protéger de nombreux bénéficiaires
Une protection majeure réside dans la clause de non-responsabilité de Medicare Partie B. En général, cette règle limite l'augmentation de la prime de la Partie B pour les bénéficiaires admissibles afin que cette augmentation n'entraîne pas une baisse de leur prestation nette de sécurité sociale.
C'est important car une légère augmentation du coût de la vie n'entraîne pas automatiquement une baisse du montant net des prestations de sécurité sociale d'un bénéficiaire protégé, du seul fait d'une hausse plus importante de la prime de la partie B. Le montant de la prime peut être plafonné pour cette personne.
Qui pourrait ne pas bénéficier de la protection contre les poursuites ?
Cette règle ne protège pas tout le monde. La SSA et le CMS identifient d'importantes exceptions. Selon votre situation, la protection peut ne pas s'appliquer si vous vous inscrivez pour la première fois à la partie B, si vous payez une prime liée au revenu comme l'IRMAA, si votre prime de la partie B n'est pas déduite de vos prestations de sécurité sociale admissibles pendant les mois requis, ou si un programme Medicaid d'État prend en charge votre prime.
Cette distinction est importante. Un titre comparant le pourcentage d'ajustement au coût de la vie (COLA) à l'augmentation de la prime de la partie B peut être trompeur s'il suppose que tous les bénéficiaires de Medicare sont traités de la même manière.
Ne confondez pas une augmentation nette plus faible avec une indemnité de vie chère (IVC) plus faible.
L'une des erreurs les plus fréquentes consiste à dire que Medicare « réduit » l'ajustement au coût de la vie (COLA). Le COLA est appliqué à la prestation de la Sécurité sociale selon la formule légale. Les déductions de Medicare interviennent ensuite pour calculer le montant net que vous recevez.
Par exemple, si votre prestation brute de la Sécurité sociale augmente de 50 $ mais que votre prime de la partie B augmente de 10 $, l'ajustement au coût de la vie (COLA) n'est pas devenu de 40 $. Votre prestation brute a tout de même augmenté de 50 $ ; la prime plus élevée de Medicare a utilisé 10 $ de cette augmentation.
Cette distinction est également utile pour comparer votre avis de prestation avec le versement qui apparaît sur votre compte bancaire. Examinez le montant brut de la prestation, puis les déductions, et enfin le versement net.
Soyez vigilant face à l'IRMAA si vos revenus ont récemment changé.
Les personnes qui paient l'IRMAA doivent être particulièrement prudentes lorsqu'elles utilisent une estimation de prime standard. Leur prime totale de la partie B peut être nettement supérieure au montant standard, et la protection contre les réclamations ne s'applique généralement pas aux primes de la partie B liées au revenu.
Si la SSA a utilisé une déclaration de revenus antérieure faisant état de revenus plus élevés, mais que vos revenus ont diminué par la suite en raison de changements de situation importants, la SSA vous permet de demander une nouvelle évaluation sous certaines conditions. L'agence invite les bénéficiaires à utiliser le formulaire SSA-44 pour cette démarche. Ne présumez pas qu'un départ à la retraite ou une autre modification de vos revenus entraîne une mise à jour automatique et immédiate de votre IRMAA ; vérifiez l'avis que la SSA vous envoie et suivez les instructions relatives à l'appel ou au réexamen, le cas échéant.
Que vérifier une fois les chiffres officiels connus ?
Pour obtenir une estimation personnelle fiable, attendez la publication de l'ajustement officiel du coût de la vie (COLA) de la Sécurité sociale et de la prime définitive de l'assurance-maladie Medicare Partie B pour 2027. Comparez ensuite :
Votre prestation mensuelle brute de sécurité sociale pour 2026.
L'ajustement officiel au coût de la vie (COLA) pour 2027 annoncé par la SSA.
Votre prime spécifique de la partie B pour 2027, y compris toute IRMAA, le cas échéant.
Votre avis d'ajustement au coût de la vie de la Sécurité sociale ou vos informations en ligne sur les prestations indiquant le nouveau montant des prestations.
La SSA indique que la prochaine indexation sur le coût de la vie (COLA) sera annoncée en octobre 2026. Les montants des primes Medicare sont publiés séparément par le CMS ; il est donc possible que les deux informations ne soient pas disponibles le même jour. Votre avis personnalisé de la Sécurité sociale est plus utile qu'un calculateur en ligne générique, car il tient compte de vos prestations et des cotisations Medicare qui vous sont propres.
Erreurs courantes à éviter
Il s'agit d'une projection considérée comme définitive. L'hypothèse de 2,7 % pour les administrateurs de la sécurité sociale et l'estimation de 209,50 $ pour les administrateurs de Medicare sont des chiffres prévisionnels et non des montants confirmés pour 2027.
Vous utilisez la prime standard de la partie B lorsque vous payez l'IRMAA. Votre déduction réelle pourrait être plus élevée.
Sous réserve que tous bénéficient d'une protection d'exonération de responsabilité. L'admissibilité dépend de votre situation d'inscription et de paiement.
On compare les pourcentages plutôt que les montants. Le calcul de l'absence de préjudice porte sur l'augmentation en dollars de votre prestation de sécurité sociale par rapport à l'augmentation en dollars de votre prime d'assurance maladie (Partie B).
Considérons uniquement le dépôt bancaire. Examinez le montant brut des prestations de sécurité sociale et chaque déduction séparément pour comprendre ce qui a changé.
En résumé : la partie B pourrait absorber une partie de l’augmentation, mais l’effet final reste encore inconnu.
Oui, une prime plus élevée pour l'assurance-maladie Medicare Partie B peut réduire le montant de votre ajustement au coût de la vie (COLA) de la Sécurité sociale pour 2027 que vous percevrez réellement après déductions. Cependant, au 15 septembre 2026, il est trop tôt pour en évaluer l'impact exact, car ni l'ajustement officiel de la Sécurité sociale pour 2027 ni la prime standard définitive de la Partie B n'ont été annoncés.
Le montant de référence officiel actuel est de 202,90 $ pour la prime standard de la partie B en 2026. Le rapport 2026 des administrateurs de Medicare prévoit un montant de 209,50 $ pour 2027, tandis que les hypothèses des administrateurs de la Sécurité sociale pour 2026 intègrent une augmentation de 2,7 % au titre de l'ajustement au coût de la vie (COLA) à compter de 2027. Une fois que la SSA et le CMS auront publié les chiffres définitifs, utilisez votre propre catégorie de prestations brutes et de prime – et non pas seulement les moyennes nationales – pour calculer l'impact sur votre paiement mensuel net.