Accueil
» Aujourd'hui
»
Interdiction des frais supplémentaires sur les cartes bancaires en Australie à compter du 1er octobre : quels changements pour les paiements par carte de crédit ?
Interdiction des frais supplémentaires sur les cartes bancaires en Australie à compter du 1er octobre : quels changements pour les paiements par carte de crédit ?
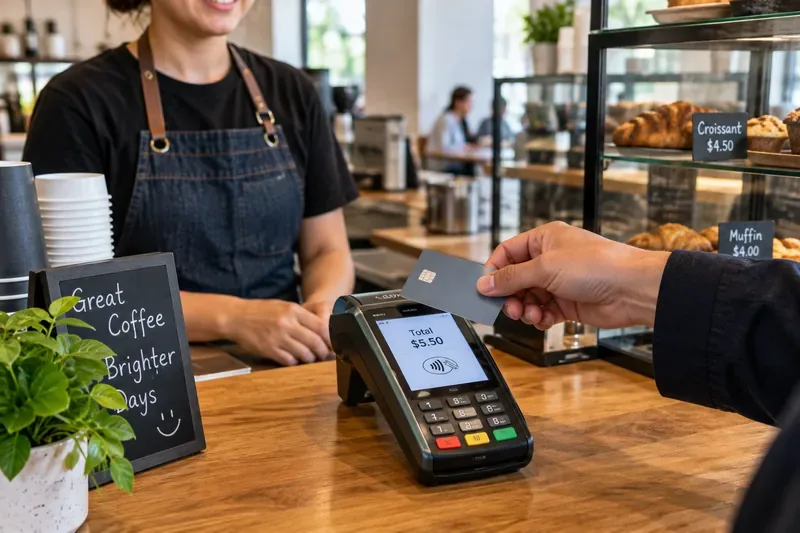
Vous payez un café à 6 $ sans contact, réservez un vol en ligne ou réglez une facture par carte bancaire : des frais supplémentaires apparaissent à la fin. En Australie, cette situation familière est sur le point de changer. À compter du 1er octobre 2026, les principaux réseaux de cartes bancaires instaureront des règles de « zéro surtaxe » qui empêcheront les entreprises d’appliquer des frais supplémentaires simplement parce que le client paie avec une carte de crédit, de débit ou prépayée compatible.
L'élément important est que cette réforme est désormais confirmée et non plus une simple proposition. La Banque de réserve d'Australie (RBA) a finalisé son examen des coûts et des frais supplémentaires liés aux paiements par carte pour les commerçants en mars 2026 et a modifié ses normes afin que les réseaux de cartes désignés puissent appliquer des règles de suppression des frais supplémentaires à compter du 1er octobre. eftpos, Mastercard et Visa ont tous pris cette décision. La RBA indique également qu'American Express, UnionPay et PayPal ont annoncé la suppression des frais supplémentaires à la même date, sous réserve des règles et modalités propres à chaque système.
À compter du 1er octobre 2026, les frais distincts facturés spécifiquement pour l'utilisation d'une carte couverte devraient disparaître en vertu des nouvelles règles d'absence de surtaxe.
Qu’est-ce qui change exactement le 1er octobre 2026 ?
Jusqu'au 30 septembre 2026, les entreprises australiennes peuvent généralement appliquer une majoration pour les paiements par carte, sans toutefois que celle-ci ne puisse excéder le coût de l'acceptation de ce mode de paiement. Des règles d'affichage des prix s'appliquent également : s'il n'existe aucun moyen de paiement sans frais supplémentaires, le prix affiché doit inclure la majoration minimale inévitable.
À compter du 1er octobre, la situation évolue concernant les paiements par carte. Visa, Mastercard, American Express et eftpos appliquent désormais l'absence de frais supplémentaires pour les paiements par carte prépayée, de débit et de crédit sur leurs réseaux. Concrètement, un commerçant ne devrait plus facturer de frais supplémentaires tels que « 1,5 % de frais de carte » simplement parce que vous avez utilisé l'une de ces cartes.
S'agit-il d'une interdiction gouvernementale inscrite directement dans le droit de la consommation ?
Pas tout à fait, et cette distinction est importante. La RBA a levé la restriction réglementaire qui empêchait auparavant les réseaux de cartes désignés d'imposer des règles d'absence de frais supplémentaires. Ces réseaux mettent désormais en œuvre ces règles par le biais de leurs règlements et de leurs contrats avec les commerçants.
Cela signifie que l'application directe de la règle de l'absence de frais supplémentaires incombe généralement aux réseaux de cartes et aux prestataires de services de paiement, plutôt qu'à l'ACCC. L'ACCC continuera toutefois de faire appliquer la législation australienne sur la consommation, notamment les règles interdisant les allégations trompeuses concernant les prix ou le fait de dissimuler des frais supplémentaires sous une autre forme.
Le résumé en langage clair de l'examen réalisé par la RBA explique pourquoi le système a changé : les surtaxes étaient devenues plus difficiles à éviter pour les consommateurs, de plus en plus complexes et souvent mal divulguées.
Ce changement concerne-t-il aussi bien les cartes de débit que les cartes de crédit ?
Oui. Bien que de nombreuses recherches fassent référence à une « interdiction des frais supplémentaires sur les cartes de crédit en octobre », la réforme confirmée est plus large. Elle concerne les cartes de débit, prépayées et de crédit sur les réseaux concernés.
Pour de nombreux consommateurs, ce changement est bien plus important qu'une exigence de paiement uniquement par carte de crédit. Actuellement, une personne utilisant sa carte de débit habituelle dans un café, un restaurant, un magasin ou lors d'un paiement en ligne peut se voir appliquer le même type de majoration qu'avec une carte de crédit. À compter du 1er octobre, ces majorations spécifiques à chaque carte ne seront plus appliquées sur les réseaux concernés.
Quels frais les entreprises peuvent-elles encore facturer ?
Les nouvelles règles ne suppriment pas tous les frais supplémentaires. Elles visent les frais liés au paiement par carte. Les entreprises peuvent toujours facturer d'autres frais légitimes lorsque la loi le permet, à condition qu'il ne s'agisse pas simplement d'une majoration de carte renommée et qu'elles respectent la réglementation en matière de prix applicable aux consommateurs.
Des suppléments week-end peuvent toujours s'appliquer.
Des majorations pour jours fériés peuvent toujours s'appliquer.
Des frais de réservation ou de service peuvent toujours s'appliquer lorsqu'ils sont légalement indiqués.
Des frais de livraison et autres frais supplémentaires peuvent s'appliquer.
Les entreprises peuvent proposer des réductions pour l'utilisation de certains modes de paiement, tels que les espèces ou PayID, si les prix sont affichés correctement.
L'ACCC met en garde les entreprises contre toute tentative de contournement des nouvelles règles consistant à qualifier de « frais de service » ou à utiliser une autre appellation les frais supplémentaires liés à l'utilisation d'une carte, alors que ces frais sont en réalité déclenchés par le paiement par carte. Une telle pratique pourrait constituer une publicité mensongère. Ses recommandations relatives à l'affichage des prix expliquent comment les frais inévitables et les remises liées au mode de paiement doivent être présentés.
Les prix vont-ils tout simplement augmenter ?
Cela pourrait concerner certains commerces. La réforme ne rend pas l'acceptation des cartes gratuite pour les commerçants. Ces derniers continuent de payer des frais aux banques, aux acquéreurs, aux prestataires de services de paiement et aux réseaux de cartes. Toutefois, à compter du 1er octobre, les commerçants concernés devront généralement répercuter ces coûts sur leurs prix globaux plutôt que par le biais d'une surtaxe distincte.
La RBA a associé cette modification de la surtaxe à une baisse des plafonds des commissions d'interchange à compter du 1er octobre 2026. Pour les cartes de crédit utilisées par les particuliers aux États-Unis, le plafond maximal des commissions d'interchange sera de 0,30 % du montant de la transaction. Les cartes de débit et prépayées bénéficieront également de plafonds inférieurs ou révisés. L'objectif est de réduire les coûts d'acceptation des paiements tout en simplifiant l'expérience utilisateur au moment du paiement.
Cela ne garantit pas que les prix affichés par tous les détaillants resteront inchangés, ni que tous les commerçants baisseront leurs prix. Les entreprises restent libres de fixer leurs prix, sous réserve des règles de la concurrence et du droit de la consommation. Le changement pour le consommateur vise principalement à améliorer la transparence : les frais de carte ne devraient plus apparaître comme une majoration à la fin des transactions concernées.
Que se passe-t-il si vous constatez des frais supplémentaires sur votre carte après le 1er octobre ?
Commencez par la vérification la plus simple : confirmez à quoi correspondent exactement les frais. Un « supplément pour le samedi », des « frais de réservation » ou des « frais de livraison » sont différents des frais qui apparaissent uniquement parce que vous avez sélectionné Visa, Mastercard, American Express ou un mode de paiement électronique.
1. Vérifiez le mode de paiement et les modalités.
Consultez le reçu, l'écran de paiement, la facture ou le terminal de paiement. Si les frais sont explicitement liés au type de carte ou n'apparaissent qu'après avoir sélectionné une carte compatible, ils peuvent être contraires à la politique d'absence de frais supplémentaires du réseau.
2. Demandez à l'entreprise d'expliquer les frais.
Il est possible qu'un commerçant utilise une configuration de terminal obsolète, une signalétique vétuste ou un prestataire de services de paiement dont la mise à jour n'a pas encore été effectuée. La RBA indique que de nombreux prestataires de services de paiement devraient désactiver la fonctionnalité de surtaxe aux alentours du 1er octobre.
3. Conservez les preuves si l'accusation semble injustifiée.
Conservez le reçu, faites une capture d'écran de la page de paiement et notez la date, le commerçant, le montant et le réseau de votre carte. Cela facilitera vos démarches auprès du commerçant, de votre prestataire de paiement ou du réseau concerné.
4. Distinguer les problèmes liés aux règles du système des pratiques tarifaires trompeuses
L'ACCC précise que les réseaux de cartes ou les prestataires de services de paiement sont responsables de l'application des règles relatives à l'absence de frais supplémentaires. En revanche, si le problème réside dans une présentation trompeuse des prix (par exemple, si une entreprise dissimule des frais supplémentaires pour paiement par carte sous l'appellation de frais différents), l'ACCC et les agences de protection des consommateurs des États ou territoires restent responsables de l'application du droit de la consommation.
Que doivent faire les entreprises avant octobre ?
Les entreprises qui appliquent actuellement des frais supplémentaires ne doivent pas supprimer prématurément les règles en vigueur, sauf si elles décident d'y mettre fin volontairement. Jusqu'au 30 septembre 2026, la loi actuelle reste applicable : les frais supplémentaires pour paiement par carte ne doivent pas excéder les frais d'acceptation du commerçant, et les obligations d'affichage des prix demeurent en vigueur.
Avant le 1er octobre, les entreprises doivent vérifier leurs menus, tarifs, pages de paiement, factures, applications et affichages en point de vente. Elles doivent également contacter leur prestataire de services de paiement concernant les paramètres des terminaux et la configuration des paiements en ligne. L'ACCC recommande notamment aux entreprises de supprimer les mentions de frais supplémentaires pour les paiements par carte et de désactiver cette fonctionnalité lorsque cela est nécessaire.
Pourquoi la RBA a-t-elle changé le système ?
La RBA a conclu que la majoration des frais de carte n'atteignait plus son objectif initial. Celle-ci visait à signaler que certains modes de paiement coûtaient plus cher aux commerçants et à inciter les consommateurs à privilégier les options les moins onéreuses. Or, avec le temps, l'utilisation des espèces a diminué, de plus en plus d'entreprises ont appliqué la même majoration à plusieurs cartes et les consommateurs ont eu de plus en plus de mal à éviter les frais bancaires.
L'examen mené par la RBA pour la période 2024-2026 a recueilli plus de 260 contributions écrites et a donné lieu à environ 150 réunions avec des acteurs du secteur, des organismes gouvernementaux, des entreprises et des associations de consommateurs. Le texte final prévoit la suppression des surtaxes, l'abaissement des plafonds des commissions d'interchange et une plus grande transparence des frais. D'autres obligations de publication des frais entreront en vigueur fin octobre 2026 et les réformes se poursuivront jusqu'en 2027.
Comment vérifier si la réforme fonctionne pour vous
Après le 1er octobre, une simple vérification vous permettra de comparer le prix affiché avec le prix payé lors de l'utilisation d'une carte compatible. Si un article à 20 $ est affiché à 20 $ et que vous payez par Visa, Mastercard, American Express ou par carte de débit, vous ne devriez pas avoir de frais supplémentaires du seul fait de l'utilisation de cette carte.
Si le montant final est plus élevé, identifiez-en la raison avant de conclure à une infraction. Un supplément week-end clairement indiqué peut être applicable. Des frais de réservation distincts peuvent également s'appliquer. Les frais présentés comme tels ou fonctionnant comme tels sont différents.
Pour connaître les détails les plus récents concernant la mise en œuvre, veuillez consulter la FAQ de la RBA sur les frais supplémentaires (octobre 2026) et les directives actuelles de l'ACCC relatives aux frais de carte . Les informations contenues dans cet article ont été vérifiées le 25 septembre 2026.