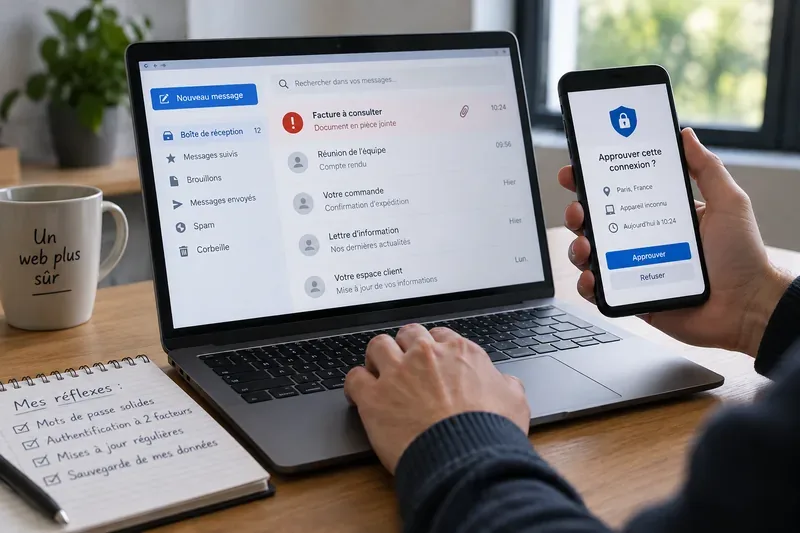
Si un compte semble compromis, sécurisez d’abord la boîte mail qui sert à réinitialiser vos autres mots de passe. Changez le mot de passe depuis l’application ou le site officiel, vérifiez les coordonnées de récupération et les sessions actives, puis activez l’authentification multifacteur. Une alerte inhabituelle ne prouve pas, à elle seule, qu’il y a eu une cyberattaque : vérifiez les faits dans les paramètres du service, sans cliquer sur un lien reçu par message.
Le piratage d’un compte peut résulter d’un mot de passe réutilisé ou volé, d’une page d’hameçonnage, d’un appareil infecté ou d’une session laissée ouverte. Les signes ci-dessous sont des indices à contrôler, pas un diagnostic automatique. Ils concernent aussi bien la messagerie que les réseaux sociaux, les comptes d’achat ou les services bancaires.
Quels signes peuvent indiquer qu’un compte a été piraté ?
- Vous ne pouvez plus vous connecter. Un mot de passe qui ne fonctionne plus, alors que vous ne l’avez pas changé, peut signaler qu’une autre personne a modifié les identifiants. Cela peut aussi venir d’une erreur de saisie ou d’un problème du service : vérifiez d’abord via son canal officiel.
- Vous recevez des alertes ou des codes que vous n’avez pas demandés. Un avis de nouvelle connexion, une demande de réinitialisation ou une notification d’authentification multifacteur inattendue mérite une vérification. Ne communiquez jamais le code et ne validez pas une demande que vous n’avez pas initiée.
- Une activité apparaît sans votre accord. Repérez les messages envoyés, publications, achats, changements de profil ou connexions à des appareils inconnus. Sur une boîte mail, examinez aussi les règles de transfert et de filtrage : un pirate peut s’en servir pour recevoir vos messages ou masquer certaines alertes.
- Les informations de récupération ont changé. Une adresse électronique ou un numéro de téléphone que vous ne reconnaissez pas peut permettre à un tiers de reprendre le compte, même après un changement de mot de passe.
- Vos proches signalent des demandes inhabituelles venant de vous. Un compte détourné peut servir à envoyer un lien frauduleux, à réclamer de l’argent ou à usurper votre identité auprès de vos contacts.
Un seul indice n’est pas toujours concluant. Une connexion peut correspondre à votre propre téléphone, à un changement de réseau ou à une application autorisée. Au lieu d’ouvrir le lien d’une alerte, rendez-vous directement sur le site ou l’application du service et consultez l’historique des connexions, les appareils associés et les paramètres de sécurité.
Que faire en premier si vous suspectez une intrusion ?
- Accédez au service par son canal officiel. Saisissez vous-même son adresse dans le navigateur ou ouvrez son application habituelle. Si vous ne pouvez plus vous connecter, utilisez la procédure officielle de récupération et signalez le compte comme compromis. Ne répondez pas à une personne qui vous promet de récupérer le compte contre un paiement ou qui vous demande un code secret.
- Sécurisez votre boîte mail principale. Elle reçoit souvent les liens de réinitialisation et peut donc donner accès à d’autres comptes. Si vous pensez que l’appareil utilisé est infecté, évitez d’y saisir un nouveau mot de passe et faites la démarche depuis un appareil de confiance à jour.
- Remplacez le mot de passe compromis. Choisissez un mot de passe long, difficile à deviner et différent de ceux utilisés ailleurs. Si vous avez réutilisé l’ancien sur plusieurs services, changez-le aussi sur chaque compte concerné, en commençant par la messagerie, la banque et les comptes de récupération. Un gestionnaire de mots de passe peut aider à créer et conserver des mots de passe uniques.
- Contrôlez les moyens de récupération et les accès persistants. Vérifiez l’adresse mail et le numéro de téléphone associés, supprimez ceux qui ne sont pas les vôtres, puis examinez les règles de transfert, les applications connectées et les sessions actives. Gardez une capture des éléments suspects avant de les supprimer. Déconnectez ensuite les appareils ou sessions inconnus : changer le mot de passe ne met pas toujours fin à une session déjà ouverte.
- Activez l’authentification multifacteur. Cette protection ajoute une vérification au mot de passe, par exemple un code à usage limité ou une validation dans une application. Activez-la en priorité sur la messagerie, les services bancaires et les comptes importants. Conservez les moyens de récupération dans un endroit sûr et refusez toute demande de validation que vous n’avez pas déclenchée.
- Limitez les conséquences financières et sociales. Si des informations de paiement étaient enregistrées ou si vous constatez une opération inconnue, contactez rapidement votre banque par son numéro officiel et surveillez les opérations. Prévenez vos contacts depuis un autre canal afin qu’ils n’ouvrent pas les messages envoyés en votre nom.
- Conservez les preuves et signalez les faits. Gardez les courriels, notifications, captures d’écran, dates et références de transaction. Signalez l’incident au service concerné. Selon le préjudice, vous pouvez déposer plainte auprès de la police ou de la gendarmerie ; la fiche officielle de Cybermalveillance.gouv.fr précise que certains cas d’usurpation d’identité ou de demande d’argent peuvent relever d’un dépôt en ligne sur THESEE.
Comment protéger ses comptes avant qu’un incident survienne ?
Utilisez un mot de passe différent pour chaque compte important. L’ANSSI recommande des mots de passe robustes et uniques, et rappelle l’intérêt d’un gestionnaire pour éviter les réutilisations. Une phrase de passe longue, sans lien évident avec vos informations personnelles, est souvent plus simple à retenir qu’une courte suite prévisible. Ne stockez pas vos identifiants dans un document non protégé et ne les saisissez pas sur un ordinateur partagé sans vous déconnecter.
Activez la double authentification lorsque le service la propose, en particulier pour la messagerie, les comptes qui administrent d’autres services et les outils contenant des données sensibles. Vérifiez aussi que l’adresse et le numéro de récupération sont à jour. Les codes à usage unique et les notifications de connexion sont confidentiels : un faux conseiller, un courriel ou un appel légitime en apparence ne justifie jamais de les transmettre.
Face à un message inattendu, vérifiez l’adresse complète de l’expéditeur et le domaine du lien. Les demandes urgentes de paiement, de changement de coordonnées bancaires, de reconnexion ou de transmission d’un code doivent faire ralentir la démarche. Si le message semble venir d’un proche, d’une banque ou d’une administration, confirmez la demande par un autre canal connu, par exemple en appelant un numéro déjà enregistré plutôt que celui indiqué dans le message.
Enfin, installez les mises à jour de sécurité proposées pour le téléphone, l’ordinateur, le navigateur et les applications. Faites des sauvegardes régulières des fichiers importants sur un support ou un espace distinct. Ces précautions ne garantissent pas qu’aucun incident ne surviendra, mais elles limitent l’effet d’un mot de passe exposé, d’un appareil perdu ou d’un logiciel malveillant.
Quelles erreurs éviter ?
- Ne cliquez pas sur un lien de « sécurisation » contenu dans une alerte inattendue : ouvrez directement le service concerné.
- Ne changez pas seulement le mot de passe en laissant une adresse de récupération inconnue, une règle de transfert ou une session active en place.
- Ne réutilisez pas le mot de passe compromis sur un autre site et ne communiquez pas un code de validation à un tiers.
- Ne supprimez pas immédiatement toutes les traces si une fraude ou une usurpation a eu lieu : conservez les preuves utiles avant le signalement.
- N’attendez pas d’avoir une certitude absolue pour contacter la banque si vous voyez une transaction non autorisée ou si vos données de paiement sont exposées.
Pour un compte personnel, la fiche « Piratage de compte, que faire ? » de Cybermalveillance.gouv.fr détaille les démarches de récupération et de sécurisation. La fiche consacrée aux boîtes mail piratées insiste notamment sur les règles de transfert et les sessions. Pour prévenir une nouvelle intrusion, consultez aussi les conseils de la CNIL sur la sécurité des données, son guide de l’authentification multifacteur et les 10 règles d’or de l’ANSSI.