Accueil
» Aujourd'hui
»
Comment l’inflation influence les prévisions d’ajustement du coût de la vie de la sécurité sociale pour 2027 – et pourquoi les personnes âgées sont toujours en difficulté
Comment l’inflation influence les prévisions d’ajustement du coût de la vie de la sécurité sociale pour 2027 – et pourquoi les personnes âgées sont toujours en difficulté
Les bénéficiaires de la sécurité sociale devraient recevoir une indexation sur le coût de la vie plus importante en 2027 qu'en 2026, mais un pourcentage plus élevé ne signifie pas automatiquement que les personnes âgées se sentiront mieux loties. Au 15 septembre 2026, deux prévisions largement citées étaient très proches : la Ligue des citoyens âgés prévoit une indexation de 3,5 %, tandis que l'AARP l'estime à 3,6 %. Le chiffre officiel n'est pas encore connu, car les données sur l'inflation de septembre – le dernier mois pris en compte dans le calcul – ne seront publiées que le 14 octobre.
Cette distinction est importante. Une augmentation de 3,5 % ou 3,6 % entraînerait une hausse des prestations mensuelles de la Sécurité sociale, mais cette augmentation vise à compenser l'inflation déjà constatée. Il ne s'agit pas d'une prime, et elle ne garantit pas que les dépenses personnelles de chaque retraité augmenteront au même rythme que l'indice utilisé par la Sécurité sociale.
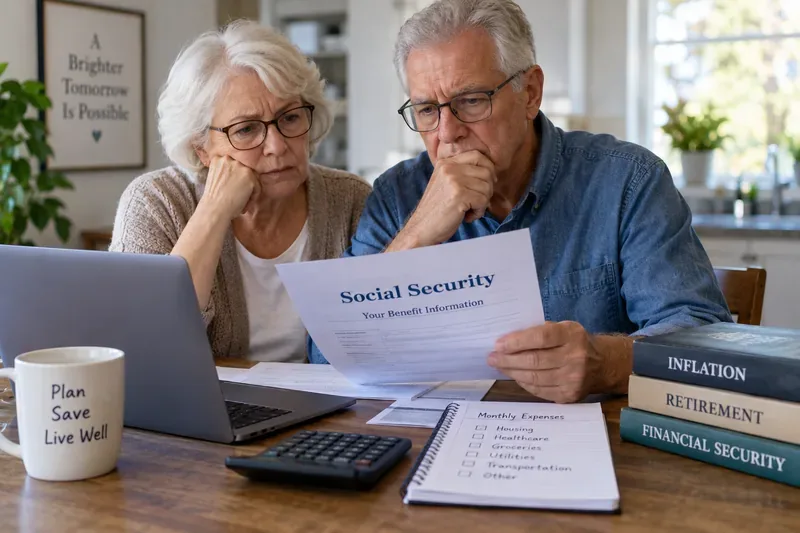
Un couple âgé examine un relevé de sécurité sociale et les dépenses du ménage, illustrant pourquoi le pourcentage d'ajustement au coût de la vie (COLA) annoncé importe moins que la façon dont l'augmentation se compare aux coûts réels du logement, des soins de santé, de l'alimentation et des services publics.
Que sait-on concrètement du COLA 2027 à l'heure actuelle ?
La partie vérifiée concerne la formule. La Sécurité sociale utilise l'indice des prix à la consommation pour les salariés et employés de bureau urbains (IPC-W). L'administration de la Sécurité sociale compare l'IPC-W moyen de juillet, août et septembre 2026 avec la moyenne de ces mêmes mois en 2025, puis arrondit l'augmentation au dixième de point de pourcentage le plus proche. La moyenne du troisième trimestre 2025 était de 317,265. La méthodologie est expliquée sur la page de calcul de l'ajustement au coût de la vie (COLA) du site web de l'administration de la Sécurité sociale .
Deux des trois mois de 2026 sont désormais disponibles. Le Bureau des statistiques du travail (BLS) a publié un indice des prix à la consommation pour les travailleurs (IPC-W) de 327,104 pour juillet et de 328,481 pour août. L'IPC-W d'août était supérieur de 3,5 % à celui de l'année précédente. Le BLS a également indiqué que l'indice des prix à la consommation pour les ménages (IPC-U) avait progressé de 3,4 % sur un an jusqu'en août, tandis que les prix de l'essence ont fortement augmenté durant ce mois. Ces chiffres sont consultables dans la publication du BLS relative à l'IPC d'août 2026 .
L'incertitude porte sur le mois de septembre. Le Bureau des statistiques du travail (BLS) a prévu la publication de l'IPC de septembre pour le 14 octobre 2026. En attendant la publication de ce chiffre, tout pourcentage d'ajustement au coût de la vie (COLA) pour 2027 constitue une prévision et non une augmentation officielle des prestations.
Pourquoi les prévisions se concentrent-elles autour de 3,5 % à 3,6 % ?
Pour un retraité percevant la prestation moyenne de retraite des travailleurs retraités de juillet 2026, soit 2 085,98 $, selon le rapport statistique mensuel de la Social Security Administration , la différence entre ces prévisions est faible en valeur absolue :
Exemple de COLA 2027
Augmentation mensuelle approximative de 2 085,98 $
Nouveau bénéfice brut approximatif
3,4%
70,92 $
2 156,90 $
3,5%
73,01 $
2 158,99 $
3,6%
75,10 $
2 161,08 $
Ces chiffres sont donnés à titre indicatif et ne constituent pas des estimations individuelles des prestations. La Sécurité sociale applique l'ajustement au coût de la vie (COLA) au calcul des prestations de base de chaque personne ; l'augmentation exacte en dollars varie donc.
Une indemnité de vie chère plus élevée peut être à la fois une bonne et une mauvaise nouvelle.
Le principal inconvénient est facile à négliger : une indexation plus élevée signifie généralement que l’inflation était plus forte. Si l’ajustement final de 2027 se situe aux alentours de 3,5 % ou 3,6 %, les bénéficiaires recevront davantage d’argent, mais cet argent est destiné à compenser la hausse des prix plutôt qu’à créer une amélioration comparable du niveau de vie.
C’est pourquoi comparer les pourcentages d’ajustement au coût de la vie (COLA) comme si un pourcentage plus élevé était automatiquement « meilleur » peut induire en erreur. L’ajustement de 8,7 % pour 2023 était bien supérieur aux augmentations récentes, mais il faisait suite à une inflation exceptionnellement élevée. À titre de comparaison, l’ajustement pour 2026 était de 2,8 %, selon la fiche d’information de la SSA sur l’ajustement au coût de la vie pour 2026 .
Pour une personne qui doit établir son budget, la question pratique n'est pas « 3,6 % vaut-il mieux que 3,5 % ? » mais plutôt « De combien mes dépenses récurrentes augmenteront-elles par rapport à mon versement net de la Sécurité sociale ? » Un dixième de point de pourcentage sur une prestation d'environ 2 086 $ ne représente qu'environ 2 $ par mois.
Pourquoi les personnes âgées peuvent encore se sentir à la traîne même lorsque l'indexation sur le coût de la vie augmente
1. L'ajustement au coût de la vie (COLA) utilise l'IPC-W, et non un indice officiel spécifique aux retraités.
L'IPC-W reflète les habitudes de consommation des salariés et employés de bureau urbains. Le Bureau des statistiques du travail (BLS) indique que cette population constitue un sous-ensemble de la population couverte par l'IPC-U et représente environ 30 % de la population américaine. C'est l'indicateur requis par la loi pour le calcul des ajustements au coût de la vie (COLA) de la sécurité sociale.
Le Bureau des statistiques du travail (BLS) publie également un indice de recherche pour les Américains de 62 ans et plus, appelé R-CPI-E. Cet indice n'est pas utilisé pour le calcul des prestations de sécurité sociale, et le BLS précise qu'il présente des limites. Son existence met néanmoins en lumière un véritable problème budgétaire : les ménages âgés peuvent répartir leurs dépenses différemment, notamment en matière de logement et de soins médicaux. Les lecteurs peuvent consulter la description et les mises en garde du BLS sur la page de recherche consacrée au R-CPI-E .
La meilleure solution si votre budget est fortement axé sur les soins de santé : suivez l’évolution annuelle de vos primes, médicaments sur ordonnance, tickets modérateurs, soins dentaires et autres frais non remboursés plutôt que de supposer que le pourcentage d’ajustement au coût de la vie (COLA) reflète votre taux d’inflation personnel.
2. L'ajustement intervient après les hausses de prix utilisées pour le calculer.
L’ajustement au coût de la vie (COLA) de 2027 est basé sur les niveaux de prix du troisième trimestre 2026, mais les prestations de sécurité sociale plus élevées ne commenceront qu’avec les prestations payables pour décembre 2026, que les bénéficiaires reçoivent en janvier 2027. En d’autres termes, les retraités doivent absorber les augmentations de prix actuelles avant que l’ajustement annuel correspondant n’apparaisse sur leurs chèques.
Meilleure solution pour les retraités disposant de peu d'économies : éviter de considérer une indemnité de vie chère (COLA) projetée comme un revenu disponible avant l'annonce officielle d'octobre et avant de connaître le montant net de leur versement de janvier.
3. Medicare peut absorber une partie de l'augmentation brute
De nombreux bénéficiaires de Medicare voient leur prime de la partie B directement déduite de leur pension de sécurité sociale. La prime standard de la partie B s'élève à 202,90 $ par mois en 2026, selon Medicare.gov .
Le rapport 2026 des administrateurs de Medicare estime la prime standard de la partie B pour 2027 à 209,50 $, soit 6,60 $ de plus par mois. Toutefois, il s'agit d'une estimation et non de la prime définitive pour 2027. Cette projection figure dans le rapport officiel 2026 des administrateurs de Medicare . La prime finale pouvant varier, il est plus prudent d'établir un budget en utilisant une fourchette plutôt que de soustraire 6,60 $ comme si ce montant était garanti.
Si vous êtes inscrit à Medicare, la meilleure solution est de comparer le montant final de votre pension de sécurité sociale de 2027 avec vos dépenses finales pour les parties B, D, Medicare Advantage ou Medigap. L'ajustement brut au coût de la vie (COLA) et le revenu net disponible sont deux montants différents.
4. Les catégories essentielles peuvent évoluer très différemment de l'inflation globale.
Le rapport IPC d'août montre pourquoi la situation des ménages peut différer du taux d'inflation global de 3,4 % (IPC-U). Les prix de l'énergie ont augmenté de 16,3 % par rapport à l'année précédente, l'essence de 27,4 %, le logement de 3,0 % et l'alimentation de 2,7 %. Les soins médicaux ont progressé de 1,6 %. Il s'agit de moyennes nationales ; elles ne signifient pas que chaque retraité a subi exactement les mêmes variations, mais elles illustrent pourquoi un seul taux d'inflation global ne peut pas refléter la situation de tous les ménages.
Meilleure solution si les transports ou les services publics dominent votre budget : établissez votre plan de dépenses 2027 à partir de vos factures réelles, et non uniquement du pourcentage d’indexation sur le coût de la vie.
Quelle approche de planification est la plus judicieuse ?
Votre situation
Approche plus utile
Compromis principal
La sécurité sociale ne représente qu'une partie de vos revenus.
Modélisez l'ajustement au coût de la vie (COLA) en tenant compte des pensions, des retraits, des salaires et des impôts.
Une légère hausse du coût de la vie (COLA) peut avoir moins d'importance que les revenus de placement ou les modifications fiscales.
Vous dépendez fortement de la sécurité sociale.
Utilisez un budget prudent pour 2027 jusqu'à ce que les chiffres d'octobre et les coûts de Medicare soient connus.
Plus de prudence maintenant, mais moins de risque d'engager trop tôt ses revenus futurs.
Les coûts des soins de santé sont exceptionnellement élevés.
Concentrez-vous sur les avantages nets après déduction des primes et des frais à la charge du patient.
L'augmentation du coût de la vie annoncée peut surestimer votre augmentation réelle.
Le logement représente votre dépense la plus importante.
Comparez séparément les augmentations de loyer, de taxe foncière, d'assurance, de charges et d'entretien.
Votre taux d'inflation personnel peut différer sensiblement de l'IPC-W
Vous disposez d'une épargne discrétionnaire
Envisagez de consacrer une partie de cette augmentation à une réserve d'urgence ou médicale.
Moins de dépenses immédiates, une meilleure protection contre les chocs de prix ultérieurs.
Ce que les dernières prévisions nous apprennent — et ne nous apprennent pas —
Au 15 septembre, les données disponibles indiquent que l'ajustement au coût de la vie (COLA) de la sécurité sociale pour 2027 sera probablement supérieur à l'ajustement de 2,8 % prévu pour 2026, les prévisions les plus probables se situant entre 3,5 % et 3,6 %. Cependant, aucune de ces prévisions ne peut être considérée comme définitive.
Cela ne confirme pas non plus l'idée qu'une indexation plus élevée sur le coût de la vie résolve automatiquement les problèmes d'accessibilité financière pour les personnes âgées. Cet ajustement protège contre l'inflation générale, mais il ne peut garantir que chaque bénéficiaire puisse faire face à l'évolution de ses dépenses personnelles (loyer, taxes foncières, assurances, alimentation, services publics, transports et soins de santé). De plus, il est versé annuellement, alors que les prix peuvent varier tout au long de l'année.
La meilleure façon de se préparer est donc de distinguer trois chiffres : le pourcentage officiel d’ajustement au coût de la vie, l’augmentation brute de votre pension de sécurité sociale et le montant net restant après déduction des frais de santé et autres dépenses récurrentes. Pour les retraités aux revenus modestes, ce troisième chiffre est déterminant pour savoir si l’année 2027 sera plus facile à vivre.
Que regarder ensuite ?
14 octobre 2026 : Le BLS devrait publier les données de l’IPC de septembre, ce qui complétera la période de trois mois nécessaire au calcul de l’ajustement au coût de la vie.
Annonce officielle de la Sécurité sociale : la SSA peut calculer l’ajustement au coût de la vie (COLA) de 2027 une fois que l’IPC-W de septembre sera disponible.
Coûts de Medicare 2027 : surveillez les primes finales de la partie B et les coûts spécifiques à votre régime de la partie D ou de Medicare Advantage avant d’estimer votre prestation nette de janvier.
Votre avis personnalisé : utilisez votre avis de sécurité sociale réel plutôt que d’appliquer un pourcentage prévisionnel à un dépôt bancaire, car les calculs et les déductions des prestations individuelles diffèrent.
Tant que ces éléments ne sont pas définitifs, une fourchette est plus utile qu'une prévision unique. Se baser sur une augmentation d'environ 3,4 % à 3,6 % peut aider à élaborer des scénarios, mais seul le calcul officiel d'octobre doit être considéré comme l'ajustement au coût de la vie (COLA) de la sécurité sociale pour 2027.