Accueil
» Aujourd'hui
»
Comment fonctionne la superannuation en Australie en 2026 : un guide pratique
Comment fonctionne la superannuation en Australie en 2026 : un guide pratique
Vous commencez un nouvel emploi, votre fiche de paie indique un montant de cotisation à la retraite, puis vous vous connectez à votre compte et le solde ne correspond pas exactement à ce que vous attendiez. Ou bien vous changez d'emploi et découvrez que vous avez maintenant deux ou trois comptes de retraite. Ces problèmes sont fréquents car le système de retraite australien est complexe : cotisations de l'employeur, choix du fonds, rendement des investissements, frais, assurance, règles fiscales et restrictions sur les retraits.
La manière la plus simple de comprendre la superannuation est de la considérer comme un compte d'épargne-retraite alimenté pendant votre vie active et investi pour votre compte. La plupart des salariés reçoivent des cotisations obligatoires de leur employeur, et vous pouvez également y verser vos propres fonds. Le fonds investit le solde, déduit les frais et les primes d'assurance, puis vous communique un relevé de compte. L'argent vous appartient, mais dans la plupart des cas, vous ne pouvez pas le retirer librement tant que vous ne remplissez pas les conditions légales de déblocage.
Ce guide reflète les règles et les directives officielles vérifiées le 24 septembre 2026. Les règles relatives aux superannuations peuvent changer, veuillez donc utiliser les pages liées de l'Australian Taxation Office (ATO) et de MoneySmart pour confirmer les seuils actuels avant de prendre une décision de cotisation ou de retrait.
Étape 1 : Vérifiez si votre employeur doit verser des cotisations de retraite.
Pour la plupart des travailleurs, la première question pratique n'est pas « Quel fonds choisir ? » mais « Est-ce que je reçois réellement la superannuation à laquelle j'ai droit ? » Dans le cadre du système actuel de garantie de superannuation, les employeurs sont généralement tenus de verser des cotisations de superannuation obligatoires pour les employés admissibles.
MoneySmart indique que si vous avez 18 ans ou plus, votre employeur est généralement tenu de verser des cotisations de retraite. Si vous avez moins de 18 ans, la règle générale est que vous devez travailler plus de 30 heures par semaine. L'ATO (Australian Taxation Office) explique également que l'éligibilité à la Super Guarantee (Super Guarantee) s'applique généralement aux employés à temps plein, à temps partiel et occasionnels, et peut également concerner les résidents temporaires. Certains travailleurs indépendants peuvent également avoir droit à la Super Guarantee dans des circonstances particulières ; le statut de travailleur indépendant ne suffit donc pas toujours à répondre à la question.
À compter de l'exercice financier 2026-2027, le taux de la Super Guarantee est de 12 % . Depuis le 1er juillet 2026, les nouvelles règles relatives à la Super Guarantee sur salaire modifient également le calendrier de versement : les employeurs doivent verser la Super Guarantee en même temps que le salaire, et non plus selon l'ancien cycle de versement trimestriel minimum. L'ATO précise que la cotisation doit généralement être versée sur le compte de retraite de l'employé dans les sept jours ouvrables suivant le versement du salaire, sauf exceptions. Consultez les directives de l'ATO concernant la Super Guarantee sur salaire et l' explication de MoneySmart sur ce sujet .
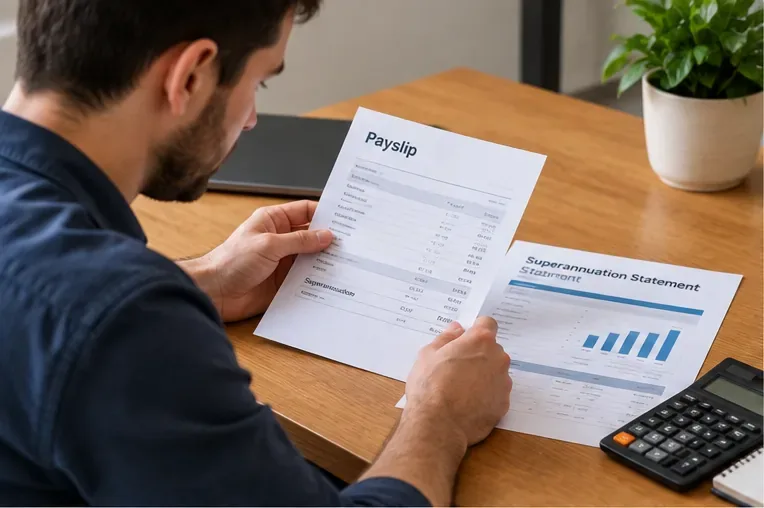
Commencez par comparer le montant de la superannuation indiqué sur votre bulletin de paie avec les cotisations qui figurent réellement sur votre compte de superannuation.
Ne multipliez pas simplement le salaire brut total par 12%.
Le taux de 12 % ne signifie pas nécessairement 12 % de chaque dollar indiqué comme salaire brut. Dans le cadre du régime de retraite complémentaire (Superannuation), ce taux s'applique aux revenus admissibles , une notion légale qui inclut les salaires horaires ordinaires et certains autres paiements. Les conventions collectives, les accords et certains éléments de rémunération peuvent également avoir une incidence sur le calcul. Si votre calcul diffère de celui de votre employeur, référez-vous aux informations actuelles de l'ATO (Australian Taxation Office) concernant la garantie de retraite plutôt que de supposer que le bulletin de paie est automatiquement erroné.
Une première vérification utile consiste à comparer trois éléments pour la même période de paie : votre bulletin de paie, votre salaire viré et la cotisation reçue par votre fonds de pension. Le bulletin de paie indique ce que l’employeur a enregistré ; la transaction du fonds confirme que l’argent a bien été versé sur le compte.
Étape 2 : Sachez où sont versés vos fonds de pension
La plupart des employés peuvent choisir le fonds de pension qui reçoit les cotisations de leur employeur. Lors de votre prise de fonction, vous pouvez généralement communiquer les informations relatives au fonds choisi à votre employeur. Si vous possédez déjà un fonds et que vous n'en choisissez pas un nouveau, votre employeur devra peut-être demander à l'administration fiscale australienne (ATO) les informations concernant votre fonds de pension rattaché . Un fonds rattaché est un compte de pension existant qui vous est lié, ce qui permet de le conserver d'un emploi à l'autre et d'éviter les doublons.
Si vous ne choisissez pas de fonds et que l'ATO n'identifie pas de fonds rattaché, votre employeur peut cotiser à un fonds par défaut admissible. L'ATO explique ce processus dans son guide sur les fonds de pension rattachés .
Que se passe-t-il une fois que l'argent est arrivé dans le fonds ?
Votre fonds de pension investit l'argent. La plupart des fonds d'épargne proposent différentes options d'investissement : croissance, équilibré, prudent, liquidités ou des portefeuilles plus spécialisés. Si vous ne faites pas de choix, votre fonds placera généralement l'argent dans son option MySuper. MySuper est conçu comme un produit par défaut relativement simple et peu coûteux pour de nombreux membres.
Les rendements des placements peuvent être positifs ou négatifs ; votre solde n’augmentera donc pas de façon linéaire. Le résultat final tient compte des contributions, des gains ou des pertes de placement, des frais, des primes d’assurance et des impôts.
Étape 3 : Comparez les fonds en utilisant les facteurs qui affectent réellement votre solde
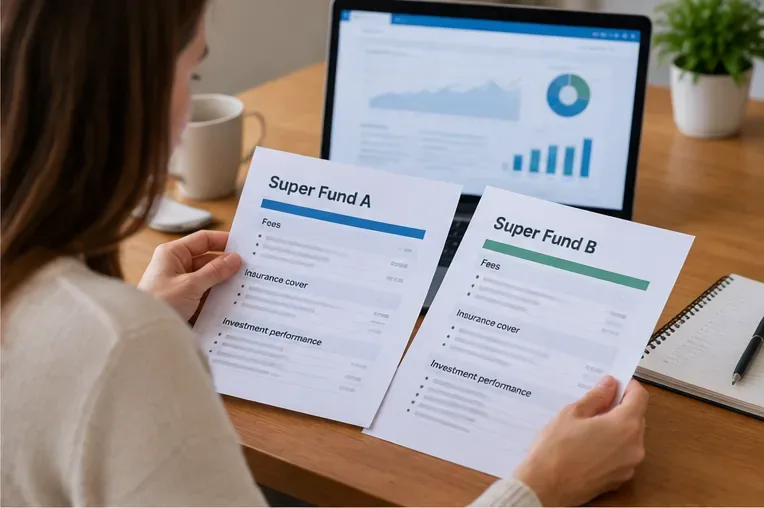
Il est facile de se focaliser sur un seul rendement annoncé, mais cela peut donner une image trompeuse. MoneySmart recommande de comparer des options d'investissement similaires sur de plus longues périodes et d'examiner plusieurs caractéristiques simultanément : les options d'investissement, le rendement, les frais, l'assurance et les services. Les performances passées ne préjugent pas des performances futures.
Comparez les options d'investissement similaires et examinez les frais, l'assurance, la performance à long terme et les services plutôt que de vous fier à un seul chiffre.
Que comparer
Pourquoi c'est important
Que rechercher
Frais
Les frais sont déduits de votre solde.
Frais d'administration, d'investissement, de transaction, de transfert et de conseil
Performance des investissements
Les rendements ont une incidence sur la croissance à long terme
Comparez des options similaires sur une même période de long terme, et non sur une seule année exceptionnelle.
Mix d'investissement
Le risque et le rendement attendu varient
Actions, biens immobiliers, obligations, liquidités et options diversifiées
Assurance
Les primes réduisent votre solde, mais peuvent offrir une protection précieuse.
Couverture en cas de décès, d'invalidité totale et permanente et de perte de revenus
Services
Certains membres accordent une grande importance aux conseils et aux outils numériques
frais de soutien aux membres, d'accès en ligne, d'outils de planification et de conseils
Étape 4 : Recherchez vos anciens comptes avant d’en ouvrir un nouveau.
Il arrive souvent qu'une personne se retrouve avec plusieurs comptes de retraite après un changement d'emploi. Chaque compte supplémentaire peut engendrer des frais additionnels et, dans certains cas, des primes d'assurance en double. Vous pouvez consulter vos comptes de retraite déclarés, y compris les comptes perdus et ceux détenus par l'ATO, via les services en ligne de l'ATO liés à myGov.
Plusieurs anciens comptes de retraite peuvent entraîner des frais ou une assurance en double ; il est donc important d’identifier chaque compte avant de décider de les consolider.
Regrouper ses comptes peut simplifier la gestion de son épargne-retraite et réduire les frais liés aux doublons, mais ce n'est pas systématiquement la solution idéale. Avant de transférer un ancien compte, vérifiez si vous risquez de perdre une couverture d'assurance, une option d'investissement intéressante ou un avantage particulier. Les fonds à prestations définies, en particulier, fonctionnent différemment des comptes d'épargne classiques et peuvent contenir des prestations difficiles, voire impossibles, à rétablir après un départ.
MoneySmart recommande de vérifier votre assurance et la valeur de chaque fonds avant de procéder à un regroupement. L'ATO propose également des services de compte et de virement via myGov. Consultez le guide officiel pour retrouver votre épargne-retraite perdue .
Comment fonctionne la fiscalité au sein de la superannuation
L’épargne-retraite bénéficie d’un traitement fiscal avantageux, mais elle n’est pas totalement exonérée d’impôt. Les cotisations déductibles comprennent les cotisations patronales obligatoires, les cotisations par prélèvement sur salaire et les cotisations personnelles donnant droit à une déduction fiscale. Ces cotisations sont généralement imposées à 15 % au sein du fonds.
Les cotisations personnelles après impôt sont généralement des cotisations non déductibles et ne sont pas imposées une seconde fois lorsqu'elles sont versées au fonds. Les deux types de cotisations sont soumis à des plafonds, et le dépassement de ces limites peut entraîner des conséquences fiscales supplémentaires. Ces plafonds peuvent évoluer, et l'éligibilité à des règles particulières, telles que le report des cotisations déductibles, dépend de votre situation. Avant d'effectuer un versement volontaire important, consultez les plafonds de cotisation et les directives fiscales en vigueur de l'ATO (Australian Taxation Office ).
Les contribuables à hauts revenus peuvent également être soumis à l'impôt de la Division 293. L'ATO applique actuellement cet impôt supplémentaire lorsque le revenu de la Division 293, augmenté des cotisations déductibles pertinentes, dépasse le seuil légal. C'est pourquoi les importants prélèvements sur salaire ou les cotisations personnelles déductibles doivent être vérifiés au regard de la réglementation actuelle de l'ATO, plutôt que d'être considérés comme automatiquement avantageux fiscalement.
Est-il possible de verser des sommes supplémentaires sur son compte de retraite ?
Oui. Les méthodes courantes incluent le prélèvement sur salaire auprès de votre employeur et les cotisations personnelles versées directement à votre fonds de pension. Si vous effectuez une cotisation personnelle et souhaitez bénéficier d'une déduction fiscale, vous devez généralement notifier votre fonds de pension de votre intention et obtenir un accusé de réception avant de pouvoir la demander. L'administration fiscale australienne (ATO) explique la procédure dans son guide relatif aux cotisations personnelles de retraite .
Les cotisations supplémentaires peuvent être utiles, mais elles immobilisent davantage d'argent dans le système de retraite et peuvent avoir des répercussions sur les plafonds de cotisation, les impôts, les prestations gouvernementales et vos besoins de trésorerie à court terme. C'est là que les recommandations générales atteignent leurs limites : la meilleure stratégie de cotisation dépend de vos revenus, de votre âge, de votre niveau d'endettement, de votre situation fiscale et de vos plans de retraite.
Quand peut-on retirer son épargne-retraite ?
L'épargne-retraite est destinée à la retraite ; il est donc généralement impossible de la retirer simplement pour utiliser cet argent. MoneySmart indique que la plupart des gens peuvent accéder à leur épargne-retraite dès 60 ans s'ils prennent leur retraite ou quittent leur employeur, et dès 65 ans, qu'ils travaillent ou non. Un revenu de transition vers la retraite peut permettre un accès limité après l'âge légal de préservation, tout en continuant à travailler.
Accéder à son épargne-retraite est une décision distincte de sa constitution : tenez compte de votre âge, de votre situation professionnelle, de votre situation fiscale et de vos besoins en matière de revenus à la retraite avant de retirer de l’argent.
Il existe également des règles d'accès anticipé limitées. Celles-ci concernent des cas spécifiques tels que de graves difficultés financières, des motifs humanitaires, une maladie en phase terminale, une incapacité permanente et le dispositif « First Home Super Saver » pour les cotisations volontaires éligibles. Il ne s'agit pas de droits de retrait généraux. Méfiez-vous de toute personne proposant un moyen de « débloquer » son épargne-retraite en dehors du cadre légal.
Le principal changement au quotidien pour les employés est le versement automatique des cotisations de retraite à la date de paie, entré en vigueur le 1er juillet 2026. Auparavant, les employeurs étaient généralement tenus d'effectuer les versements de la garantie de retraite au moins trimestriellement, même si beaucoup payaient plus fréquemment. Avec le nouveau système, les cotisations de retraite sont désormais liées directement à chaque paie.
En principe, cela simplifie le suivi des comptes : au lieu d’attendre la fin du trimestre pour vérifier le versement des cotisations, vous pouvez comparer vos relevés de paie avec les transactions du fonds de manière plus régulière. Cela ne signifie pas que l’argent doit être versé instantanément le jour de la paie ; le règlement prévoit un délai pour que la cotisation parvienne au fonds.
Une autre nouveauté pour 2026 concerne les cotisations de retraite liées au congé parental financé par l'État. L'ATO (Australian Taxation Office) a indiqué que les cotisations de retraite éligibles au titre du congé parental financé par l'État débuteront le 1er juillet 2026 et seront versées conformément aux règles du régime applicable. Si vous êtes concerné, veuillez consulter les informations de Services Australia et de l'ATO pour l'année de paiement concernée plutôt que de supposer que cette cotisation apparaîtra systématiquement sur vos bulletins de paie.
Comment vérifier que votre super fonctionne correctement
Un bon résultat ne se résume pas à un solde important. Le test pertinent consiste à vérifier si le système fonctionne comme prévu dans votre situation. Consultez cette liste de contrôle au moins périodiquement et à chaque changement d'emploi :
Vérifiez que le fonds qui reçoit les cotisations de votre employeur est bien celui que vous attendez.
Comparez les cotisations de retraite figurant sur les bulletins de paie avec les cotisations reçues par le fonds.
Vérifiez que vos informations personnelles et votre numéro d'identification fiscale sont à jour auprès du fonds.
Examiner les frais, les options d'investissement, la performance à long terme et l'assurance.
Consultez myGov/ATO pour vérifier si vos comptes de super-administrateurs sont anciens, perdus ou en double.
Avant de procéder à une consolidation, assurez-vous de ne pas perdre d'assurance ou d'avantages sociaux importants.
Avant de faire d'importants dons volontaires, vérifiez les plafonds de contribution et les règles fiscales en vigueur auprès de l'ATO.
Avant de vous retirer, assurez-vous de remplir une condition de libération valable.
Tenez à jour les coordonnées des bénéficiaires désignés.
Quand devriez-vous approfondir l'enquête ?
Si la cotisation de votre employeur n'apparaît pas dans les délais prévus pour le versement de la superannuation, vérifiez d'abord la date de paiement, les coordonnées bancaires transmises au service de la paie et assurez-vous que le fonds a bien enregistré la transaction. Si le problème persiste, suivez la procédure en vigueur de l'ATO (Australian Taxation Office) concernant les cotisations de superannuation impayées ou incorrectes, plutôt que de vous fier uniquement à une explication interne du service de la paie.
Si vous devez choisir entre différents fonds, effectuer un versement important, gérer un fonds de pension autogéré, décider de renoncer à votre assurance ou planifier vos retraits à la retraite, les conséquences peuvent être importantes et très personnelles. Les guides officiels de l'ATO et de MoneySmart constituent un point de départ fiable, mais les décisions complexes peuvent justifier de consulter un conseiller financier ou fiscal agréé.
Le meilleur moyen de bien gérer son épargne-retraite est de s'y prendre à l'avance : connaître son fonds, vérifier ses cotisations, comprendre le montant des frais et assurances, et connaître les conditions d'accès aux fonds. Ces quatre habitudes simplifient considérablement la gestion du système tout au long de sa vie active.