Accueil
» Aujourd'hui
»
Chèque : que vérifier avant le dépôt et comment suivre l’encaissement ? (5 novembre 2026)
Chèque : que vérifier avant le dépôt et comment suivre l’encaissement ? (5 novembre 2026)
Informations vérifiées le 5 novembre 2026 à 10 h 40 à Paris (heure normale d’Europe centrale, CET, UTC+01:00), soit 09 h 40 UTC. Ce guide concerne les chèques tirés sur une banque française et déposés en France. Aucun changement réglementaire récent n’est affirmé ici.
Avant de déposer un chèque, vérifiez son bénéficiaire, son montant, sa date, sa signature et son état matériel. En France, un chèque est normalement encaissable pendant un an et huit jours à compter de son émission. Après la remise, suivez la transaction auprès de votre banque, mais ne confondez pas le crédit visible sur le compte avec la certitude que l’émetteur a payé : un chèque peut ensuite être rejeté et la somme reprise.
Destaques
Avant le dépôt : contrôlez l’ordre, les montants, la date, la signature et les éventuelles traces de modification.
Pour encaisser : signez au dos du chèque et indiquez le numéro du compte à créditer selon les consignes de la banque.
Pour suivre : conservez la preuve de remise, puis vérifiez le crédit et les éventuels avis de rejet.
Pour éviter la fraude : ne reversez jamais de fonds à un tiers simplement parce que le montant d’un chèque apparaît sur votre compte.
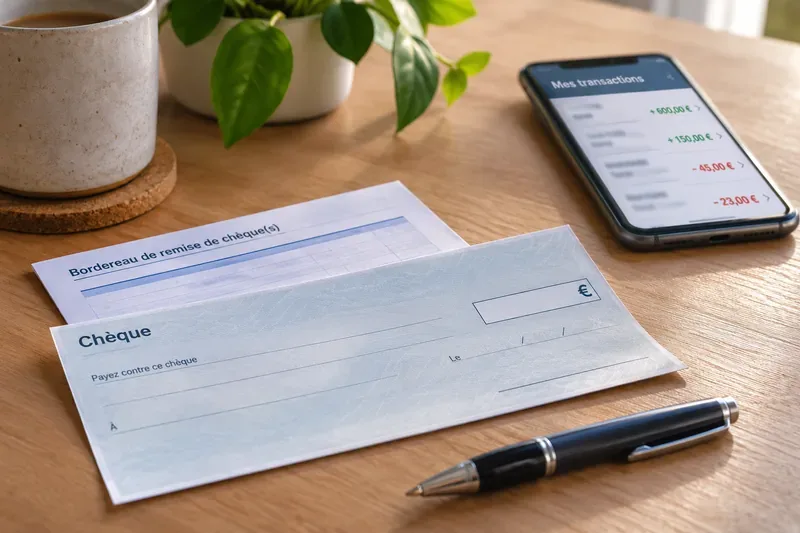
Illustration : un chèque, un bordereau de remise et la consultation des mouvements bancaires sur téléphone.
Que faut-il vérifier sur un chèque avant de le déposer ?
Un examen de quelques instants évite des démarches inutiles. Cette liste reprend les contrôles pratiques mis en avant par la Banque de France et l’Observatoire de la sécurité des moyens de paiement.
Le nom du bénéficiaire : le chèque doit être établi à votre ordre, ou correspondre aux modalités d’encaissement admises par votre établissement. Ne déposez pas pour rendre service un chèque destiné à quelqu’un d’autre.
Le montant : comparez les chiffres, les lettres et la somme effectivement due. En cas d’incohérence, demandez un nouveau chèque plutôt que de corriger vous-même.
La date et le lieu d’émission : assurez-vous qu’ils sont renseignés et lisibles. La date sert notamment à apprécier le délai d’encaissement.
La signature : elle doit figurer sur le chèque ; l’absence de signature peut entraîner un rejet.
L’intégrité du document : méfiez-vous des ratures, surcharges, découpes, différences d’écriture suspectes ou mentions illisibles. Demandez à l’émetteur ou à votre banque comment procéder en cas de doute.
Quelle est la durée de validité d’un chèque en France ?
La durée habituelle d’encaissement est de un an et huit jours à compter de la date portée sur le chèque. Par exemple, pour un chèque daté du 5 novembre 2026, mieux vaut effectuer la remise bien avant l’échéance de novembre 2027 plutôt que d’attendre les derniers jours. Le délai ne signifie pas que le paiement est garanti pendant toute la période : il faut aussi que le chèque soit régulier et que le compte émetteur puisse être débité. Selon Service-Public, une fois le délai dépassé, le chèque ne peut plus être encaissé, mais la dette à l’origine du paiement demeure due.
Comment déposer un chèque à la banque ?
La procédure exacte dépend de votre établissement et des services compris dans votre compte. Pour une remise classique, apposez votre signature manuscrite au dos et indiquez le numéro du compte à créditer, conformément aux instructions de votre banque. Si un bordereau de remise est demandé, inscrivez-y les informations requises : compte destinataire, nombre de chèques et montant total, notamment.
Le dépôt peut s’effectuer au guichet, dans un automate ou une urne dédiée, parfois par courrier. Certaines banques proposent une pré-déclaration ou une numérisation dans leur application ; il faut alors vérifier si l’envoi ou le dépôt du chèque papier reste nécessaire. La simple photographie ne constitue pas universellement un encaissement complet. Renseignez-vous sur les modalités d’acceptation, l’adresse éventuelle et les heures limites de traitement.
Conservez une preuve de dépôt : reçu d’automate, copie du bordereau, confirmation dans l’application ou justificatif d’expédition selon le canal utilisé. Notez la date de remise, le montant et, si disponible, la référence de l’opération. Évitez d’exposer publiquement une photographie montrant les coordonnées bancaires du chèque.
Combien de temps faut-il pour qu’un chèque soit crédité ?
La Banque de France indique qu’un chèque remis en France est généralement crédité rapidement, souvent à J + 1 du dépôt, sous réserve des pratiques de la banque. Ce repère n’est pas un délai universel garanti : une remise tardive, un jour non ouvré, une analyse de sécurité ou des modalités spécifiques peuvent allonger le traitement. La convention de compte et les informations données par l’établissement sont les références pour votre situation.
Pourquoi un chèque crédité peut-il encore être annulé ?
Le point décisif est la mention « sous réserve d’encaissement ». Une banque peut inscrire provisoirement le montant au crédit avant d’avoir reçu la confirmation du paiement. Si le chèque est sans provision, volé, falsifié, frappé d’opposition ou irrégulier, elle peut annuler la remise et débiter le montant déjà crédité. La présence de l’argent sur l’écran de votre compte n’est donc pas une garantie absolue, y compris après plusieurs jours.
Comment suivre l’encaissement d’un chèque étape par étape ?
Juste après la remise : vérifiez que le reçu ou l’accusé de réception indique le bon montant et la bonne date. Si vous avez déposé plusieurs chèques, comparez leur total.
Dans les mouvements bancaires : consultez l’application ou le relevé pour repérer une ligne telle que « remise de chèque » ou « crédit chèque ». Son libellé, sa date comptable et son éventuel statut varient selon les banques.
Dans les jours suivants : surveillez les notifications, la messagerie sécurisée et les écritures correctives. Un avis d’impayé ou une contrepassation signifie que le paiement n’a pas abouti.
En cas d’absence de crédit : contactez votre banque en fournissant la date, le montant, le canal de dépôt et le justificatif. Demandez si le chèque a été reçu, s’il est en cours de traitement ou si une pièce manque.
Si vous attendez une somme importante ou si l’origine du chèque n’est pas certaine, demandez à votre conseiller ce qu’il peut réellement confirmer sur son paiement. Aucun indicateur générique dans une application ne permet, à lui seul, de certifier que tout risque de rejet est écarté.
Que faire si le chèque est rejeté ou ne s’affiche pas ?
Commencez par demander à la banque le motif exact : absence de provision, erreur d’endos, problème matériel, opposition ou anomalie de présentation, par exemple. Une simple absence d’affichage dans l’application peut aussi relever d’un décalage de traitement ; il ne faut pas conclure immédiatement à un impayé.
Lorsqu’un chèque revient impayé, contactez l’émetteur pour demander une régularisation ou un autre règlement approprié. Une nouvelle présentation peut être envisageable selon le motif. Pour certains impayés persistants, le titulaire du chèque peut demander un certificat de non-paiement selon les conditions applicables, notamment après un délai de 30 jours. Pour un dossier litigieux, demandez un écrit à la banque et conservez les pièces liées à la créance.
Quels signaux d’arnaque doivent alerter avant l’encaissement ?
Les autorités alertent sur les fausses offres d’emploi, les ventes entre particuliers et les demandes de remboursement d’un prétendu trop-perçu. Le scénario typique : un inconnu vous remet un chèque, puis demande de transférer rapidement une partie de la somme par virement, espèces ou autre moyen. Le montant est d’abord visible sur votre compte ; le chèque est ensuite rejeté, et vous devez restituer l’avance faite par la banque.
Ne prêtez pas votre compte pour encaisser un chèque au nom d’autrui. Pour une transaction inhabituelle ou un montant élevé, faites vos vérifications directement auprès de votre établissement par un canal officiel. Si vous suspectez une escroquerie, suspendez tout transfert et signalez-la rapidement à la banque. Ne considérez pas un chèque de banque comme authentique sur la seule apparence du papier ou la photographie reçue.
Ce qui peut varier d’une banque à l’autre
Les heures limites de réception, la disponibilité d’un automate, la remise par courrier, les parcours mobiles et les délais de crédit dépendent de la banque. Il n’existe pas ici d’annonce vérifiée d’un nouveau délai national uniforme. Consultez la convention de compte et les notices de votre établissement avant de prévoir une dépense fondée sur un chèque récemment déposé.
FAQ : dépôt et encaissement d’un chèque
Faut-il signer au dos d’un chèque pour l’encaisser ?
Oui, pour une remise classique en France, le bénéficiaire endosse le chèque en le signant au dos. Il indique également le numéro du compte à créditer, selon la procédure demandée par son établissement.
Un chèque affiché sur mon compte est-il définitivement payé ?
Non. Un crédit peut être inscrit sous réserve d’encaissement. Si le chèque est rejeté, la banque peut reprendre la somme, même si elle apparaît déjà sur votre compte.
Que faire si je ne vois toujours pas ma remise de chèque ?
Vérifiez d’abord le justificatif et les délais propres à votre banque. Puis contactez-la avec la date, le montant et le mode de dépôt afin de demander le statut de la remise et les éventuelles pièces manquantes.