Accueil
» Recherche Actions
»
Analyse de la tendance du cours de l'action Broadcom (AVGO) : dynamique, croissance de l'IA et compromis jusqu'en octobre 2026
Analyse de la tendance du cours de l'action Broadcom (AVGO) : dynamique, croissance de l'IA et compromis jusqu'en octobre 2026
Broadcom Inc. (Nasdaq : AVGO) a abordé octobre 2026 avec un net rebond, une forte croissance de son activité de semi-conducteurs pour l’IA et une valorisation qui limite les risques d’erreurs d’exécution. Cette situation crée un véritable dilemme pour les investisseurs : la dynamique de l’entreprise est puissante, mais le cours de l’action reste nettement inférieur à son plus haut des 52 dernières semaines et affiche une prime par rapport aux bénéfices.
Cette analyse s'appuie sur les données de marché disponibles jusqu'à la clôture du 5 octobre 2026 et sur les derniers résultats du troisième trimestre fiscal publiés par Broadcom. Son objectif n'est pas de déclarer AVGO comme étant systématiquement attractif ou non. Il s'agit plutôt de comparer les options qui s'offrent aux différents types d'investisseurs et d'identifier les éléments qui pourraient renforcer ou affaiblir chaque approche.
Une étude axée sur Broadcom met en lumière les principaux compromis à l'horizon octobre 2026 : dynamique des prix à court terme, croissance des semi-conducteurs pour l'IA, logiciels d'infrastructure, flux de trésorerie disponible, valorisation, concentration de la clientèle et sensibilité aux taux d'intérêt.
Évolution du cours de l'AVGO début octobre : rebond ou confirmation ?
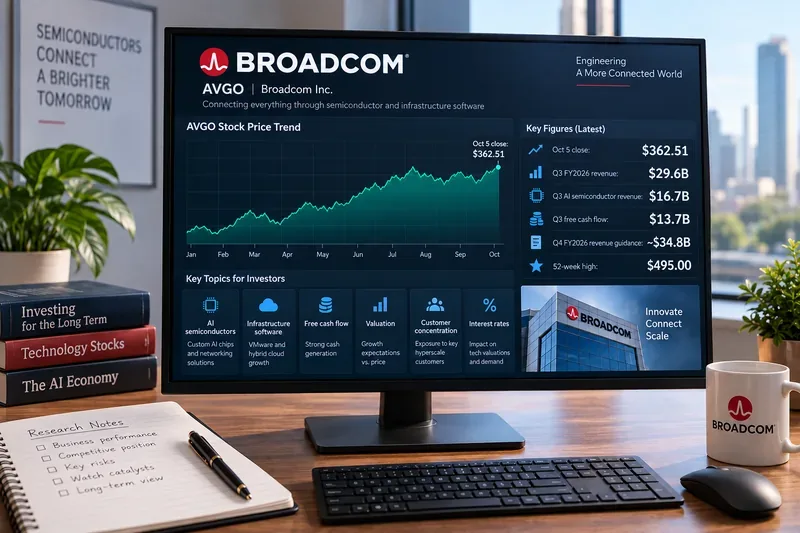
Google Finance affichait un cours de clôture de Broadcom à 362,51 $ le 5 octobre 2026 , en hausse de 2,08 % sur la séance. L'action avait ouvert à 357,79 $, avec un plus haut à 363,86 $ et un plus bas à 356,14 $. Le volume d'échanges enregistré s'élevait à environ 20,4 millions de titres, inférieur au volume moyen affiché d'environ 25,1 millions. La même page de marché indiquait un plus haut sur 52 semaines de 495,00 $ et un plus bas sur 52 semaines de 289,96 $. Voir le cours AVGO sur Google Finance .
Le cours de l'action AVGO a connu une forte volatilité. Clôturant à 351,19 $ le 30 septembre, il a chuté de 2,15 % à 343,64 $ le 1er octobre, avant de rebondir de 3,35 % à 355,14 $ le 2 octobre, puis de progresser à nouveau le 5 octobre. Entre la clôture du 1er au 5 octobre, l'action a ainsi gagné environ 5,5 %.
Pour un investisseur axé sur la dynamique du marché, c'est encourageant car l'action s'est rapidement redressée après deux jours de baisse. En revanche, la situation se confirme : le volume d'échanges du 5 octobre était inférieur à sa moyenne récente et le cours de l'action restait environ 27 % en dessous de son plus haut des 52 dernières semaines. Un rebond ne signifie pas nécessairement une reprise complète.
Choix 1 : Suivre le rebond ou attendre une percée plus nette ?
Un investisseur privilégiant la dynamique du marché pourrait préférer agir lorsque AVGO clôture en hausse. L'avantage pratique réside dans une participation plus précoce si le rebond se poursuit. Le risque est plus élevé de se retrouver embarqué dans un rebond éphémère.
Une approche plus axée sur la confirmation consisterait à attendre des clôtures durables au-dessus de la zone récente des 363-365 $ . Le 5 octobre, le cours a atteint 363,86 $ en séance ; cette zone constitue donc un test naturel à court terme. Une clôture au-dessus de ce niveau, accompagnée de volumes plus importants, confirmerait que les acheteurs sont prêts à soutenir des prix plus élevés.
L'attente comporte ses inconvénients : si AVGO connaît une accélération rapide, le prix d'entrée pourrait être sensiblement plus élevé. Pour les investisseurs qui privilégient la prévention des faux signaux plutôt que la saisie du début d'un mouvement, ce coût peut s'avérer acceptable.
Les niveaux de soutien sont plus importants pour la maîtrise des risques que les prévisions.
La première zone de support concrète se situe autour de 347-355 $ . Le 2 octobre, le cours a baissé jusqu'à 347,42 $ et a clôturé à 355,14 $, tandis que du 28 au 30 septembre, il a également oscillé autour de 340-355 $. Le maintien dans cette zone permettrait de préserver la structure de reprise observée début octobre.
La zone de baisse la plus importante se situe autour de 343-344 $ , proche du plus bas et de la clôture du 1er octobre. Une cassure nette sous ce niveau rendrait le rebond moins convaincant et suggérerait que les acheteurs récents perdent le contrôle.
Ces niveaux ne doivent pas être considérés comme des planchers ou des plafonds garantis. Ils correspondent simplement à des zones de concentration des transactions récentes. Pour un trader à court terme, ils peuvent servir de points d'invalidation. Pour un investisseur à long terme, ils sont plus utiles pour contextualiser les informations que comme signaux automatiques d'achat ou de vente.
Choix 2 : Acheter le scénario des semi-conducteurs IA ou exiger une marge de sécurité en matière de valorisation ?
Les derniers résultats d'exploitation de Broadcom confirment la solidité du marché de l'IA. Au troisième trimestre de l'exercice 2026, le chiffre d'affaires a atteint 29,6 milliards de dollars , soit une hausse de 86 % par rapport à la même période de l'exercice précédent. La direction a annoncé un chiffre d'affaires de 16,7 milliards de dollars pour les semi-conducteurs dédiés à l'IA, en progression de 221 % sur un an et de 54 % par rapport au trimestre précédent. Pour le quatrième trimestre de l'exercice, Broadcom prévoit une accélération de la croissance de son chiffre d'affaires lié aux semi-conducteurs pour l'IA, à environ 21,7 milliards de dollars , soit une hausse de 236 % sur un an. Consultez les résultats officiels de Broadcom pour le troisième trimestre de l'exercice 2026 .
Pour les investisseurs souhaitant s'exposer directement aux accélérateurs d'IA personnalisés et aux réseaux, ces chiffres confortent les perspectives de croissance. Broadcom ne mise pas uniquement sur une opportunité lointaine liée à l'IA ; les revenus issus des semi-conducteurs pour l'IA représentent déjà une part très importante de son activité déclarée.
Le compromis réside dans la valorisation. Au 5 octobre, Google Finance affichait un ratio cours/bénéfice (C/B) d'environ 46. Un multiple élevé peut se justifier par une forte croissance des bénéfices, mais il accroît également la sensibilité à un ralentissement de la croissance, aux retards de livraison des clients, à des taux d'actualisation plus élevés ou à des marges plus faibles. Un investisseur sensible à la valorisation pourrait donc préférer attendre une baisse du cours ou un trimestre supplémentaire d'exécution avant d'accepter les mêmes prévisions de croissance.
Choix 3 : Se concentrer sur la croissance des semi-conducteurs ou sur la diversification à partir des logiciels d’infrastructure ?
Broadcom n'est plus seulement une entreprise de semi-conducteurs. Son portefeuille de logiciels d'infrastructure, considérablement enrichi grâce à VMware, constitue un second moteur de croissance. Cette diversification permet de réduire la dépendance aux cycles de vie des puces et assure des revenus récurrents liés aux logiciels d'entreprise.
Le compromis réside dans la complexité. La demande en semi-conducteurs, notamment pour les accélérateurs d'IA et les réseaux, peut croître très rapidement, mais elle est cyclique et concentrée entre les mains de grands clients. Les logiciels d'infrastructure sont peut-être plus stables, mais l'intégration, la tarification, la fidélisation client et la stratégie produit sont des facteurs déterminants. Les investisseurs qui évaluent AVGO doivent donc éviter de considérer la croissance du chiffre d'affaires consolidé comme si chaque dollar présentait le même profil de risque et de croissance.
Le formulaire 10-Q de Broadcom pour le troisième trimestre fiscal 2026 est la principale source d'informations sur les segments de l'entreprise, ses risques, sa dette, ses relations avec ses clients et ses détails comptables.
Les flux de trésorerie disponibles renforcent les arguments haussiers, mais n'éliminent pas le risque de concentration.
Au troisième trimestre de son exercice fiscal, Broadcom a généré 14,2 milliards de dollars de flux de trésorerie d'exploitation . Après environ 0,5 milliard de dollars d'investissements, la société a dégagé un flux de trésorerie disponible de 13,7 milliards de dollars , soit 46 % de son chiffre d'affaires. Cette génération de trésorerie confère à Broadcom la flexibilité nécessaire pour assurer le service de sa dette, verser des dividendes, investir dans le développement de produits et maîtriser les coûts d'intégration.
Pour un investisseur privilégiant la génération de trésorerie, il s'agit d'un atout majeur. En contrepartie, l'activité IA de Broadcom repose sur un nombre relativement restreint de clients hyperscale. Si les grands clients peuvent absorber des volumes considérables, la concentration amplifie l'impact des retards de projets, des programmes internes de développement de puces, des modifications des processus d'approvisionnement ou du pouvoir de négociation.
Le document déposé par Broadcom auprès de la SEC aborde en détail la concentration de sa clientèle et d'autres risques liés à son activité. Ce point est particulièrement pertinent compte tenu du niveau élevé des attentes de croissance déjà intégrées au cours de l'action.
Choix 4 : Considérer le dividende comme un revenu significatif ou comme un avantage secondaire ?
Broadcom a annoncé le versement d'un dividende trimestriel en numéraire de 0,65 $ par action , payable le 30 septembre 2026 aux actionnaires inscrits au registre le 21 septembre. Ce dividende représente un rendement tangible en numéraire, et la solide génération de flux de trésorerie disponible de Broadcom permet son versement. Cette annonce figure dans le communiqué de résultats du troisième trimestre .
Toutefois, au cours de l'action du 5 octobre, le rendement du dividende indiqué était inférieur à 1 %. Les investisseurs privilégiant le revenu peuvent trouver des titres où le rendement courant joue un rôle bien plus important. Dans le cas d'AVGO, le dividende est davantage un atout par rapport à la croissance qu'une raison principale d'investir dans cette action.
Les prévisions pour le quatrième trimestre rehaussent les exigences en matière d'exécution.
Broadcom prévoit un chiffre d'affaires d'environ 34,8 milliards de dollars pour le quatrième trimestre de son exercice fiscal 2026 , soit une croissance de 93 % par rapport à l'année précédente, et un résultat d'exploitation non conforme aux PCGR représentant environ 66 % du chiffre d'affaires prévisionnel. La direction précise que ces prévisions constituent une estimation fondée sur les conditions en vigueur au moment de l'évaluation et que les résultats réels peuvent différer sensiblement.
Pour les investisseurs axés sur la croissance, ces perspectives constituent un catalyseur évident : si Broadcom atteint ou dépasse ces objectifs, tandis que les revenus liés aux semi-conducteurs pour l’IA continuent de progresser, la tendance fondamentale demeure solide. Pour les investisseurs plus prudents, ces mêmes prévisions représentent un risque, car les attentes sont déjà très élevées. Lorsqu’une action se négocie avec une prime, une forte croissance, même modeste, peut ne pas suffire si les investisseurs en attendent davantage.
Les taux d'intérêt créent un compromis d'évaluation distinct
La Réserve fédérale a relevé la fourchette cible des taux des fonds fédéraux de 25 points de base le 16 septembre 2026, la portant à 3,75 %-4,00 % . La Fed a indiqué que l'inflation restait élevée. Voir la déclaration officielle du FOMC de septembre .
La hausse des taux d'intérêt ne réduit pas directement la demande pour les accélérateurs d'IA de Broadcom, mais elle peut peser sur la valorisation que les investisseurs sont prêts à payer pour la croissance future. Cette distinction est importante. AVGO peut maintenir une bonne performance opérationnelle malgré la contraction de son ratio cours/bénéfice, car le contexte général des taux d'actualisation devient moins favorable.
Quelle approche convient à quel investisseur ?
Priorité des investisseurs
Approche possible
Compromis principal
Preuves à surveiller
Motivation à court terme
Investissez tant que le prix se maintient au-dessus de 350 dollars.
Risque de fausses alertes plus élevé
Clôture au-dessus de 363-365 $ et volume plus important
Confirmation d'abord
Attendez une percée durable au-dessus des récents sommets.
Prix d'entrée potentiellement plus élevé
Plusieurs clôtures au-dessus de la résistance
Exposition à la croissance de l'IA
Accélération des revenus liés aux semi-conducteurs d'IA
Concentration des clients et attentes élevées
Revenus de l'IA au quatrième trimestre par rapport aux prévisions de 21,7 milliards de dollars
Discipline d'évaluation
Attendez une marge de sécurité plus importante
Risque de ne pas maintenir l'élan.
Croissance des bénéfices par rapport au ratio cours/bénéfice et aux taux
Qualité des flux de trésorerie
Concentrez-vous sur le flux de trésorerie disponible et l'effet de levier opérationnel.
Les flux de trésorerie peuvent rester solides même si la valorisation baisse.
Marge de flux de trésorerie disponible, dette et résultat d'exploitation
Revenu
Considérer les dividendes comme supplémentaires
Le rendement est modeste par rapport aux actifs axés sur le revenu
Croissance des dividendes et couverture des flux de trésorerie disponibles
Qu’est-ce qui pourrait changer la situation en octobre 2026 ?
Les données actuelles laissent entrevoir un rebond constructif, assorti d'un risque d'exécution et de valorisation significatif . Pour étayer une perspective haussière plus solide, il faudrait qu'AVGO se maintienne sur son récent support, franchisse la barre des 360 $ avec une augmentation des volumes et poursuive sa croissance dans le secteur de l'IA, conformément aux prévisions ambitieuses de la direction.
Une vision plus prudente serait de mise si l'action retombait sous la barre des 343-344 dollars environ, si les revenus des semi-conducteurs d'IA manquaient sensiblement aux prévisions, si les grands clients réduisaient leurs engagements ou si la rentabilité opérationnelle s'affaiblissait alors que les attentes de croissance restaient élevées.
Les investisseurs doivent également faire la distinction entre une évolution du cours de l'action et une évolution de l'activité de l'entreprise. Une chute du cours, motivée par une valorisation erronée, peut survenir même si le chiffre d'affaires de Broadcom continue de croître. Inversement, une forte hausse du marché peut faire grimper temporairement le cours d'AVGO, même si les fondamentaux de l'entreprise se détériorent.
Conclusion
La configuration de Broadcom pour octobre 2026 ne présente pas de solution universellement optimale. Les investisseurs axés sur la dynamique peuvent se référer à un rebond d'environ 5,5 % entre la clôture du 1er au 5 octobre. Les investisseurs axés sur la croissance peuvent mettre en avant une croissance de 221 % sur un an du marché des semi-conducteurs pour l'IA et des prévisions d'accélération pour le quatrième trimestre. Enfin, les investisseurs axés sur les flux de trésorerie peuvent s'appuyer sur un flux de trésorerie disponible trimestriel de 13,7 milliards de dollars.
L'argument contraire est tout aussi concret : AVGO est restée environ 27 % en dessous de son plus haut des 52 dernières semaines, s'est négociée avec une prime sur ses bénéfices et dépend fortement des dépenses continues en IA d'un groupe relativement concentré de grands clients. La hausse des taux d'intérêt exerce une pression supplémentaire sur sa valorisation.
Pour les investisseurs qui privilégient la dynamique du marché, le test crucial est de savoir si le cours peut se maintenir autour de 350 $ et franchir la barre des 360 $ avec une participation accrue. Pour ceux qui privilégient une valorisation rigoureuse, la question essentielle est de savoir si les bénéfices et les flux de trésorerie peuvent croître suffisamment vite pour justifier le multiple actuel. Enfin, pour les investisseurs recherchant avant tout des revenus, le dividende de Broadcom est certes utile, mais secondaire par rapport aux perspectives de croissance.
Cette analyse repose sur les informations disponibles jusqu'au 6 octobre 2026, y compris les cours de marché jusqu'à la clôture du 5 octobre. Elle ne constitue ni une cotation en temps réel, ni un objectif de cours, ni une recommandation d'investissement.