Accueil
» Recherche Actions
»
Analyse de l'évolution du cours de l'action NextEra Energy (NEE) : octobre 2026
Analyse de l'évolution du cours de l'action NextEra Energy (NEE) : octobre 2026
NextEra Energy Inc. (NYSE : NEE) aborde octobre 2026 avec une situation mitigée : les perspectives opérationnelles restent ambitieuses, mais le cours de l’action a subi la pression de la hausse des taux d’intérêt, de la faiblesse du secteur des services publics et de l’incertitude entourant le projet de fusion avec Dominion Energy. Les données de marché du 6 octobre situaient l’action NEE autour de 75 $, proche du bas de sa fourchette de 74 $ à 99 $ sur 52 semaines. Cela rend l’action potentiellement plus attractive en termes de valorisation qu’à proximité de ses plus hauts, mais n’en fait pas pour autant un investissement à faible risque.
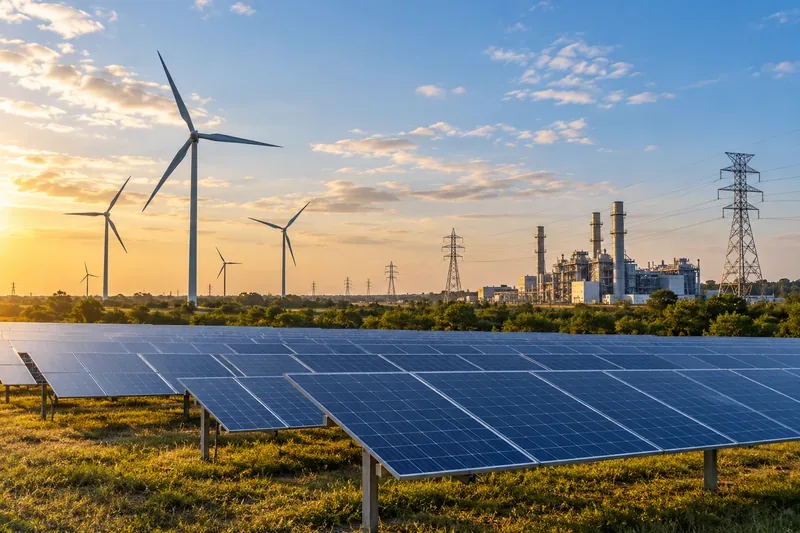
Les infrastructures solaires, éoliennes, de production conventionnelle et de transport d'électricité à grande échelle illustrent la combinaison d'actifs qui sous-tendent la croissance et les besoins en capitaux de NextEra Energy.
Quels sont les facteurs qui influencent le cours de l'action NEE en octobre 2026 ?
Trois facteurs sont prépondérants actuellement : les prévisions de croissance des bénéfices, les conditions de financement et la mise en œuvre des grands projets d’investissement ainsi que de la transaction proposée avec Dominion Energy. Ces facteurs s’exercent dans des directions opposées, ce qui explique pourquoi NEE peut mieux convenir à certains portefeuilles qu’à d’autres.
Du côté positif, NextEra Energy a indiqué en septembre qu'elle maintenait ses prévisions de bénéfice par action ajusté pour 2026 entre 3,92 $ et 4,02 $, avec pour objectif le haut de cette fourchette. La direction anticipe également une croissance annuelle du BPA ajusté d'au moins 8 % jusqu'en 2032, sur la base d'un BPA ajusté de 3,71 $ en 2025, et vise un taux de croissance similaire jusqu'en 2035. Ces ambitions de croissance à long terme sont particulièrement élevées pour une entreprise disposant d'une importante base de clients dans le secteur des services publics réglementés. Les investisseurs peuvent consulter les documents actuels de l'entreprise sur sa page dédiée aux présentations aux investisseurs .
Cependant, les services publics nécessitent d'importants investissements. Le 16 septembre 2026, la Réserve fédérale a relevé la fourchette cible des taux directeurs à 3,75 %-4,00 %. Des taux plus élevés peuvent accroître les coûts de financement et rendre les obligations plus compétitives par rapport aux actions des entreprises de services publics versant des dividendes. Cette décision de politique monétaire est consultable dans la déclaration de la Réserve fédérale de septembre 2026. Pour NEE, cela crée un véritable dilemme : les projets de croissance à long terme peuvent certes augmenter les bénéfices futurs, mais ils requièrent des capitaux considérables, tandis que le financement demeure relativement coûteux.
Tendances de l'action NEE : faible performance du cours malgré des fondamentaux solides
La tendance des prix d'octobre est suffisamment faible pour être prise en compte. L'action NEE se négocie près de son plus bas niveau sur 52 semaines, sans pour autant confirmer un rebond durable. Cela signifie que les investisseurs axés sur la dynamique du marché ne disposent pas encore des mêmes indicateurs que les investisseurs axés sur la valeur. Un prix bas par rapport à la fourchette de l'année précédente peut signaler une opportunité, mais aussi indiquer que le marché revoit à la baisse le multiple de valorisation qu'il est prêt à payer.
Question d'un investisseur
Qu'est-ce qui soutient le NEE ?
Qu'est-ce qui plaide en faveur de la prudence ?
La croissance des bénéfices est-elle intacte ?
Les prévisions de BPA ajusté pour 2026 restent inchangées, entre 3,92 $ et 4,02 $, la direction visant le haut de la fourchette.
Les objectifs de croissance à long terme dépendent de la réalisation des projets, de la réglementation, du financement et de la demande.
Le dividende est-il attractif ?
Le dividende trimestriel de 2026 est de 0,6232 $ par action, en hausse de 10 % par rapport au taux trimestriel comparable de 2025.
Le rendement actuel n'est pas nécessairement le plus élevé disponible parmi les services publics, et les déclarations futures restent du ressort du conseil d'administration.
Le prix vous semble-t-il bon marché ?
Le cours de l'action se situe près du bas de sa fourchette sur 52 semaines.
Un graphique faible peut le rester si les taux ou les risques de fusion s'aggravent.
L'accord avec Dominion favorise-t-il la croissance ?
La direction prévoit une augmentation immédiate du BPA ajusté à la clôture de l'opération et une croissance de plus de 9 % pour l'entreprise combinée jusqu'en 2032.
La transaction est encore soumise à l'approbation des autorités réglementaires et ne devrait être finalisée qu'au cours du second semestre 2027.
Le cas des dividendes : la croissance des revenus plutôt que le rendement courant maximal
La politique de dividendes de NextEra privilégie la croissance à la maximisation des revenus immédiats. Le conseil d'administration a déclaré des dividendes trimestriels de 0,6232 $ par action pour 2026, incluant le versement du 15 septembre. À titre de comparaison, le dividende s'élevait à 0,5665 $ par trimestre en 2025. L'entreprise prévoit une croissance du dividende par action d'environ 10 % en 2026 par rapport à 2024, suivie d'une croissance annuelle d'environ 6 % de fin 2026 à 2028. L'historique des versements est disponible sur la page d'information relative aux dividendes de NextEra Energy .
Pour un investisseur recherchant le rendement courant le plus élevé, NEE n'est peut-être pas le choix le plus évident dans le secteur des services publics. En revanche, pour un investisseur privilégiant un rendement initial plus faible, mais assorti d'une croissance attendue des dividendes plus rapide, ce compromis peut s'avérer plus intéressant. Cette distinction est importante car deux actions de services publics peuvent répondre à des objectifs de revenus très différents, même si elles sont toutes deux considérées comme des placements défensifs.
Les projets de croissance demeurent le principal argument haussier.
NextEra Energy Resources poursuit le développement de ses projets. Dans ses résultats du deuxième trimestre 2026, la société a annoncé avoir ajouté 3,6 GW de nouvelles capacités de production et de stockage à son carnet de commandes, le portant à environ 35,1 GW au 24 juillet. Ces ajouts concernent le solaire, le stockage par batteries et l'éolien. Les investisseurs peuvent consulter les chiffres du trimestre dans les archives des résultats trimestriels 2026 de NextEra Energy .
Cette envergure est un atout car elle offre à NextEra de multiples possibilités d'investissement. Elle représente également un risque, car des retards, l'inflation des coûts, des contraintes d'interconnexion, des changements réglementaires ou une rentabilité moindre des projets peuvent impacter les rendements. En d'autres termes, un carnet de commandes important ne saurait garantir des revenus.
Duane Arnold ajoute une autre option à long terme
Le 8 septembre, le département américain de l'Énergie a finalisé un prêt pouvant atteindre 1,9 milliard de dollars pour soutenir la remise en service de la centrale nucléaire Duane Arnold de NextEra Energy, située dans l'Iowa. Le département décrit cette centrale comme une installation nucléaire de 615 MW dont la remise en service reste soumise à l'approbation de la Commission de réglementation nucléaire (NRC). La page dédiée à ce projet fédéral est disponible sur le site web du département américain de l'Énergie .
Pour les investisseurs à long terme, l'attrait est évident : les centrales nucléaires existantes peuvent fournir une énergie stable et continue, à un moment où les centres de données et les infrastructures d'IA accroissent la demande en électricité. En contrepartie, les redémarrages de centrales nucléaires sont complexes et soumis à autorisation. Il s'agit d'un facteur de croissance potentiel, et non d'une certitude à court terme qui devrait être pleinement intégrée dans une valorisation sans décote pour risque.
La transaction avec Dominion Energy modifie le profil de risque
Le projet de fusion entre NextEra et Dominion Energy pourrait transformer l'entreprise. NextEra a indiqué que l'opération devrait avoir un effet relutif immédiat sur le BPA ajusté dès sa clôture et que la nouvelle entité devrait afficher une croissance du BPA ajusté supérieure à 9 % jusqu'en 2032, avec un objectif similaire jusqu'en 2035. Les actionnaires des deux sociétés ont approuvé l'opération lors d'assemblées générales extraordinaires le 3 septembre, selon les documents déposés auprès de la SEC. Les résultats du vote de NextEra sont disponibles dans son formulaire 8-K du 3 septembre .
Le principal compromis réside dans l'équilibre entre la taille et le risque d'exécution. Un réseau de services publics réglementés plus étendu pourrait diversifier les revenus et accroître les opportunités d'investissement. Cependant, l'opération reste soumise à l'approbation des autorités réglementaires et à d'autres conditions suspensives. NextEra a indiqué prévoir la finalisation de l'acquisition au second semestre 2027, et non en 2026. Les investisseurs doivent donc distinguer les résultats actuels de l'entité indépendante de ceux de l'entreprise fusionnée.
Qui pourrait envisager une NEE maintenant, et qui préférerait attendre ?
Pour les investisseurs axés sur la croissance et le revenu à long terme
NEE mérite peut-être une analyse plus approfondie si votre priorité est une combinaison de revenus liés aux services publics réglementés, au développement des énergies renouvelables et du stockage, à la diversification vers le nucléaire et à la croissance des dividendes. Le cours actuel de l'action, actuellement bas, peut améliorer son prix d'entrée, mais un achat progressif pourrait s'avérer plus judicieux que de considérer le plus bas des 52 dernières semaines comme un point bas précis.
Pour les investisseurs en dividendes axés sur les revenus immédiats
Comparez le rendement actuel de NEE avec celui d'autres services publics réglementés et d'obligations de qualité. Si l'objectif principal est de maximiser le rendement en espèces aujourd'hui, la croissance plus rapide des dividendes de NEE pourrait ne pas compenser un rendement initial plus faible. La décision devrait se fonder sur le revenu total attendu sur plusieurs années, et non sur un seul versement trimestriel.
Pour les traders de momentum
L'urgence est moindre. Une action proche de son plus bas sur 52 semaines n'a pas encore démontré de renversement de tendance durable. Attendre un plus bas plus élevé, une meilleure performance relative par rapport au secteur des services publics, ou un franchissement d'une zone de résistance significative, sacrifie une partie du potentiel de hausse mais réduit le risque d'acheter dans une tendance baissière persistante.
Pour les investisseurs réticents au risque
Il pourrait être judicieux d'attendre d'avoir plus de clarté concernant les taux d'intérêt et le processus réglementaire de Dominion. En contrepartie, une meilleure visibilité pourrait s'accompagner d'une hausse du cours de l'action. Réduction du risque et potentiel de gain maximal sont rarement atteints simultanément.
Qu’est-ce qui pourrait modifier les perspectives d’octobre 2026 ?
Plus constructif : des éléments indiquant que NEE peut maintenir le haut de la fourchette des prévisions de BPA ajusté pour 2026, la baisse des rendements à long terme, la poursuite de la conversion du carnet de commandes et des progrès plus fluides concernant les approbations de Dominion.
Neutre : les résultats restent conformes aux prévisions, mais le titre continue d'évoluer latéralement tandis que les investisseurs attendent des perspectives plus claires concernant les taux et les fusions-acquisitions.
Plus prudent : une révision à la baisse des prévisions, des coûts de financement plus élevés, des retards importants dans les projets, des revers réglementaires ou une cassure décisive sous le niveau le plus bas des 52 dernières semaines.
En résumé
La situation de NextEra Energy en octobre 2026 ne se résume pas à savoir si l'action est « bon marché ». La question la plus pertinente est celle du niveau de risque que vous êtes prêt à accepter. Acheter près du bas de la fourchette des 52 dernières semaines offre une meilleure valorisation et un rendement du dividende plus élevé qu'acheter près des sommets, mais cela implique également d'accepter une faible dynamique, une sensibilité accrue aux variations de taux et une incertitude quant aux transactions. Attendre une confirmation réduit certains de ces risques, mais pourrait entraîner des coûts supplémentaires à terme.
Pour les investisseurs recherchant une croissance à long terme et des revenus croissants, NEE mérite l'attention car ses prévisions de résultats, sa politique de dividendes, son carnet de commandes et son exposition à la demande d'électricité demeurent importants. En revanche, pour ceux qui privilégient un rendement courant maximal ou une tendance haussière claire, d'autres options pourraient mieux convenir aujourd'hui. Le choix optimal dépend de l'horizon de placement, des besoins en revenus et de la tolérance au risque lié aux taux d'intérêt et aux fusions-acquisitions, plutôt que d'un simple objectif de cours.
Cette analyse est fournie à titre informatif et ne constitue pas un conseil en investissement personnalisé. Les cours du marché peuvent fluctuer rapidement ; veuillez consulter les dernières cotations et les documents déposés par les sociétés avant toute décision d’investissement ou de transaction.