Accueil
» Recherche Actions
»
Analyse de l'évolution du cours de l'action Qualcomm (QCOM) pour octobre 2026 : dynamique, catalyseurs et principaux risques
Analyse de l'évolution du cours de l'action Qualcomm (QCOM) pour octobre 2026 : dynamique, catalyseurs et principaux risques
Qualcomm Inc. (NASDAQ : QCOM) a abordé le mois d'octobre 2026 dans une situation sensiblement différente de celle des séances précédentes. Après avoir clôturé à 201,97 $ le 25 septembre, l'action a chuté brutalement à 187,48 $ le 28 septembre, avant de poursuivre sa baisse pour terminer la séance du 5 octobre à 180,79 $. Le 6 octobre, les données boursières indiquaient un cours de QCOM autour de 180 $, ce qui signifie que le chiffre de cette journée doit être considéré comme un instantané intraday et non comme le cours de clôture définitif.
Ceci est important car la situation actuelle ne se résume pas à savoir si Qualcomm est « bon marché » ou « cher ». Le cours de l'action est influencé simultanément par plusieurs facteurs : un ralentissement de la dynamique des prix à court terme, une forte expansion stratégique dans les infrastructures automobiles et d'IA, une dépendance persistante aux smartphones haut de gamme, une activité lucrative de licences de brevets et une nouvelle incertitude juridique concernant Arm. La méthode la plus pertinente pour analyser QCOM en octobre 2026 consiste donc à comparer les éléments susceptibles de renforcer l'investissement avec ceux qui pourraient le compromettre.
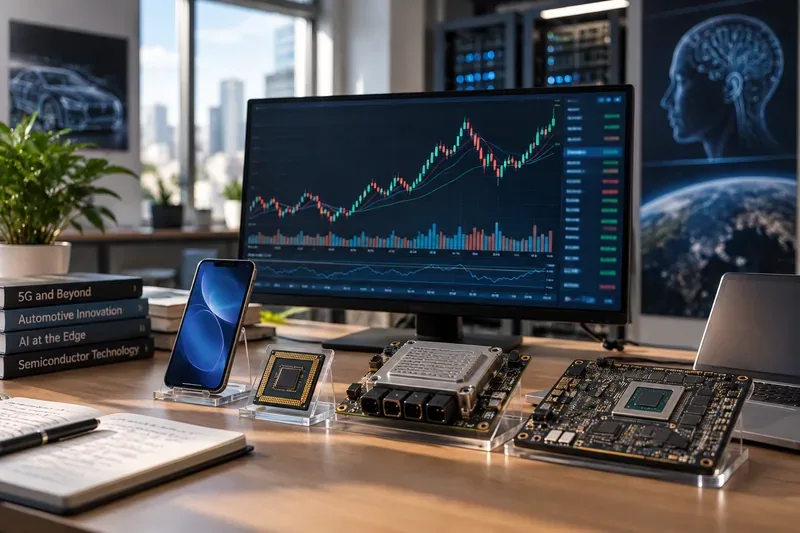
Une étude de marché axée sur les semi-conducteurs illustre les différents secteurs d'activité que les investisseurs doivent prendre en compte lorsqu'ils analysent Qualcomm : smartphones, informatique automobile, infrastructure d'IA, licences et tendance récente du cours de l'action.
Exemple hypothétique d'un investisseur : comment aborder le QCOM après la chute de fin septembre ?
Prenons l'exemple fictif de Maya, une investisseuse. Il s'agit d'un exemple purement illustratif, et non d'un cas réel, d'un témoignage, d'une simulation rétrospective ou d'une recommandation d'investissement. Maya dispose de 5 000 $ qu'elle pourrait investir dans une action du secteur des semi-conducteurs, prévoit de conserver ses titres pendant 12 à 18 mois et ne souhaite pas profiter d'une hausse à court terme. Qualcomm l'intéresse car ses activités se diversifient au-delà des smartphones, mais elle hésite à acheter immédiatement après une forte baisse du cours.
Pour Maya, la question pratique n'est pas « QCOM va-t-il monter ? » Personne ne peut y répondre avec certitude. Une approche plus pertinente serait de se demander : quels éléments justifieraient d'acheter maintenant, d'attendre une confirmation ou d'éviter complètement l'action ?
Que révèle réellement la tendance des prix d'octobre 2026 ?
Le signal le plus clair à court terme est que QCOM a perdu de son élan après une forte hausse fin septembre. La chronologie est importante. L'action a clôturé à 201,97 $ le 25 septembre, puis a chuté à 187,48 $ le 28 septembre, s'est stabilisée autour de 185 $ pendant plusieurs séances, a progressé à 184,87 $ le 2 octobre, avant de reculer de 2,21 % à 180,79 $ le 5 octobre. Le 6 octobre, elle s'est maintenue aux alentours de 180 $.
Ce schéma suggère trois choses. Premièrement, le titre a subi une forte correction plutôt qu'un repli lent et régulier. Deuxièmement, la zone des 180 $ est devenue une zone importante à court terme du simple fait que plusieurs séances récentes se sont concentrées autour de ce seuil. Troisièmement, les investisseurs doivent faire la distinction entre un rebond et un renversement de tendance confirmé. Un rebond d'un ou deux jours ne prouverait pas, à lui seul, que la pression vendeuse a cessé.
Pour connaître le cours actuel et consulter l'historique des cours en bourse, les investisseurs peuvent se rendre directement sur la page dédiée au marché Nasdaq QCOM . La séance du 6 octobre étant toujours en cours au moment de cette analyse, il est conseillé aux lecteurs de vérifier le dernier cours officiel avant de prendre toute décision.
Qu’est-ce qui soutient fondamentalement Qualcomm ?
1. Les résultats du troisième trimestre de l'exercice 2026 ont été solides malgré les tensions sur l'offre.
Qualcomm a annoncé un chiffre d'affaires de 9,9 milliards de dollars pour son troisième trimestre fiscal 2026, un bénéfice par action (BPA) de 1,87 dollar (normes GAAP) et de 2,21 dollars (normes non GAAP), pour la période close le 28 juin 2026. La direction a indiqué que ce chiffre d'affaires se situait dans le haut de la fourchette des prévisions, malgré un contexte difficile en matière de mémoire et d'approvisionnement. L'entreprise a également annoncé une croissance de 28 % sur un an du chiffre d'affaires combiné des divisions QCT Automotive et IoT.
2. L'automobile et l'Internet des objets prennent une importance croissante
Lors de sa journée investisseurs de juin 2026, Qualcomm a relevé son objectif de chiffre d'affaires hors téléphonie mobile à 40 milliards de dollars pour l'exercice 2029. L'entreprise vise également 10 milliards de dollars de chiffre d'affaires dans le secteur automobile d'ici 2029 et plus de 14 milliards de dollars dans l'Internet des objets (IoT). Qualcomm a par ailleurs indiqué que son portefeuille de projets automobiles remportés s'élevait désormais à 65 milliards de dollars.
Les objectifs ne constituent pas des garanties, mais ils offrent aux investisseurs un indicateur de performance concret. Si les revenus des secteurs automobile et de l'Internet des objets continuent de croître plus rapidement que ceux des téléphones portables, le marché pourrait attribuer à Qualcomm une valorisation différente à terme. En revanche, si ces activités déçoivent, la stratégie de diversification perd de son intérêt. Les objectifs déclarés de l'entreprise sont résumés dans son communiqué de presse relatif à la Journée des investisseurs 2026 .
3. La stratégie de centre de données IA présente un potentiel de croissance, mais le risque d'exécution est élevé.
Qualcomm cherche également à étendre ses activités des périphériques de périphérie vers l'infrastructure d'IA. Lors de sa journée investisseurs, la direction a fixé un objectif de plus de 15 milliards de dollars de revenus liés aux centres de données d'ici l'exercice 2029. En septembre, l'entreprise a annoncé une collaboration pluriannuelle avec Amazon axée sur l'infrastructure de centres de données d'IA de nouvelle génération.
Pour les investisseurs, il s'agit d'une situation classique à fort potentiel de croissance, mais à haut risque d'exécution. Les centres de données pourraient considérablement élargir le marché potentiel de Qualcomm, mais l'entreprise s'engage sur un marché extrêmement concurrentiel où Nvidia, AMD, les puces hyperscaler personnalisées et d'autres architectures occupent déjà des positions fortes. Dans l'exemple hypothétique, Maya considérerait donc les revenus issus des centres de données comme une option pour la croissance future, plutôt que de présumer que l'objectif de 2029 est déjà atteint. L'annonce officielle de Qualcomm concernant sa collaboration avec Amazon est disponible auprès du service des relations investisseurs de Qualcomm .
Pourquoi les licences restent-elles importantes pour les investisseurs de QCOM ?
Qualcomm se distingue des autres grandes entreprises de semi-conducteurs par l'importance stratégique que revêt son activité de licences de brevets, QTL. Deux événements récents viennent étayer ce point.
Le 24 septembre, Qualcomm a annoncé le renouvellement de son accord mondial de licence de brevets avec Apple, prenant effet le 1er avril 2027. Cette décision atténue une source d'incertitude à long terme pesant sur un écosystème majeur d'appareils. L'entreprise a communiqué cette information dans un communiqué officiel .
Le 5 octobre, Huawei et Qualcomm ont annoncé un accord pluriannuel de licence de brevets de grande envergure, incluant des licences croisées couvrant des technologies telles que la 5G, le calcul, l'IA et les réseaux. Qualcomm a également accepté d'acquérir certains brevets américains de Huawei, sous réserve des approbations réglementaires. Les conditions financières de l'accord n'ont pas été divulguées ; les investisseurs ne doivent donc pas en déduire une contribution spécifique aux bénéfices. Les détails vérifiés figurent dans le communiqué officiel Huawei-Qualcomm .
Pour Maya, la conclusion est simple : les licences restent une source de pérennité, mais il ne faut pas surestimer la valeur des accords individuels lorsque les modalités de paiement ne sont pas divulguées.
Quels sont les risques les plus importants en octobre 2026 ?
Les litiges relatifs aux armes constituent une menace réelle à court terme.
Qualcomm et Arm ont entamé un nouveau procès début octobre 2026. Le litige porte sur les termes du contrat, l'accès aux outils de conception de puces, la divulgation présumée d'informations confidentielles relatives aux licences et les modalités de versement des redevances. L'issue du procès étant encore incertaine au moment de cette analyse, il serait prématuré de présumer de l'issue favorable de l'une ou l'autre des parties.
Pour une action dont la dynamique à court terme est déjà faible, un litige en cours peut amplifier la volatilité. Une issue favorable pourrait lever l'incertitude ; une issue défavorable pourrait impacter les coûts, la rentabilité des licences ou la flexibilité stratégique. Les investisseurs devraient dissocier ce risque juridique des performances opérationnelles de Qualcomm plutôt que d'interpréter chaque variation de cours comme un indicateur de la demande pour ses produits.
Les smartphones restent plus importants que ne le laisse parfois entendre le discours sur la diversification.
Qualcomm se diversifie dans les secteurs de l'automobile, des PC, de l'Internet des objets, de la robotique et des centres de données, mais les smartphones Android haut de gamme restent au cœur de son modèle économique dans le domaine des semi-conducteurs. Un ralentissement du cycle de vente des téléphones, des mises à jour moins fréquentes des modèles phares, une concentration de la clientèle ou des pressions sur les prix peuvent encore impacter significativement les bénéfices avant que les nouvelles activités ne soient suffisamment importantes pour compenser cet impact.
Les objectifs ambitieux fixés pour 2029 nécessitent plusieurs années de mise en œuvre.
Les objectifs de la direction pour l'exercice 2029 sont stratégiquement importants, mais il s'agit d'objectifs et non de résultats contractuels. Le déploiement des programmes automobiles peut prendre des années. Les produits pour centres de données doivent faire leurs preuves en matière de performance, de support logiciel et d'adoption par les clients. La demande en objets connectés peut être cyclique. Les investisseurs devraient adapter leur analyse à mesure que les revenus réels sont disponibles, plutôt que de valoriser à leur pleine valeur dès aujourd'hui des objectifs à long terme.
Trois scénarios QCOM pratiques pour un investisseur comme Maya
Scénario
Qu'est-ce qui pourrait le soutenir ?
Réponse pratique pour l'investisseur hypothétique
Cas de taureau
QCOM se stabilise au-dessus de la zone récente des 180 $, les résultats à venir confirment l'accélération de la croissance hors téléphones portables, et les succès dans les centres de données ou l'automobile se traduisent par des revenus mesurables.
Maya pourrait envisager de se constituer une position progressivement plutôt que d'engager tout son capital d'un coup.
Cas de base
Le cours de l'action reste volatil entre un support récent et une résistance antérieure, tandis que la croissance du marché des téléphones portables demeure modérée et que la diversification progresse de manière inégale.
Maya pourrait attendre des preuves plus claires concernant ses revenus ou procéder à des achats échelonnés de plus petite taille afin de réduire le risque lié au calendrier.
Tenir en majuscules
Le cours de l'action chute sensiblement en dessous de ses plus bas récents, les litiges concernant Arm deviennent plus dommageables, ou la direction revoit à la baisse ses prévisions de croissance pour les smartphones, l'automobile, l'IoT ou les centres de données.
Maya pourrait rester en retrait jusqu'à ce que la thèse d'investissement soit reconstruite avec de nouvelles informations.
Quels sont les prochains points à surveiller pour les investisseurs ?
Les prochains indicateurs pertinents proviendront des résultats et prévisions de Qualcomm, et non d'une simple fluctuation quotidienne du cours de l'action. Les investisseurs devraient se concentrer sur le chiffre d'affaires des terminaux QCT, la croissance dans les secteurs de l'automobile et de l'IoT, les performances des licences QTL, les étapes clés franchies par les clients des centres de données, les marges opérationnelles, les dividendes versés aux actionnaires et les commentaires de la direction sur les conditions d'approvisionnement.
Qualcomm a également reversé une part importante de son capital à ses actionnaires. En juillet 2026, la société a annoncé un dividende trimestriel en numéraire de 0,92 $ par action ordinaire. Si les revenus de dividendes peuvent être importants pour certains investisseurs, ils ne devraient pas constituer la principale raison d'investir dans une action du secteur des semi-conducteurs, dont la valeur est très volatile. L'annonce officielle concernant le dividende est disponible sur le site web de Qualcomm .
En résumé : QCOM en octobre 2026 est une histoire de « démonstration de la transition ».
La stratégie de Qualcomm pour octobre 2026 allie une vision stratégique attrayante à long terme à une faible dynamique de cours à court terme. L'entreprise dispose d'atouts solides en matière de propriété intellectuelle sans fil, de puces mobiles haut de gamme, d'informatique automobile, d'intelligence artificielle en périphérie et d'infrastructures de centres de données émergentes. Elle s'est également fixé des objectifs ambitieux pour l'exercice 2029, dont la réalisation pourrait modifier sensiblement la composition de son chiffre d'affaires.
Dans le même temps, les ventes récentes montrent que les investisseurs ne considèrent pas cette transition comme sans risque. Les litiges liés aux armes, l'exposition au marché des combinés, les risques de mise en œuvre sur les nouveaux marchés et l'écart entre les revenus actuels et les objectifs pour 2029 méritent tous une attention particulière.
Pour revenir à la situation hypothétique de Maya, le choix le plus judicieux dépend de son objectif. Si elle privilégie la diversification à long terme et tolère la volatilité, une entrée progressive sur le marché pourrait être plus appropriée que de tenter d'identifier le point bas exact. Si elle privilégie la confirmation de la tendance, il pourrait être préférable d'attendre que le titre amorce une reprise plus durable. Si elle est préoccupée par les risques de litiges et les aléas liés au cycle des semi-conducteurs, s'abstenir d'investir dans ce titre est également une décision valable.
La principale leçon à retenir est que Qualcomm doit être analysée comme un portefeuille d'activités et de risques, et non comme une simple actualité liée à l'IA ou un simple graphique de cours. Octobre 2026 offre aux investisseurs plusieurs catalyseurs potentiellement puissants, mais exige également la preuve que l'entreprise peut transformer ces opportunités en une croissance durable de ses bénéfices.
Important : Cet article est fourni à titre informatif et pédagogique uniquement et ne constitue ni un conseil en investissement, ni une recommandation d’achat ou de vente d’actions QCOM, ni une prévision des rendements futurs. Les cours boursiers peuvent fluctuer rapidement ; il est donc conseillé aux lecteurs de consulter les dernières données de marché et les documents déposés par l’entreprise avant de prendre toute décision financière.