Bristol Myers Squibb a abordé octobre 2026 avec un contraste marqué entre des nouvelles favorables et un ralentissement de la dynamique boursière à court terme. L'action BMY a clôturé à 58,81 $ le 5 octobre après cinq séances de baisse consécutives, contre 68,09 $ le 3 septembre et bien en deçà de son plus haut annuel de 68,64 $ atteint le 19 août. Parallèlement, la société venait d'obtenir une extension d'indication auprès de la FDA pour CAMZYOS, a publié des données positives sur le myélome multiple et s'apprêtait à publier ses résultats du troisième trimestre le 29 octobre.
Cette situation offre un test utile aux investisseurs : une bonne nouvelle clinique ou réglementaire n’entraîne pas automatiquement une hausse immédiate du cours de l’action, et une baisse de ce cours ne signifie pas forcément une détérioration de l’activité sous-jacente. La meilleure façon d’analyser BMY en octobre consiste à distinguer les éléments avérés de ceux qui dépendent du contexte et de ceux qui restent inconnus.
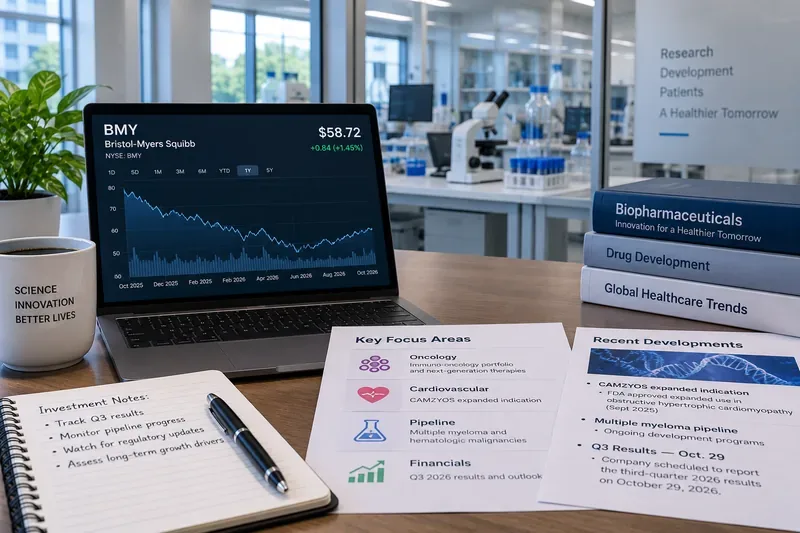
Vérifié : la tendance à court terme du prix du BMY s'est fortement affaiblie en octobre.
Les données de marché récentes montrent que le cours de l'action BMY a chuté de 66,82 $ le 4 septembre à 58,81 $ le 5 octobre, soit une baisse d'environ 12 % en 20 séances. La seule séance du 5 octobre a enregistré une chute de 3,83 %, avec un volume nettement supérieur à la moyenne quotidienne récente du titre. L'action se situait également environ 14 % en dessous de son plus haut annuel de 68,64 $ atteint le 19 août.
Erreur fréquente : une forte baisse après un été faste ne prouve pas que la stratégie à long terme de l’entreprise est erronée. L’évolution du cours indique aux investisseurs les comportements actuels des acheteurs et des vendeurs ; elle ne permet pas, à elle seule, d’identifier la cause du problème ni de prédire les prochains résultats.
Action utile : surveiller de près la zone des 58-59 $ à court terme, car c’est là que la récente vague de ventes a marqué une pause. Un retour au-dessus des 61-63 $ environ améliorerait les perspectives à court terme. Une faiblesse persistante sous le récent plus bas intraday de 58,33 $ indiquerait que la tendance baissière n’est toujours pas résolue.
Vérifié : Bristol Myers Squibb a relevé ses prévisions pour 2026 après le deuxième trimestre.
Le dernier rapport de résultats complet disponible début octobre concerne le deuxième trimestre 2026. Bristol Myers Squibb a annoncé un chiffre d'affaires trimestriel de 13 milliards de dollars, en hausse de 6 % sur un an, avec une progression de 15 % pour son portefeuille de croissance. Le bénéfice par action (BPA) selon les normes GAAP s'établit à 1,62 dollar et le BPA non GAAP à 2,04 dollars. La société a également relevé ses prévisions de chiffre d'affaires pour l'exercice 2026, les portant à environ 49 à 50 milliards de dollars, et ses prévisions de BPA non GAAP à une fourchette de 6,75 à 7 dollars. Ces chiffres sont disponibles dans le communiqué de résultats publié le 30 juillet par la société auprès de la SEC .
Idée reçue : le relèvement des prévisions ne garantit pas que BMY atteindra ou dépassera la nouvelle fourchette. Ces prévisions constituent une estimation prospective de la direction, fondée sur les hypothèses disponibles au moment de leur publication. Elles peuvent évoluer en fonction de la demande, de la concurrence, des fluctuations monétaires, des dépenses, de la réglementation, des litiges ou des résultats des projets en cours.
Mesure utile : utiliser la fourchette de chiffre d’affaires de 49 à 50 milliards de dollars et la fourchette de BPA non conforme aux PCGR de 6,75 à 7 dollars comme base pour le rapport du 29 octobre. La question essentielle est de savoir si la direction maintiendra, relèvera ou abaissera ces fourchettes.
Vérifié : le portefeuille de croissance représente une part plus importante de l'activité.
Le rapport trimestriel de Bristol Myers Squibb, publié au deuxième trimestre, démontre pourquoi les investisseurs ne devraient pas évaluer l'entreprise uniquement à travers ses anciens produits phares. Au cours de cette période, Opdivo a généré 2,485 milliards de dollars, Opdivo Qvantig 261 millions de dollars, Orencia 1,034 milliard de dollars, Yervoy 769 millions de dollars, Reblozyl 735 millions de dollars, Breyanzi 484 millions de dollars et CAMZYOS 416 millions de dollars. Le chiffre d'affaires de CAMZYOS a progressé de manière significative par rapport aux 260 millions de dollars enregistrés un an plus tôt, tandis que Reblozyl et Breyanzi ont également affiché une forte croissance. Les données détaillées par produit sont disponibles dans le formulaire 10-Q du deuxième trimestre .
Opdivo a reculé de 3 % sur un an au cours du trimestre, mais Opdivo Qvantig a connu une croissance de plus de 200 % malgré un lancement initial modeste. Cette distinction est importante car elle reflète une certaine redistribution des revenus au sein de la gamme plutôt qu'une disparition pure et simple.
Idée reçue : un ralentissement de la croissance d’un médicament établi ne signifie pas nécessairement un déclin de l’ensemble du portefeuille. Les investisseurs doivent faire la distinction entre les produits historiques, les modifications de formulation et les nouvelles marques à fort potentiel de croissance.
Action utile : le 29 octobre, comparer la croissance des revenus du portefeuille de croissance à l’érosion du portefeuille historique plutôt que de se concentrer sur un seul médicament. L’investissement sera plus rentable si les nouveaux médicaments compensent de plus en plus le déclin des produits matures.
Vérifié : CAMZYOS a bénéficié d'une importante extension d'autorisation de mise sur le marché de la FDA le 30 septembre.
La FDA a approuvé CAMZYOS (mavacamten) pour le traitement de la cardiomyopathie hypertrophique obstructive symptomatique chez les adultes et les enfants pesant au moins 30 kg. Bristol Myers Squibb a indiqué que cette décision était fondée sur l'essai de phase 3 SCOUT-HCM, qui a atteint son critère d'évaluation principal. L'entreprise a annoncé cette approbation le 30 septembre .
Idée reçue : l’approbation de la FDA n’entraîne pas une augmentation immédiate des revenus. L’adoption commerciale dépend de la taille de la population éligible, de l’adhésion des médecins, de la prise en charge par les organismes payeurs, de l’identification des patients, des alternatives concurrentes et de la logistique du traitement.
Action utile : surveiller la croissance future des ventes de CAMZYOS plutôt que de supposer que l’extension de son appellation modifiera immédiatement la valorisation de BMY. Une accélération durable du chiffre d’affaires constitue un indicateur plus convaincant que la seule annonce d’approbation.
Vérifié : les progrès dans le traitement du myélome multiple se sont améliorés, mais des résultats importants restent à atteindre.
En septembre, Bristol Myers Squibb a annoncé des résultats préliminaires positifs de l'étude d'enregistrement de phase 2 QUINTESSENTIAL portant sur l'arlocabtagène autoleucel dans le myélome multiple fortement prétraité. La société a indiqué que l'étude avait atteint son critère d'évaluation principal, à savoir le taux de réponse global, ainsi qu'un critère d'évaluation secondaire clé, à savoir le taux de réponse complète. Les investisseurs peuvent consulter le communiqué de presse de la société daté du 8 septembre .
ZENBEXUS a également obtenu une autorisation accélérée de la FDA en août pour le traitement du myélome multiple en rechute ou réfractaire. Les données de phase 3 présentées en septembre ont démontré un taux de réponse complète (maladie résiduelle minimale négative) significativement supérieur à celui du traitement de référence. Ces avancées confortent le développement de nouveaux traitements en hématologie.
Ce qui demeure inconnu : les approbations précoces ou accélérées et les données positives sur le taux de réponse ne permettent pas de résoudre toutes les questions commerciales et cliniques. La survie sans progression à long terme, la survie globale le cas échéant, le suivi de la sécurité, l’adoption par le marché et le positionnement concurrentiel peuvent encore modifier la valeur de ces programmes.
Action utile : distinguer le succès réglementaire du succès commercial. Suivre les ventes au lancement, les étapes clés des essais de confirmation et les données d’efficacité ultérieures avant d’attribuer une valeur à long terme complète aux nouveaux produits.
Vérifié : Le dividende de BMY reste significatif au cours actuel de l'action.
Le 16 septembre, le conseil d'administration a déclaré un dividende trimestriel sur actions ordinaires de 0,63 $ par action, payable le 2 novembre aux actionnaires inscrits au registre le 2 octobre. Avec un taux annualisé de 2,52 $ par action et un cours de l'action proche de 59 $, le rendement escompté est d'environ 4,3 %, sous réserve de l'approbation ultérieure du conseil d'administration. L'annonce du dividende de septembre de Bristol Myers Squibb confirme le montant trimestriel.
Idée reçue : un rendement de dividende élevé ne signifie pas qu’une action est peu risquée. Le rendement augmente lorsque le prix baisse ; un rendement apparemment attractif peut donc refléter autant les inquiétudes des investisseurs que de réelles opportunités de revenus. Par ailleurs, les dividendes sont décidés par le conseil d’administration et ne sont pas garantis indéfiniment.
Action utile : évaluer le dividende en tenant compte de la génération de trésorerie, des obligations liées à la dette, des dépenses de développement et de la pérennité des bénéfices. Les investisseurs axés sur le revenu ne devraient pas considérer le rendement comme le seul critère d’achat de BMY.
Tout dépend du contexte : le repli d’octobre représente-t-il une opportunité d’achat ?
La réponse dépend de l'horizon de placement de l'investisseur et des causes de la faiblesse du cours. Pour un investisseur à long terme axé sur les flux de trésorerie et la transition des produits en développement, une baisse de prix peut améliorer les perspectives de rendement si les prévisions à la hausse pour 2026 sont maintenues et si les nouveaux produits continuent de croître. En revanche, pour un trader à court terme, cinq séances de baisse consécutives et un repli d'environ 12 % sur 20 séances témoignent d'une dynamique négative qui ne s'est pas encore clairement inversée.
Action utile : adapter la règle d’entrée à la stratégie. Un investisseur à long terme pourrait investir progressivement plutôt que d’acheter la totalité de son investissement en une seule fois. Un investisseur misant sur la dynamique du marché pourrait attendre que BMY franchisse à nouveau la récente résistance située autour de 61-63 $. Un investisseur sensible au risque lié aux événements pourrait attendre la publication des résultats du 29 octobre.
Selon le contexte : la visibilité des brevets reste importante même lorsque les nouvelles concernant les pipelines sont positives
Les grandes entreprises pharmaceutiques renouvellent constamment leurs sources de revenus existantes grâce à de nouveaux médicaments. Le formulaire 10-Q de Bristol Myers Squibb aborde les risques liés aux brevets et à l'exclusivité de plusieurs produits, notamment les litiges en matière de brevets concernant Eliquis et CAMZYOS. L'entreprise doit également faire face à la concurrence accrue liée à la maturité de ses produits plus anciens.
Idée reçue : un portefeuille de projets solide n’élimine pas le risque d’expiration de brevets ; il modifie la probabilité de compenser les pertes de revenus. Les investisseurs ont besoin de connaître les deux aspects de la question.
Action utile : suivre la croissance du portefeuille en pourcentage du chiffre d’affaires de l’entreprise et comparer son évolution annuelle au déclin des marques historiques. Cet indicateur de transition est plus pertinent que le simple décompte des autorisations de la FDA.
Inconnu : que changera le rapport sur les résultats du 29 octobre ?
Bristol Myers Squibb a confirmé la publication de ses résultats du troisième trimestre le jeudi 29 octobre 2026, suivie d'une conférence téléphonique avec les investisseurs à 8h00 (heure de l'Est). Ce calendrier est confirmé dans le communiqué officiel de la société concernant la date de publication des résultats .
On ignore encore si la demande de produits, les dépenses, les taux de change, les coûts de lancement et l'évolution du portefeuille au troisième trimestre confirmeront les prévisions annoncées en juillet. Le marché pourrait également réagir plus fortement aux commentaires de la direction concernant 2027 qu'aux résultats du trimestre lui-même.
Action utile : avant la publication du rapport, notez les trois éléments susceptibles de modifier votre analyse : les prévisions pour l’exercice complet, la croissance du portefeuille de croissance et l’opinion de la direction concernant la dynamique des brevets ou des lancements à venir. Cela vous évitera de réagir uniquement au chiffre du BPA (bénéfice par action) annoncé.
Perspectives BMY d'octobre 2026
La situation de BMY en octobre ne reflète ni une simple tendance haussière, ni une défaillance fondamentale manifeste. L'action a perdu une part importante de son élan à court terme, mais les dernières données commerciales vérifiées font état d'une croissance du chiffre d'affaires de 6 % au deuxième trimestre, d'une croissance de 15 % du portefeuille de croissance, de prévisions de chiffre d'affaires et de BPA relevées pour 2026, d'une extension de l'indication de CAMZYOS et de progrès continus dans le développement de produits en hématologie.
La distinction essentielle réside entre progrès avéré et monétisation future . Les succès réglementaires et les résultats des essais cliniques améliorent les perspectives, mais ne garantissent pas les ventes futures. De même, un graphique boursier défavorable confirme la pression à la vente, mais n'implique pas nécessairement une baisse des prévisions de bénéfices.
Pour les investisseurs analysant actuellement Bristol Myers Squibb, l'approche la plus pragmatique consiste à considérer le rapport du 29 octobre comme le prochain point de repère majeur. Une stabilisation du cours autour de 50 dollars, un rebond au-delà de 60 dollars et des prévisions confirmées ou améliorées conforteraient l'hypothèse que le repli d'octobre était principalement une correction. Une cassure sous les plus bas récents, conjuguée à des prévisions revues à la baisse ou à un affaiblissement des tendances de croissance du portefeuille, indiquerait une détérioration plus sérieuse.
Cette analyse est fournie à titre informatif uniquement et ne constitue pas un conseil en investissement personnalisé. Les prix du marché fluctuent constamment ; les investisseurs sont donc invités à vérifier les cours actuels et les informations publiées par les entreprises avant de prendre toute décision d’investissement.